<aside> 📋 증권사: 유안타증권 | 애널리스트: 백길현, 고선영, 이안나, 황규원, 백종민, 김도엽, 최지운, 이창영, 이환욱, 이승은, 우도형 | 발간일: 2026-04-10 종목: 현대로템(064350, BUY, TP 300,000원), 한국항공우주(047810, BUY, TP 236,000원)
</aside>
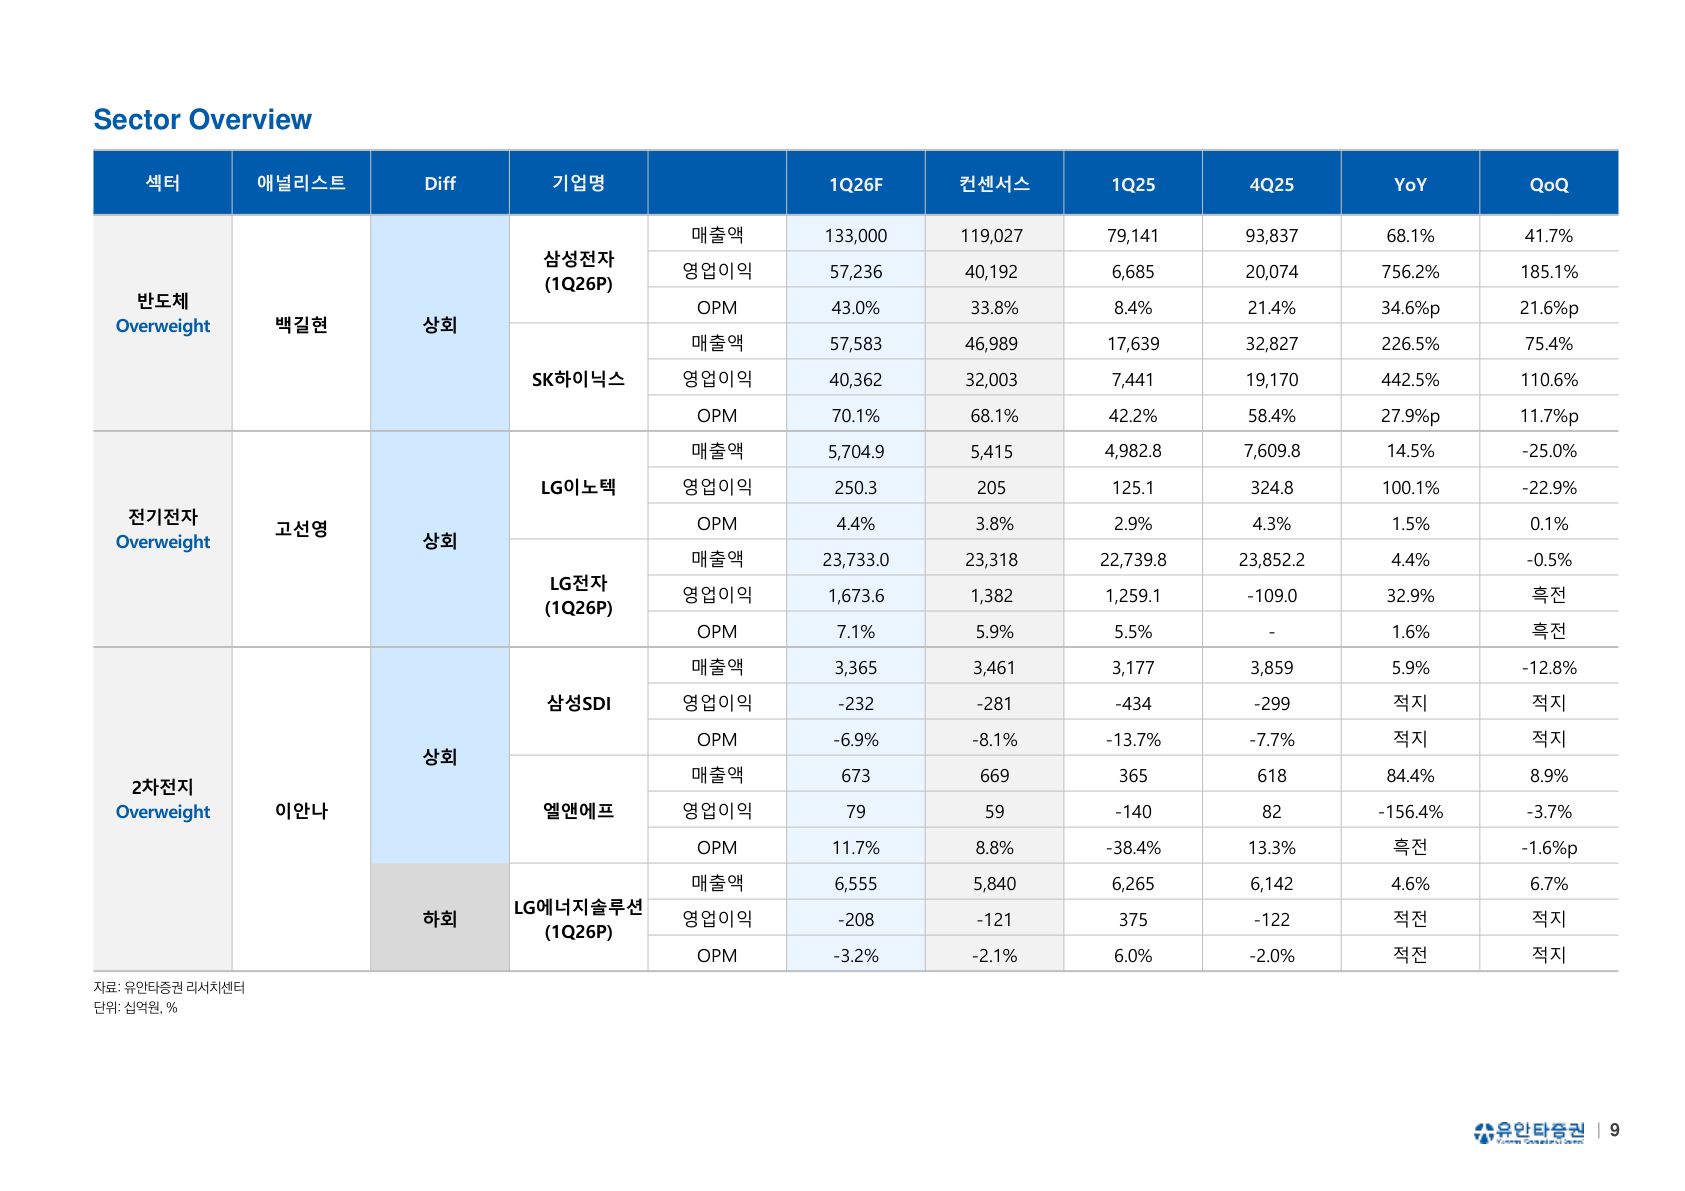
삼성전자의 1Q26 잠정실적은 매출액 133.0조원(YoY +68.1%), 영업이익 57.2조원(OPM 43.0%, YoY +756.2%)으로 시장 컨센서스(영업이익 43.8조원)를 크게 상회했다. 메모리 반도체 영업이익이 54.3조원(OPM 73.4%, YoY +1,381.5%)에 달하며 전사 실적을 견인했다. 1H26 예상 영업이익은 139.4조원으로 컨센서스(111.4조원)를 대폭 상회할 전망이다. 메모리 업계 전반에 장기계약 가격이 기존 예상 대비 높게 형성되고 있어, 반도체 변동성 축소와 안정적 현금흐름 기반의 주주환원 강화가 기대된다.
SK하이닉스의 1H26 예상 매출액과 영업이익은 각각 142.8조원(YoY +258.1%), 104.1조원(OPM 72.9%, YoY +524.9%)으로 컨센서스(매출액 120.3조원, 영업이익 87.7조원)를 크게 상회할 전망이다. 2Q26 DRAM/NAND ASP 상승폭은 각각 +45.0%, +35.0%로 추정되며, 전분기 대비 둔화되나 시장 기대치를 여전히 상회한다.
전기전자 섹터는 지난해 하반기를 기점으로 새로운 성장 사이클에 진입했으며, LG이노텍의 1Q26 영업이익은 2,503억원(YoY +100.1%), LG전자는 1조6,736억원(OPM 7.1%, YoY +32.9%)으로 모두 컨센서스를 상회했다. 높은 원자재 가격과 지정학적 리스크에도 불구하고 낮아진 시장 기대치를 뛰어넘는 '의외성' 실적이 확인됐으며, 이 기조의 지속 여부가 핵심 관전 포인트다.
2차전지 셀·소재 기업의 업황은 여전히 부진하나, 양극재 기업들의 재고평가 환입으로 흑자전환이 예상된다. 향후 AI 데이터센터향 BESS 수요의 본격 확대와 유럽 산업촉진법(IAA)에 따른 역내 공급망 강화 정책이 외형 성장을 견인할 것이다. 엘앤에프는 매출액 6,730억원(YoY +84.4%), 영업이익 790억원(흑전)으로 가장 뚜렷한 개선을 보일 전망이며, 삼성SDI는 AIDC향 ESS 초점으로 Top Pick에 포함됐다.
3월 이란의 호르무즈 봉쇄 영향으로 정유 및 석화 업체 모두 재고평가이익이 급증했다. 정유 업종은 복합 정제마진과 국제유가 급등으로 각 사별 1조원 이상의 재고이익이 발생할 전망이다. SK이노베이션은 영업이익 3조 211억원(흑전), S-Oil은 1조 9,740억원(흑전)으로 대폭 개선이 예상된다. 다만 호르무즈 봉쇄에 따른 원유·천연가스·나프타 공급 차질의 부정적 영향은 4월부터 본격화되며, 해결까지 최소 6개월이 필요하다.
석화 업종은 NCC 스프레드 상승에 따른 저가 나프타 투입 효과로 3월까지 긍정적인 시차효과가 작용하나, 4월부터 나프타 공급 차질로 NCC 설비 가동률이 40% 이하로 급락할 전망이다. 롯데케미칼은 매출 5조 3,450억원에 영업적자 550억원(적지)을 기록할 것이나, 금호석유는 합성고무 스프레드 개선으로 영업이익 880억원을 시현할 전망이다.