<aside> 📋 📋 교보증권 | 리서치센터 | 2026-04-08 Top Pick: 엘앤에프 종목: LG에너지솔루션, 삼성SDI, 에코프로비엠, 포스코퓨처엠, 엘앤에프
</aside>
2025년 2차전지 업종은 코스피 대비 뚜렷한 Underperform을 기록하며 주가 수익률 측면에서 부진한 한 해를 보냈다. 10~11월 원자재 가격 반등으로 주가가 일시적으로 상승했으나 EV 수요 둔화 우려가 재차 부각되며 상승분을 반납하는 모습을 보였다. 글로벌 BEV+PHEV 판매량은 2,051만대로 YoY +20%를 기록했지만 전년 대비 성장률은 소폭 감소하며 고성장 국면에서 성숙 단계로의 전환 신호가 나타났다. 중국이 여전히 전체 판매량의 63%인 1,289만대를 기록하며 절대적 판매량 증가를 주도했으나, 2026~2030년까지는 보조금 의존 시장에서 경쟁 시장 구조로 전환이 예상된다.
원자재 시장에서는 공급 이슈를 중심으로 가격이 차별화되었다. 니켈은 인도네시아 광산 허가 축소 가능성에 따른 공급 차질 우려로 YoY +9.2% 상승했다. 리튬은 중국 CATL 젠샤오 광산 가동 중단, 짐바브웨 리튬 수출 제한 등 공급 축소와 ESS 수요 확대 기대가 반영되며 YoY +62.8%의 큰 폭 상승을 보였다. 코발트는 콩고 정부의 수출 금지 및 쿼터제 도입으로 YoY +117.8%라는 가장 큰 폭의 가격 상승을 기록했다. 반면 망간은 글로벌 수요의 90% 이상이 철강 합금용인 가운데 경기 둔화와 공급 증가를 반영해 YoY -4.1% 하락했다.
중국 LFP 기반 저가 배터리 확산과 EV 판매 성장률 둔화로 국내 배터리 셀사의 가동률은 뚜렷한 하락세를 보였다. LG에너지솔루션의 가동률은 2023년 1분기 70% 수준에서 2025년 1분기 43~49%대로 하락했으며, 삼성SDI 역시 소형전지와 EMC 부문 모두 가동률 하락이 지속되었다. 이에 양사 모두 EV 라인 일부를 ESS로 전환하는 전략적 피벗을 가속화했다. LGES는 미시간 홀랜드 공장, 삼성SDI는 인디애나주 스텔란티스 JV 공장 EV 라인을 각각 ESS로 전환했다. 미국은 2025년 10월 전기차 세액공제 종료 후 판매량이 급감한 반면, 유럽은 EU 탄소배출 규제 강화에 힘입어 YoY +44.3% 성장을 기록했다.
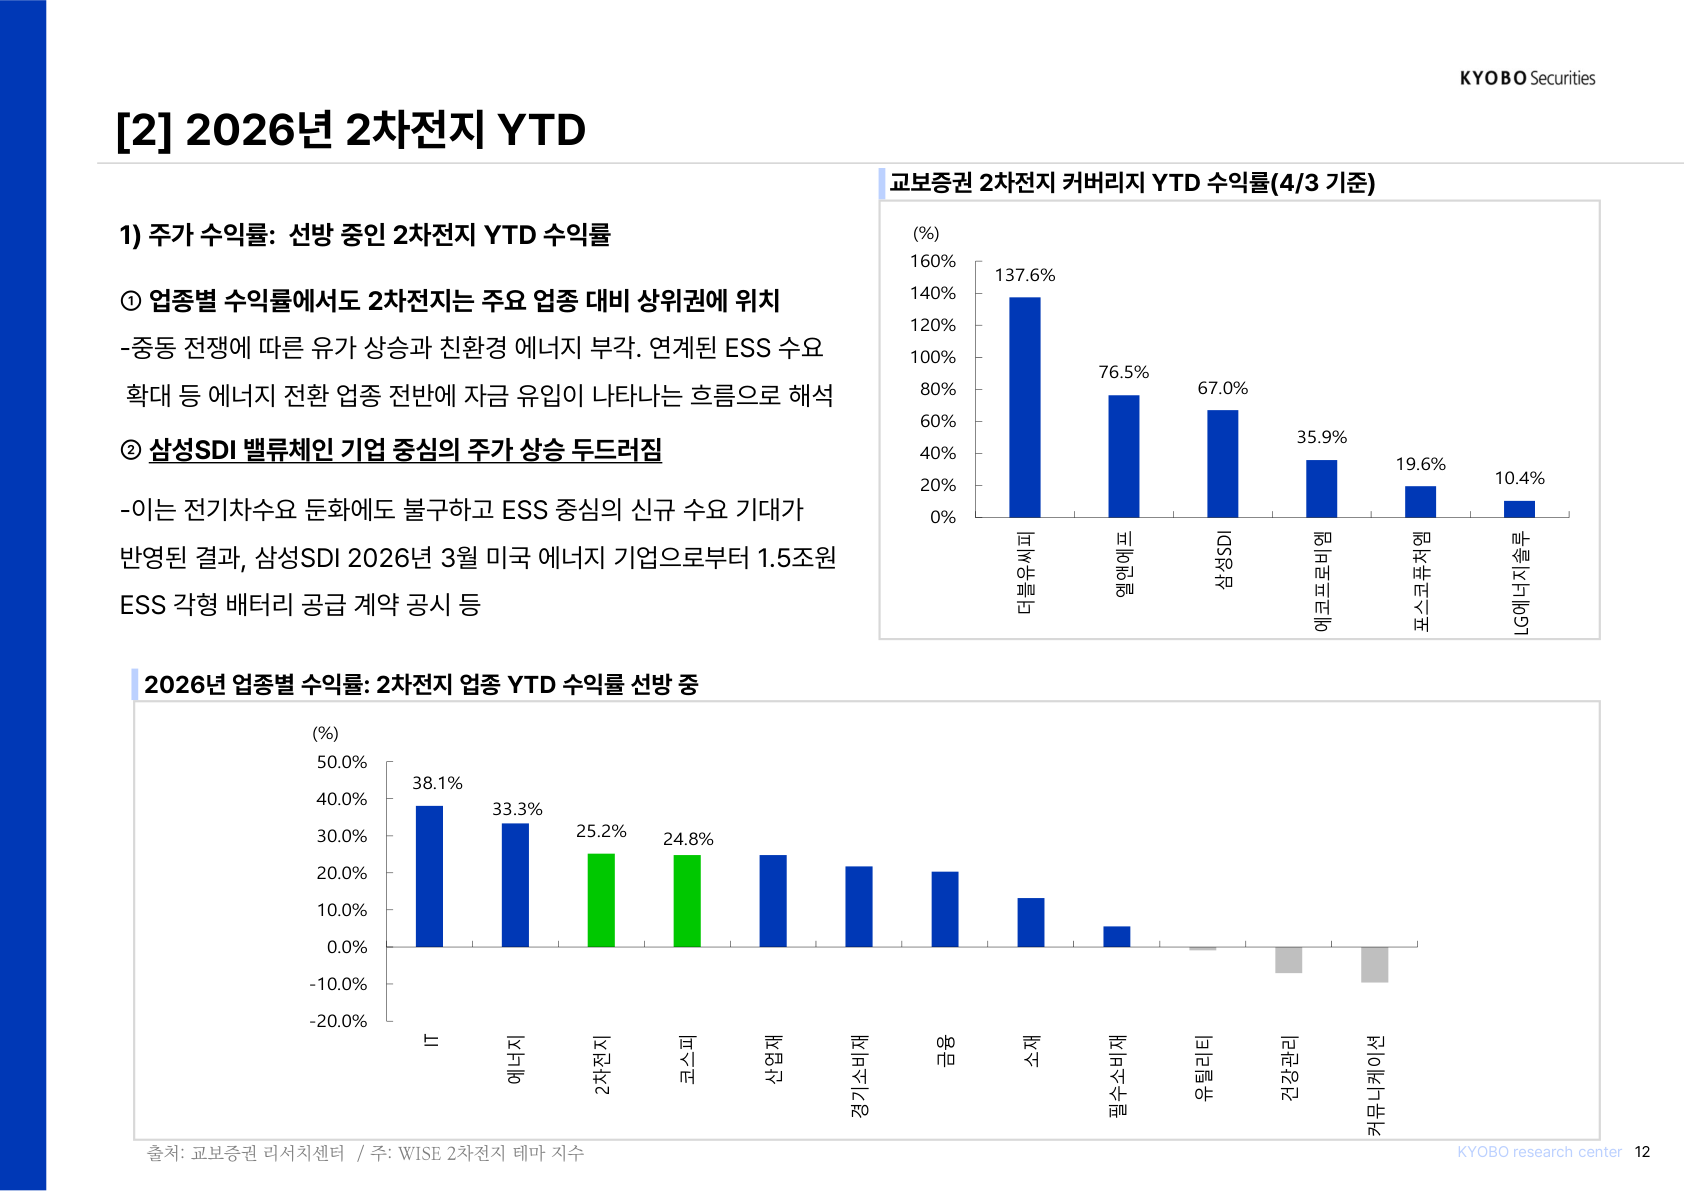
2026년 들어 2차전지 업종은 주요 업종 중 YTD 수익률 상위권에 위치하며 시장의 주목을 받고 있다. 4월 3일 기준 업종별 수익률에서 IT(38.1%), 에너지(33.3%)에 이어 2차전지가 25.2%로 3위를 차지했다. 셀사 중에서는 삼성SDI가 YTD +57.1%로 가장 높은 수익률을 기록했고, 소재사 중에서는 엘앤에프가 YTD +65.3%로 두드러진 상승세를 보였다. 중동전쟁 확산 이후 반도체 숏, 이차전지 롱 흐름이 뚜렷해지며 섹터 로테이션의 수혜를 받았다.
2026년 BEV 소매 판매는 YoY +10%로 둔화가 예상되나 ESS 실적 기여도가 이를 상쇄할 전망이다. LGES는 ESS capa 60GWh 이상, 신규수주 90GWh 이상을 확보하며 ESS 매출 비중 40% 확대를 제시했고, SDI도 북미 ESS capa 30GWh 이상을 확대하고 4Q26부터 SBB 2.0 각형 LFP 양산 시작을 밝혔다. 소재사 P/B는 ESS 노출도에 따라 차별화되고 있으며, 엘앤에프는 삼성SDI와 비중국계 최초 LFP 양극재 공급 계약을 체결하며 12MF P/B 기준 +2std 상단을 돌파했다.
2026년 글로벌 BEV+PHEV 판매는 연초 부진한 흐름을 보이고 있다. 1~3월 누적 중국 NEV 판매량은 184만대로 YoY -24%, 미국은 1분기 BEV+PHEV 판매량 YoY -30% 이상 하락했다. 그러나 유럽은 BMW, 폭스바겐 등 OEM 신규 EV 모델 출시에 힘입어 유일하게 YoY +20% 성장을 보이고 있다. 전기차 판매 부진에도 주가가 강세를 보이는 것은 시장이 EV보다 ESS 중심의 신규 수요 기대를 더 크게 반영하고 있기 때문이다.