<aside> 📋 📋 유진투자증권 | 류태환 | 2026-04-08 종목: DL이앤씨(BUY, TP 105,000원), GS건설 핵심: 비주간사 건설사의 원전 모멘텀 재평가
</aside>
2025년 이후 원전 테마는 주간사 건설사를 중심으로 급격하게 재편되었다. 현대건설은 Westinghouse, Holtec과의 파트너십을 기반으로 글로벌 대형원전 및 SMR 시장 진출 기대감이 확대되며 주가가 큰 폭으로 상승했고, 대우건설 역시 Big-Bath 이후 Team-Korea 내 주간사 지위가 재조명되며 단기간에 가파른 주가 상승을 기록했다. 2025년 1월을 100으로 놓았을 때 현대건설은 700 이상, 대우건설은 800 이상의 상대수익률을 기록한 반면, DL이앤씨와 GS건설은 100~200 수준에 머물렀다. 이처럼 원전 모멘텀이 주간사에 집중되면서 비주간사 건설사는 상대적으로 철저하게 소외되었다.
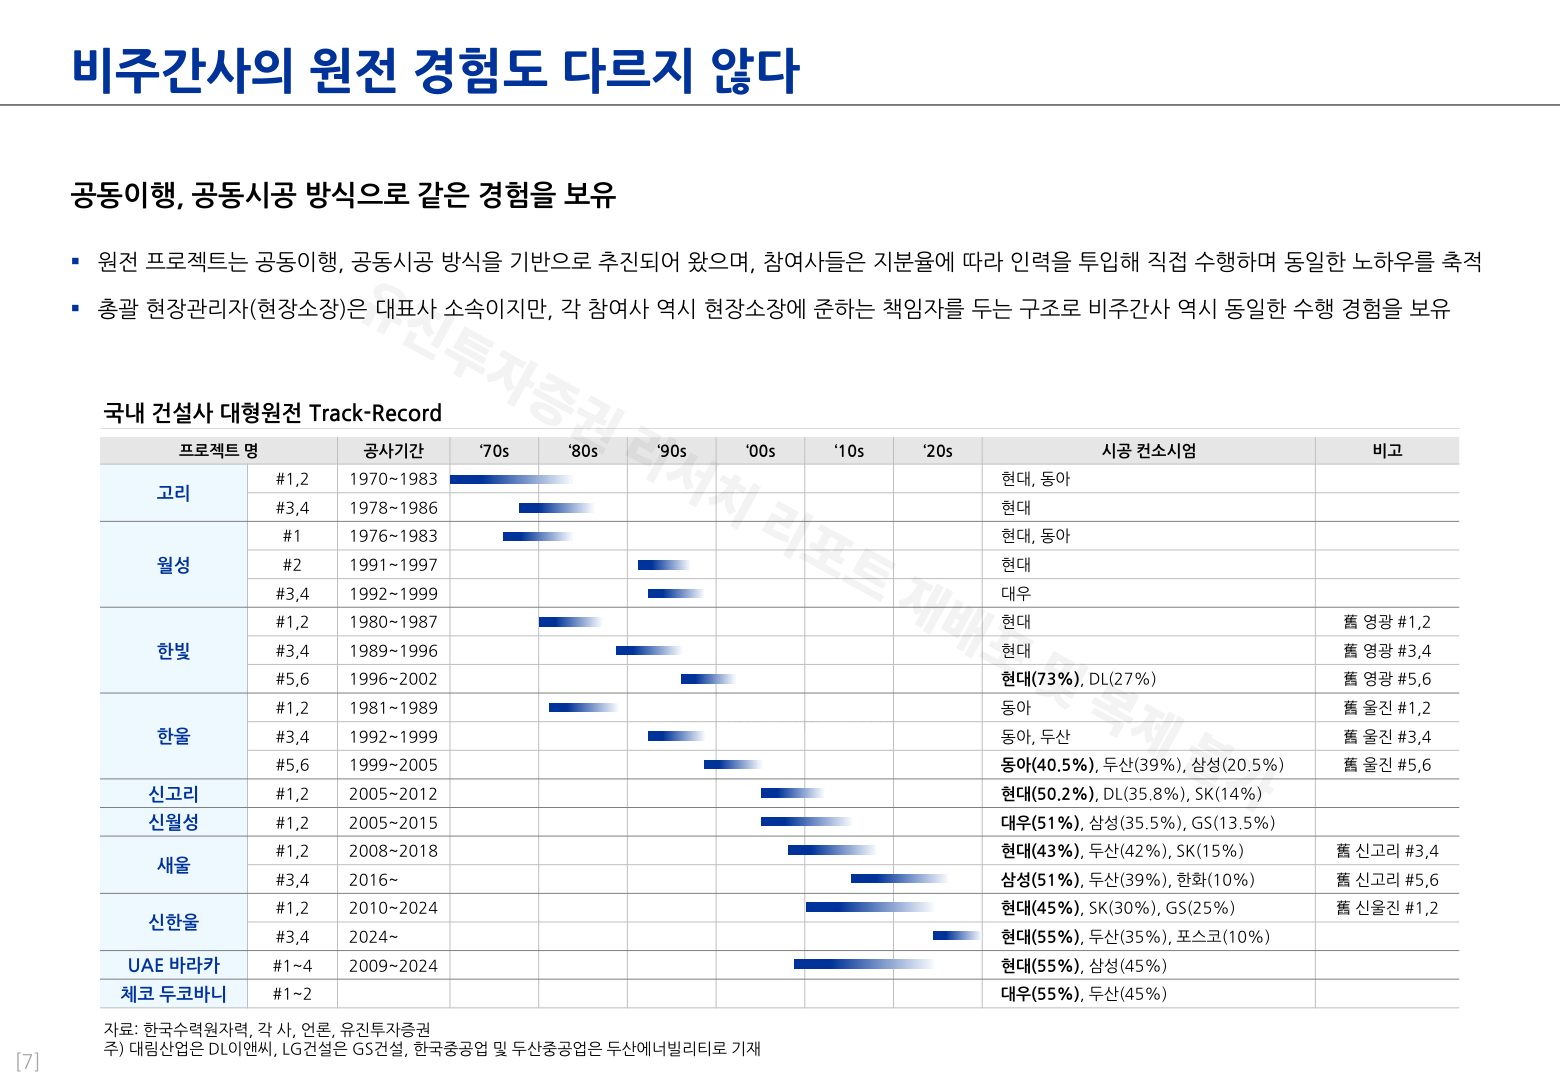
문제는 이러한 주가 격차가 실제 원전 사업 참여 구조와 괴리가 있다는 점이다. 원전 프로젝트는 공동이행, 공동시공 방식을 기반으로 추진되어 왔으며, 참여사들은 지분율에 따라 인력을 투입해 직접 수행하고 동일한 노하우를 축적해 왔다. 총괄 현장관리자(현장소장)는 대표사 소속이지만, 각 참여사 역시 현장소장에 준하는 책임자를 두는 구조로 비주간사도 실질적으로 동일한 수행 경험을 보유하고 있다. 따라서 주간사와 비주간사 사이의 밸류에이션 격차가 현재 수준만큼 확대된 것은 구조적으로 비합리적이라 할 수 있다.
주간사 경험을 보유한 건설사의 원전 및 플랜트 전문 인력을 총동원하더라도, 개별 기업이 감당할 수 있는 동시 프로젝트 수행 능력(Capacity)에는 한계가 존재한다. 대형 원전 건설 논의가 확대되는 가운데, 국가 차원의 수출 경쟁력 제고와 리스크 분산을 위해 특정 기업 중심의 과점 구조를 넘어 시공사 다변화가 필요하다. 특히 세계 최대 원전 시장인 미국에서 APR1400 모델이 진출하는 시나리오에서는 비주간사 경험만을 보유한 건설사들의 재평가가 불가피하다.
국내 대형원전 건설의 역사를 되돌아보면, 고리 1~4호기(1970~1986)부터 신한울 3,4호기(2024~), UAE 바라카(2009~2024), 체코 두코바니(진행 중)까지 다수의 프로젝트에서 비주간사 건설사들이 꾸준히 참여해 왔다. DL이앤씨(구 대림산업)는 한빛 5,6호기(1996~2002)에서 지분율 27%로, 신고리 1,2호기(2005~2012)에서 지분율 35.8%로 참여해 준공 실적을 보유하고 있다. GS건설 역시 신월성 1,2호기(2005~2015)에서 지분율 13.5%, 신한울 1,2호기(2010~2024)에서 지분율 25%로 참여하여 원전 시공 경험을 축적했다.
신한울 3,4호기 주설비공사 입찰공고문에 따르면, 공사 추진방식은 공동도급으로 구성원 수는 3개사로 한다. 이행방식은 공동이행방식으로 하되 지분율에 따른 공동시공방식으로 진행된다. 핵심적인 조건은 입찰공고일 기준 10년 이내 원전준공 미실적업체 1개사를 반드시 참여(2개사 참여 불가)시켜야 한다는 것이다. 대표사 자격은 10년 이내 단위호기 원자력발전소를 준공한 실적이 있는 업체여야 하며, 대표사의 시공비율은 51% 이상 60% 이내, 구성원의 최소지분율은 10% 이상이어야 한다. 비주간사의 총 지분율은 40~49%이며, 구성원 기준으로는 10~39%에 달한다.
DL이앤씨는 원전 준공 실적이 10년을 초과하여 형식상 미실적업체로 분류되지만, 이는 오히려 '10년 이내 원전 준공 미실적업체 필수 참여' 조건에 부합하는 것이다. 또한 대표사 유경험 업체간 공동수급체 구성이 불가하여 삼성물산, 현대건설, 대우건설 중 1개사만 주간사로 참여 가능한 구조다. 과거 사례에서 주간사와 비주간사의 지분율이 1%에 불과한 경우도 존재했으며, 비주간사의 실질적 참여 비중은 결코 작지 않다. APR1400의 미국 진출 시나리오를 고려했을 때, 비주간사로서의 참여 가능성은 충분하다.