<aside> 📋 증권사: 신한투자증권 | 애널리스트: 전규은 | 발간일: 2026-04-14 종목: 글로벌 소비재 (Top Picks: ROST, FIVE, TJX / 비중확대) 작성자: 잠실개미
</aside>
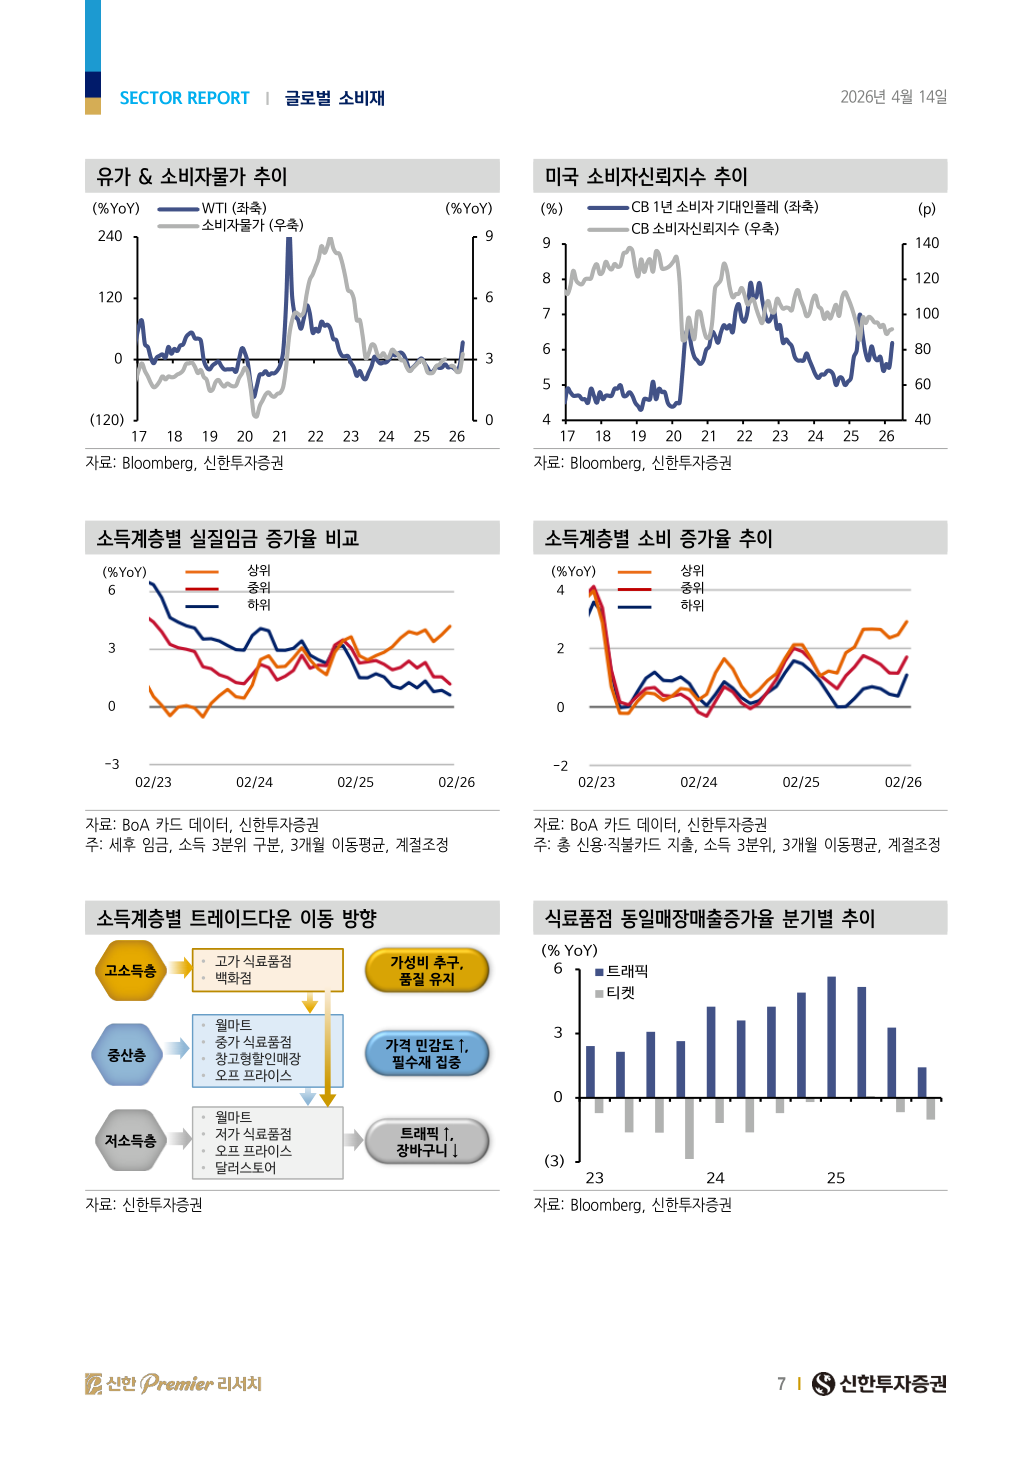
2026년 미국 소비시장의 핵심 키워드는 트레이드다운이다. 고물가 장기화, 관세, 지정학 리스크가 복합적으로 소비 여력을 압박하면서 저소득층뿐 아니라 고소득층까지 저가 채널로 이동하고 있다. 달러트리 신규 고객의 60%가 연소득 10만달러 이상이며, 월마트에도 고소득층 유입이 지속되고 있다. 저소득층은 필수재 집중·소량 구매로 방어적 소비를 강화하고, 중산층은 정가 채널에서 상시저가 채널로, 고소득층은 백화점에서 오프프라이스로 이동하는 K자형 양극화가 심화되고 있다.
이번 트레이드다운은 과거 2008년 금융위기와 본질적으로 다르다. 당시는 경기 회복과 함께 상당 부분 되돌려졌으나, 현재는 PB 및 저가 채널 경험을 통해 '이 가격이면 충분하다'는 가격 기준(price anchor) 자체가 재설정되고 있다. PB 선호 증가와 초저가 식료품점 침투율 확대는 이미 경기 사이클과 무관하게 진행되고 있으며, 한번 바뀐 소비 습관은 쉽게 되돌려지지 않을 가능성이 높다.
고물가·관세·지정학 리스크가 동시에 작용하면서 소비 여력 회복 시점을 예측하기 어렵다. 이번 트레이드다운은 일시적 현상이 아니라 전 소득계층에서 동시에 발생하는 소비 구조의 재편이며, 유통 업태 간 수혜 강도의 차별화를 확대시킨다. 오프프라이스 리테일러가 가장 강한 수혜, 창고형 할인매장이 안정적 점유율 확대, 전통 식료품점과 달러스토어는 구조적 압박에 노출된다.
📸 p.7 — 트레이드다운 구조적 전환과 소비 심리 변화
창고형 매장(코스트코·샘즈클럽·BJ's)은 '저마진-고회전·회원제' 구조로 가격 경쟁력과 수익성을 동시에 확보한다. 상품을 원가에 가까운 수준으로 판매하고 연회비로 수익성을 확보하는 구조다. 총이익률은 경쟁사 대비 낮지만 순이익률은 유사하거나 안정적이다. 코스트코·샘즈클럽(1983년)과 BJ's(1984년) 출범 이후 약 40년간 의미 있는 신규 경쟁자가 나타나지 않았다는 점이 진입장벽의 높이를 방증한다. 3사 모두 회원 수·멤버십 매출이 동반 성장하며 업태 자체의 점유율 확대 구간에 있다.
월마트는 'Everyday Low Price' 전략으로 전 계층 트레이드다운 수요를 흡수한다. 미국 가구 94~95%에 3시간 이내 배송이 가능한 옴니채널 인프라를 구축했고, 광고·멤버십·마켓플레이스 등 고마진 사업의 영업이익 기여도가 FY4Q26 기준 약 32%(전년 26%)로 빠르게 확대되고 있다. 반면 타겟은 식료품 비중이 약 22%로 경쟁사의 절반 수준이며, 비필수재 중심 상품 구조가 트레이드다운 환경에서 실적 부담으로 작용한다.
전통 식료품점은 알디(초저가, 미국 가구 3곳 중 1곳 침투), 월마트(가격·배송), 아마존(온라인)의 3각 압박을 받고 있다. 크로거는 Albertsons 인수 무산 후 내부 효율화 선순환 전략으로 대응 중이며, 이커머스 흑자 전환(26년 상반기 목표)과 약 4억달러 영업이익 개선을 공식화했다. 알디는 24년 미국 매출 약 542억달러(+14% YoY), 25년 1,700만 명 신규 고객 유입으로 공격적 확장을 지속하고 있다.
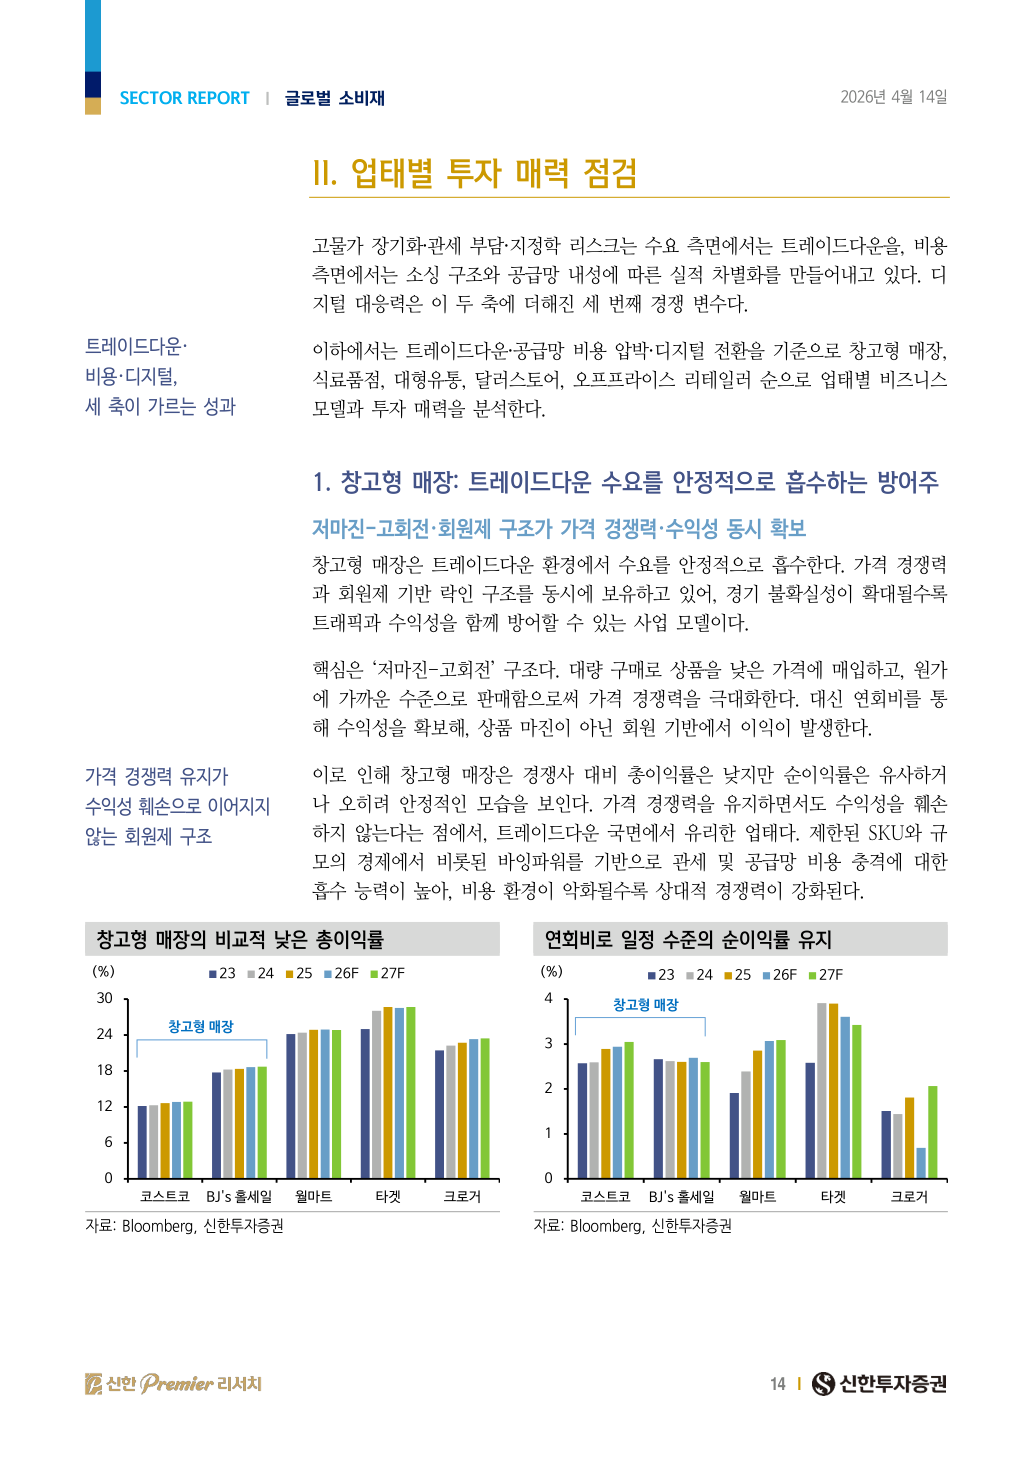
📸 p.14 — 업태별 매출 비중과 경쟁 구도