<aside> 📋 증권사: 키움증권 리서치센터 | 애널리스트: 이한결 외 | 발간일: 2026-04-22 종목: 한화에어로스페이스(012450, BUY 190만), 한화시스템(272210, BUY 17만), 한국항공우주(047810, BUY 23만), 인텔리안테크(189300, BUY 20만), 세트렉아이(099320, NR), 루미르(474170, NR), 이노스페이스(462350, NR), 제노코(361390, NR), AP위성(211270, NR) Top Pick: 인텔리안테크 | 관심: 쓬트렉아이, 루미르
</aside>
2026년 우주 산업은 필수 인프라로의 패러다임 전환을 통해 '엔비디아 모멘트'를 맞이하고 있다. 6월로 예정된 SpaceX IPO는 우주 섭터가 공모 시장의 주류 자산으로 편입되는 역사적 분기점이다. SpaceX는 xAI 인수 이후 약 2조달러 기업가치, 750억달러 자본 조달 규모로 단일 IPO 기준 역대 최대다. 미국 증시 Top 10 진입이 확실시되며 글로벌 우주 산업 리레이팅의 트리거가 될 전망이다.
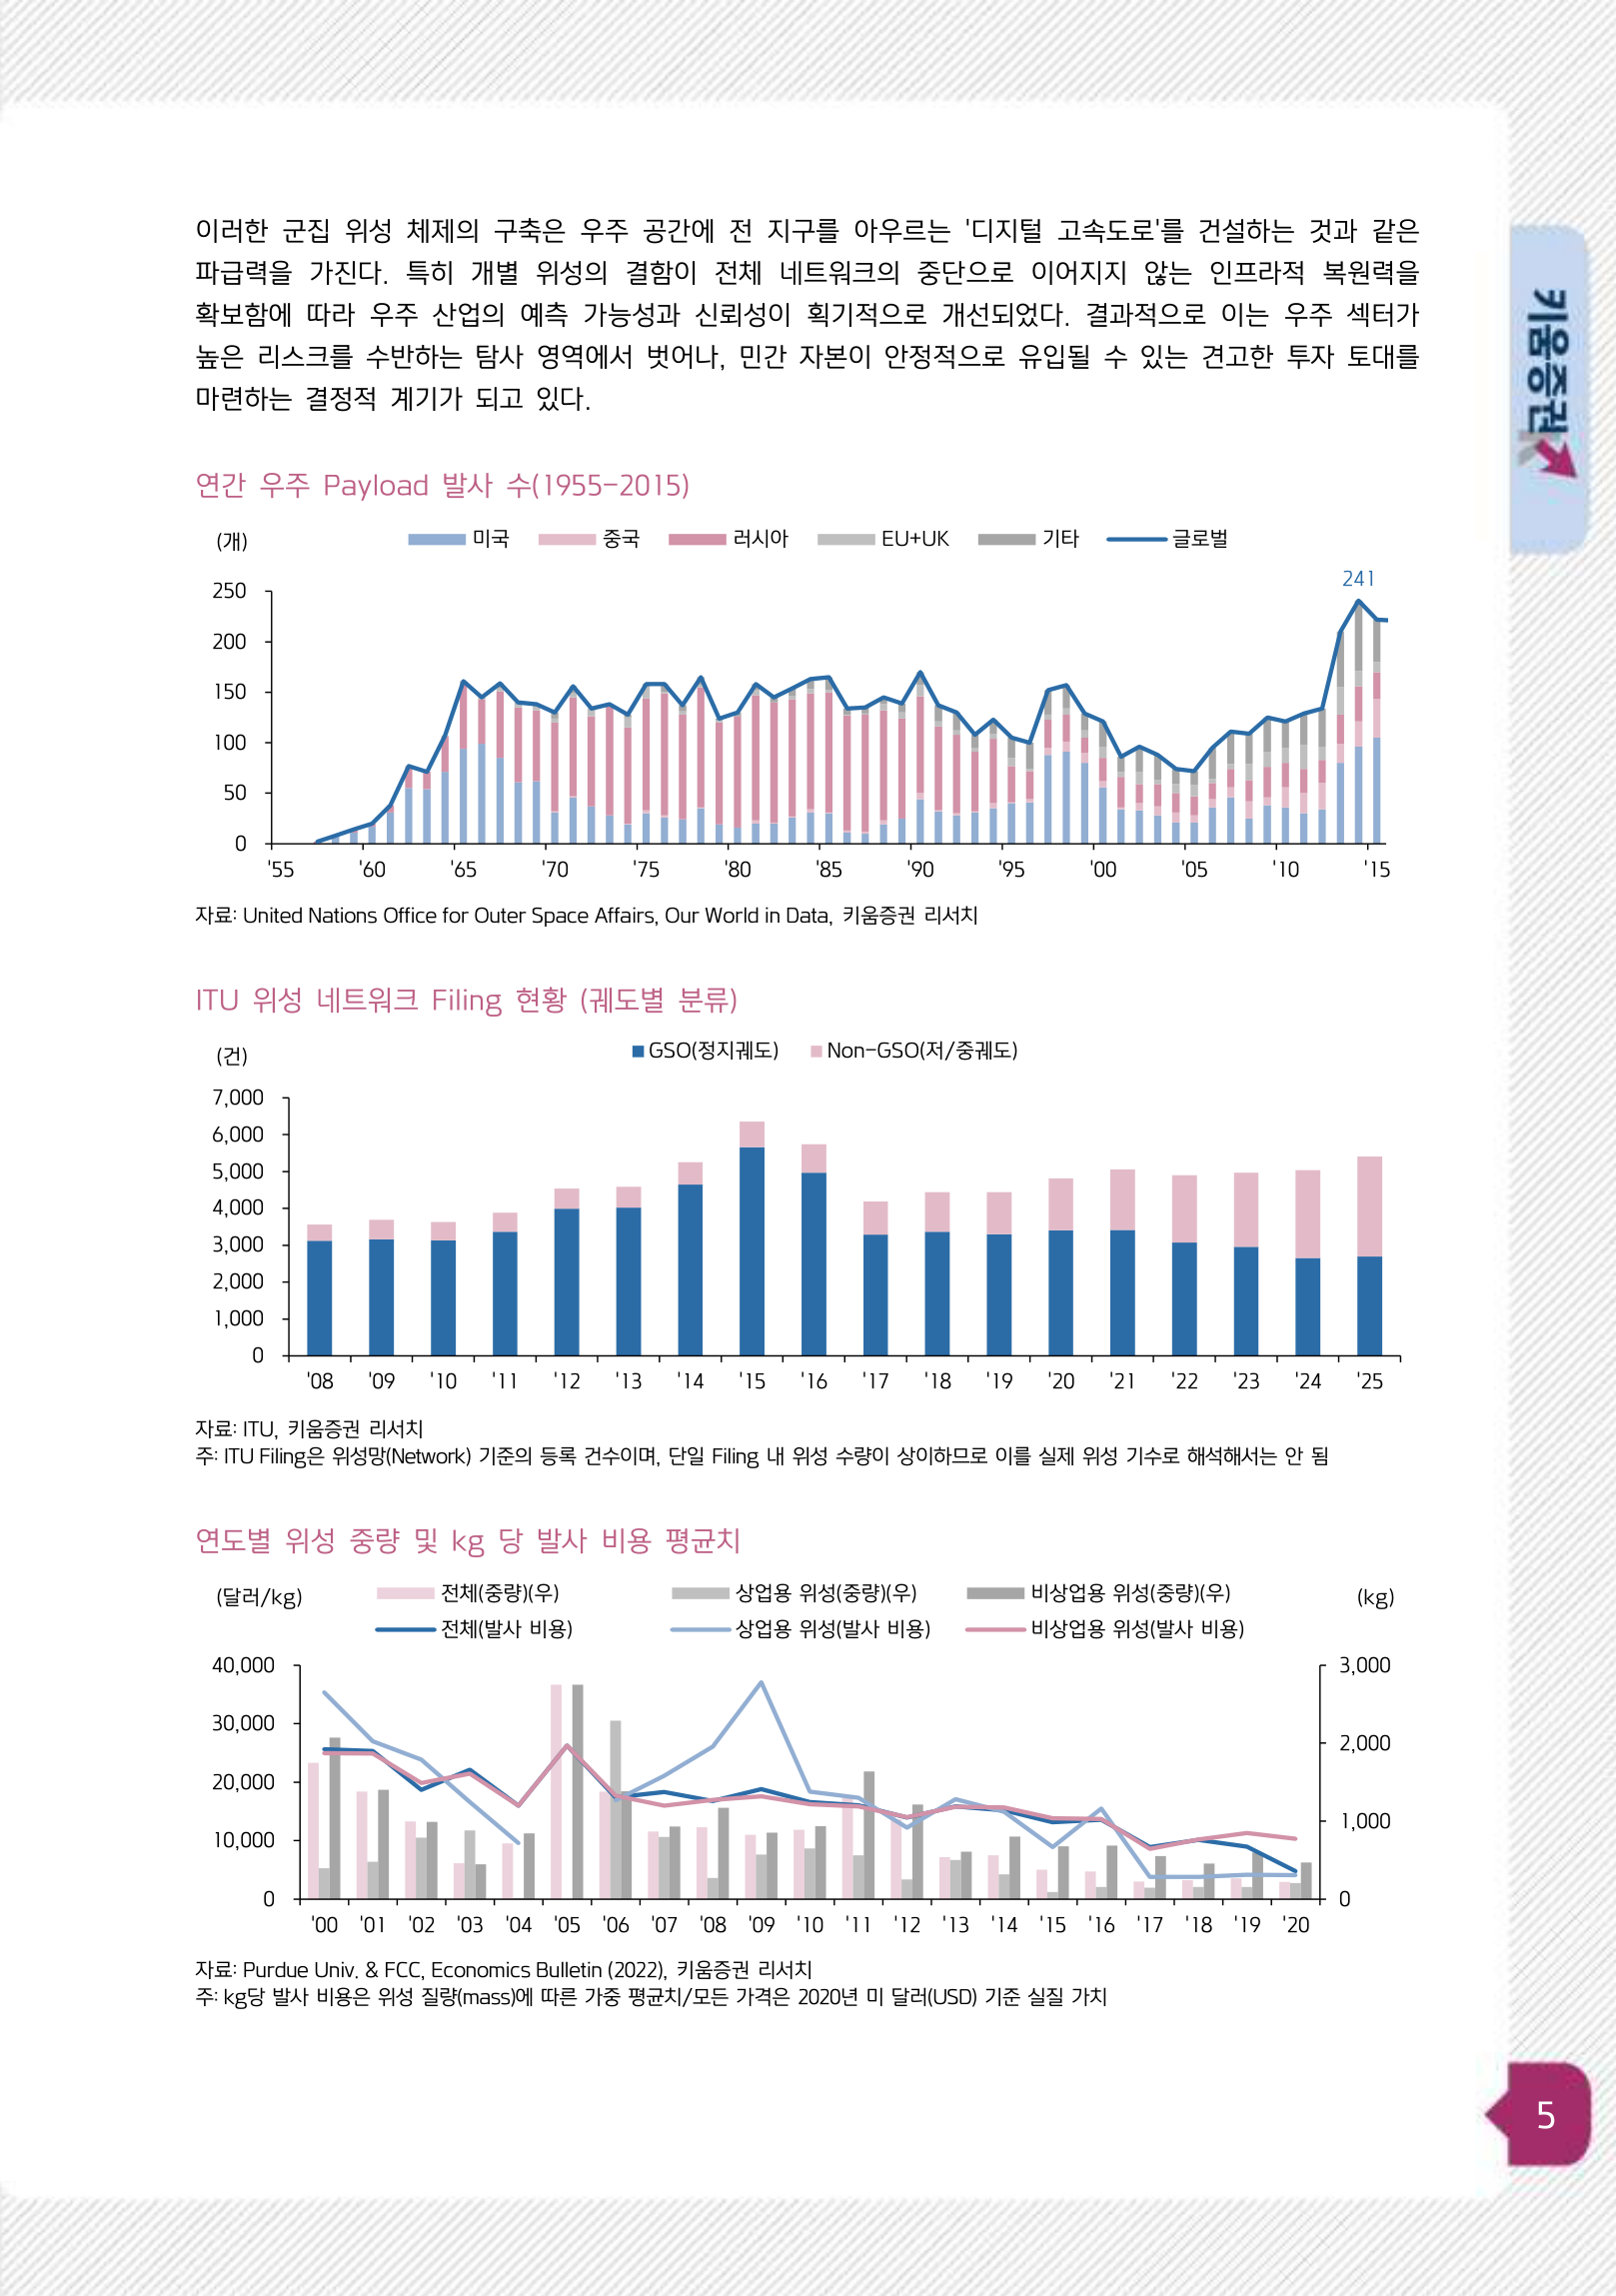
SpaceX가 지난 10년간 이룩한 본질은 발사 원가 혁신이다. 팔켆9 재사용 기술이 본격화된 2017년을 기점으로 LEO kg당 발사 비용은 1만달러+에서 2,600달러로 70% 하락했다. 글로벌 발사 횟수는 2017년 이후 연평균 17%씩 성장해 2025년 329회를 기록했다. Starlink는 2035년 EBITDA 715억달러(EBITDA Margin 81.1%)에 도달할 것으로 추정되며, 이를 뒷받침할 발사 횟수는 연평균 38.6% 성장해 2035년 182회에 이른다. D2C(Direct-to-Cell) 위성통신 혁명은 통신·국방을 넘어 자율주행·IoT·재난통신까지 신규 시장을 개척한다.
지상의 한계를 극복할 '궤도 컴퓨팅(Orbital Computing)'의 부상과 국가 안보 인프라로서의 하방 경직성이 결합되면서 우주 산업은 고성장 테크와 안보가 공존하는 '하이브리드 자산군'으로 재정의된다. 2024년 글로벌 정부 우주 지출은 역대 최고 1,350억달러를 기록했으며, 발사 서비스 시장은 2033년까지 CAGR 13.9% 성장해 461억달러에 이를 전망이다.
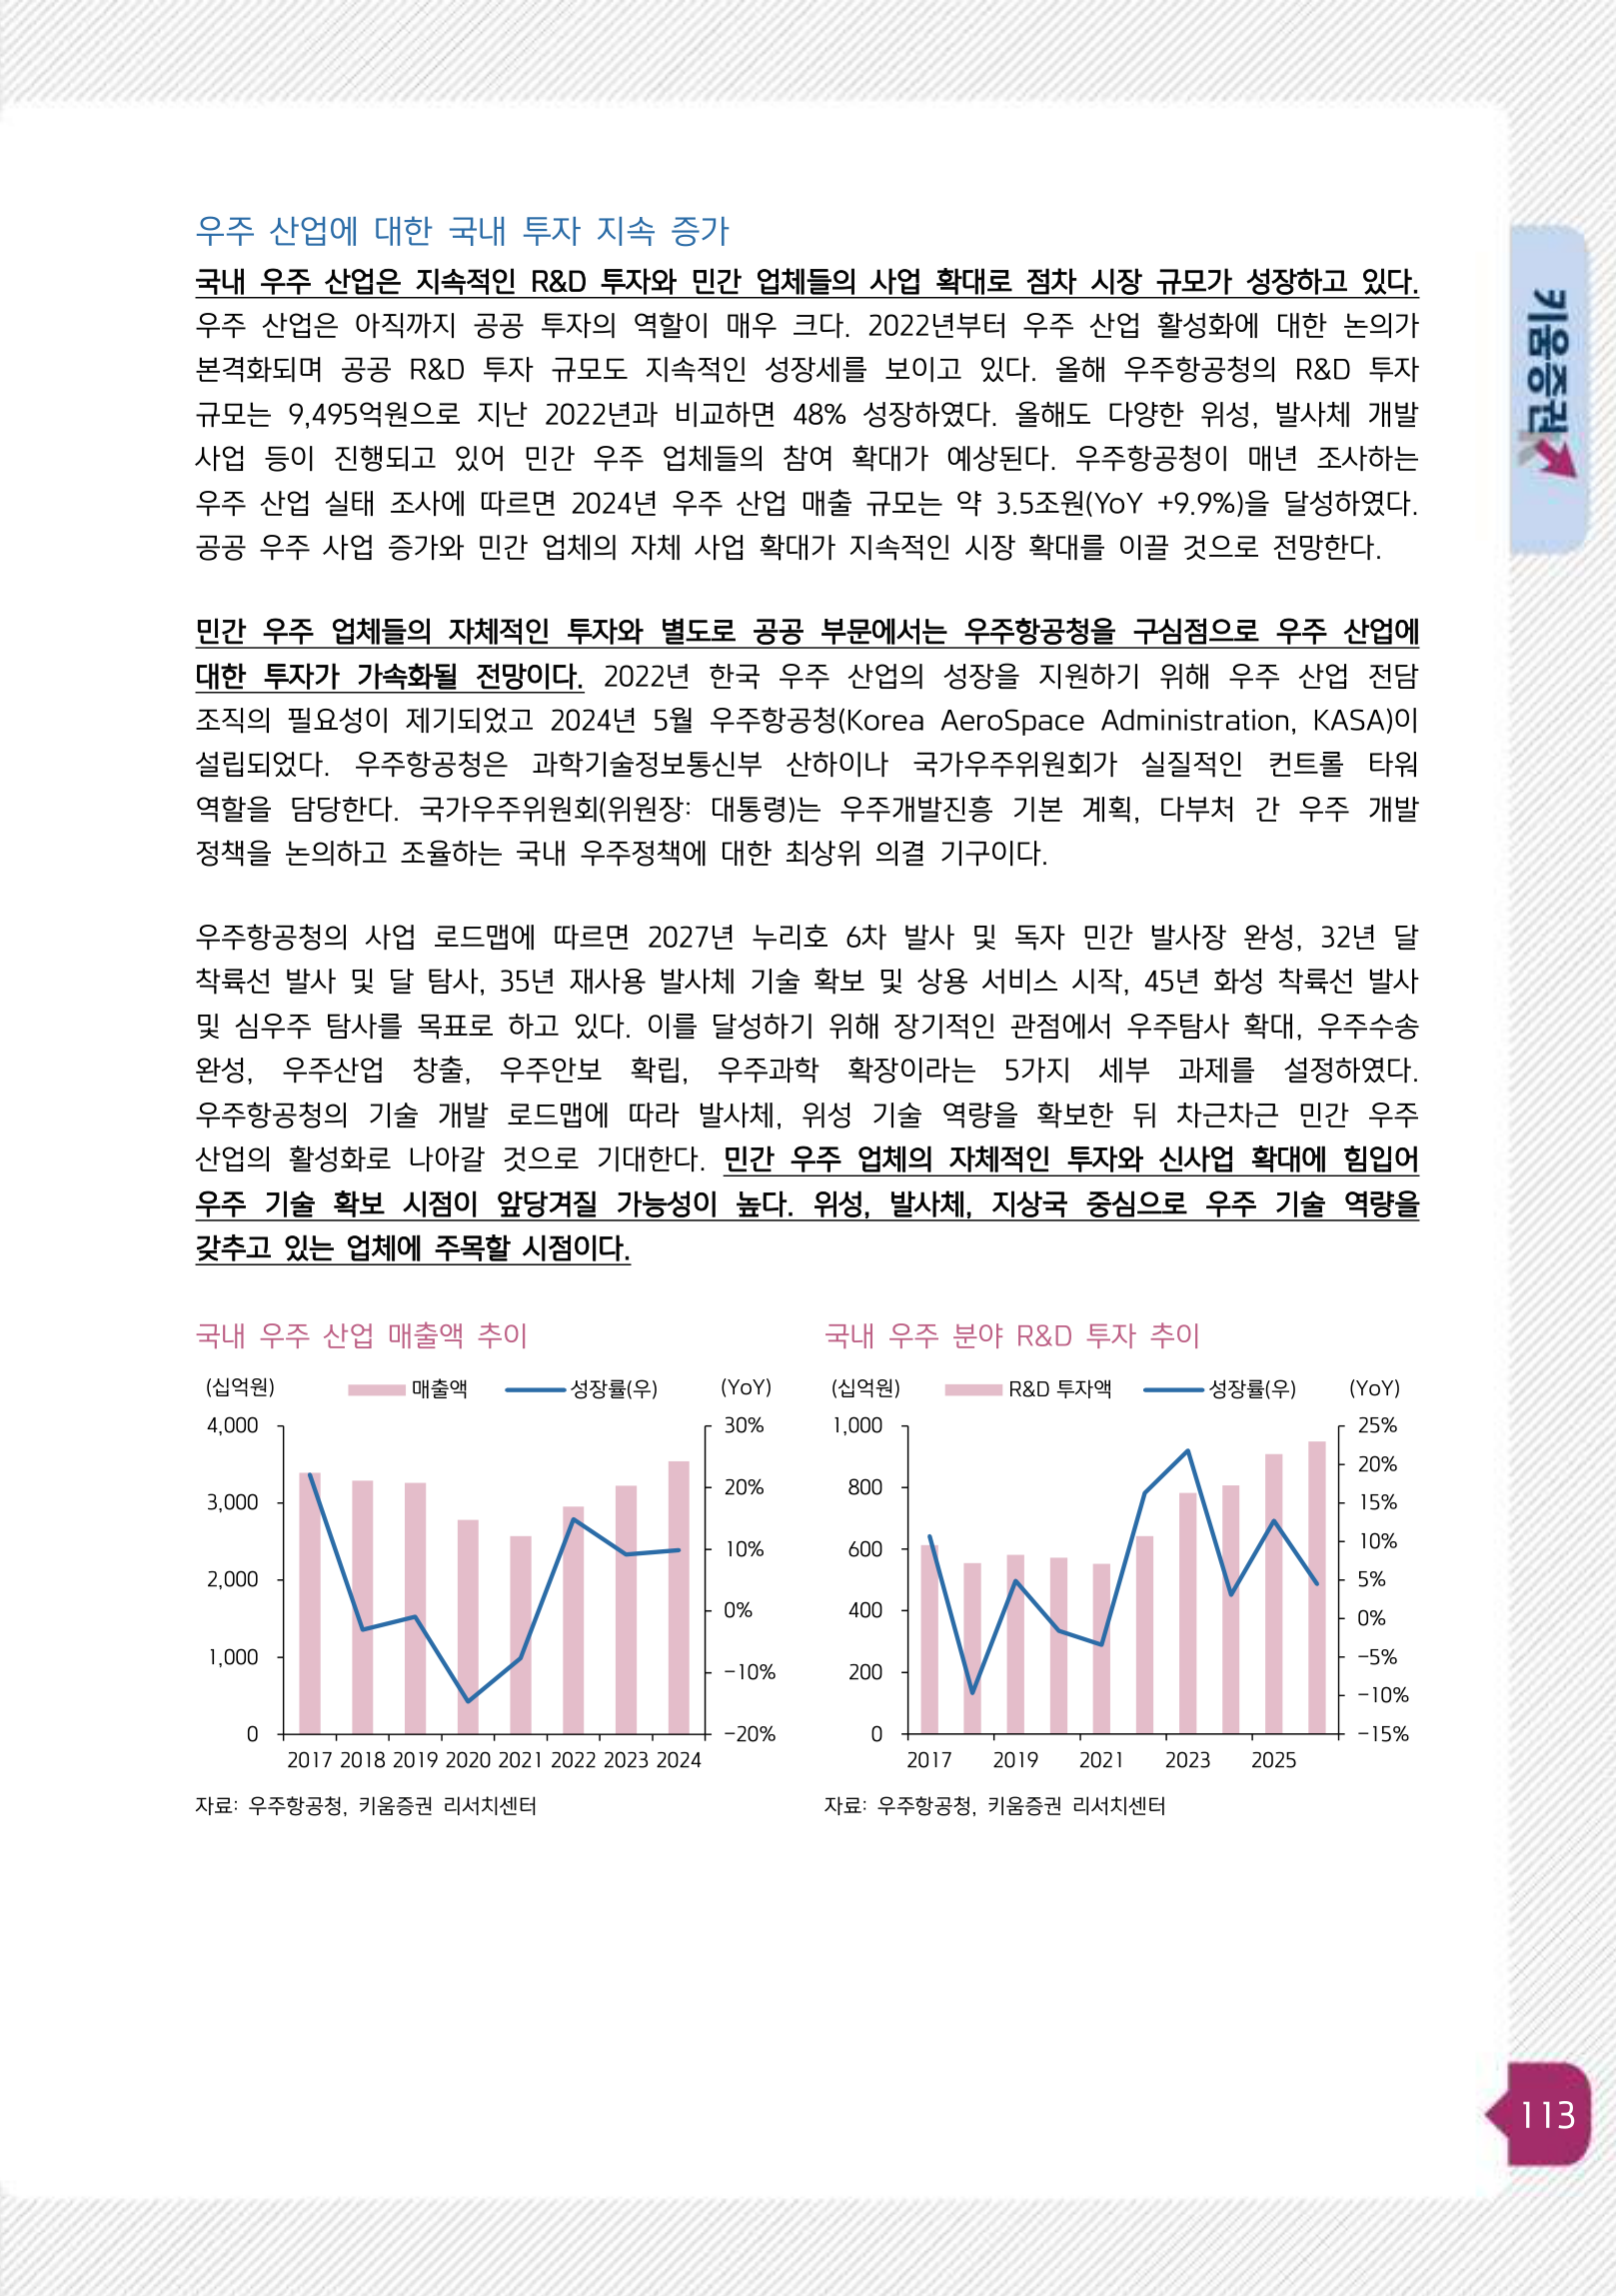
2026년 우주 업종에 대해 비중확대(Overweight) 의견이 제시된다. 올해 코스닥 우주 관련주는 SpaceX 상장 기대감으로 평균 +47% 상승했다. 우주항공청 R&D 투자 규모는 2026년 9,495억원으로 2022년 대비 48% 성장했고, 2024년 우주 산업 매출 규모는 약 3.5조원(YoY +9.9%)에 달했다. 우주항공청 로드맵은 2027년 누리호 6차 발사·민간 발사장 완성, 2032년 달 착륙선, 2035년 재사용 발사체 상용 서비스, 2045년 화성 착륙선까지 이어진다.
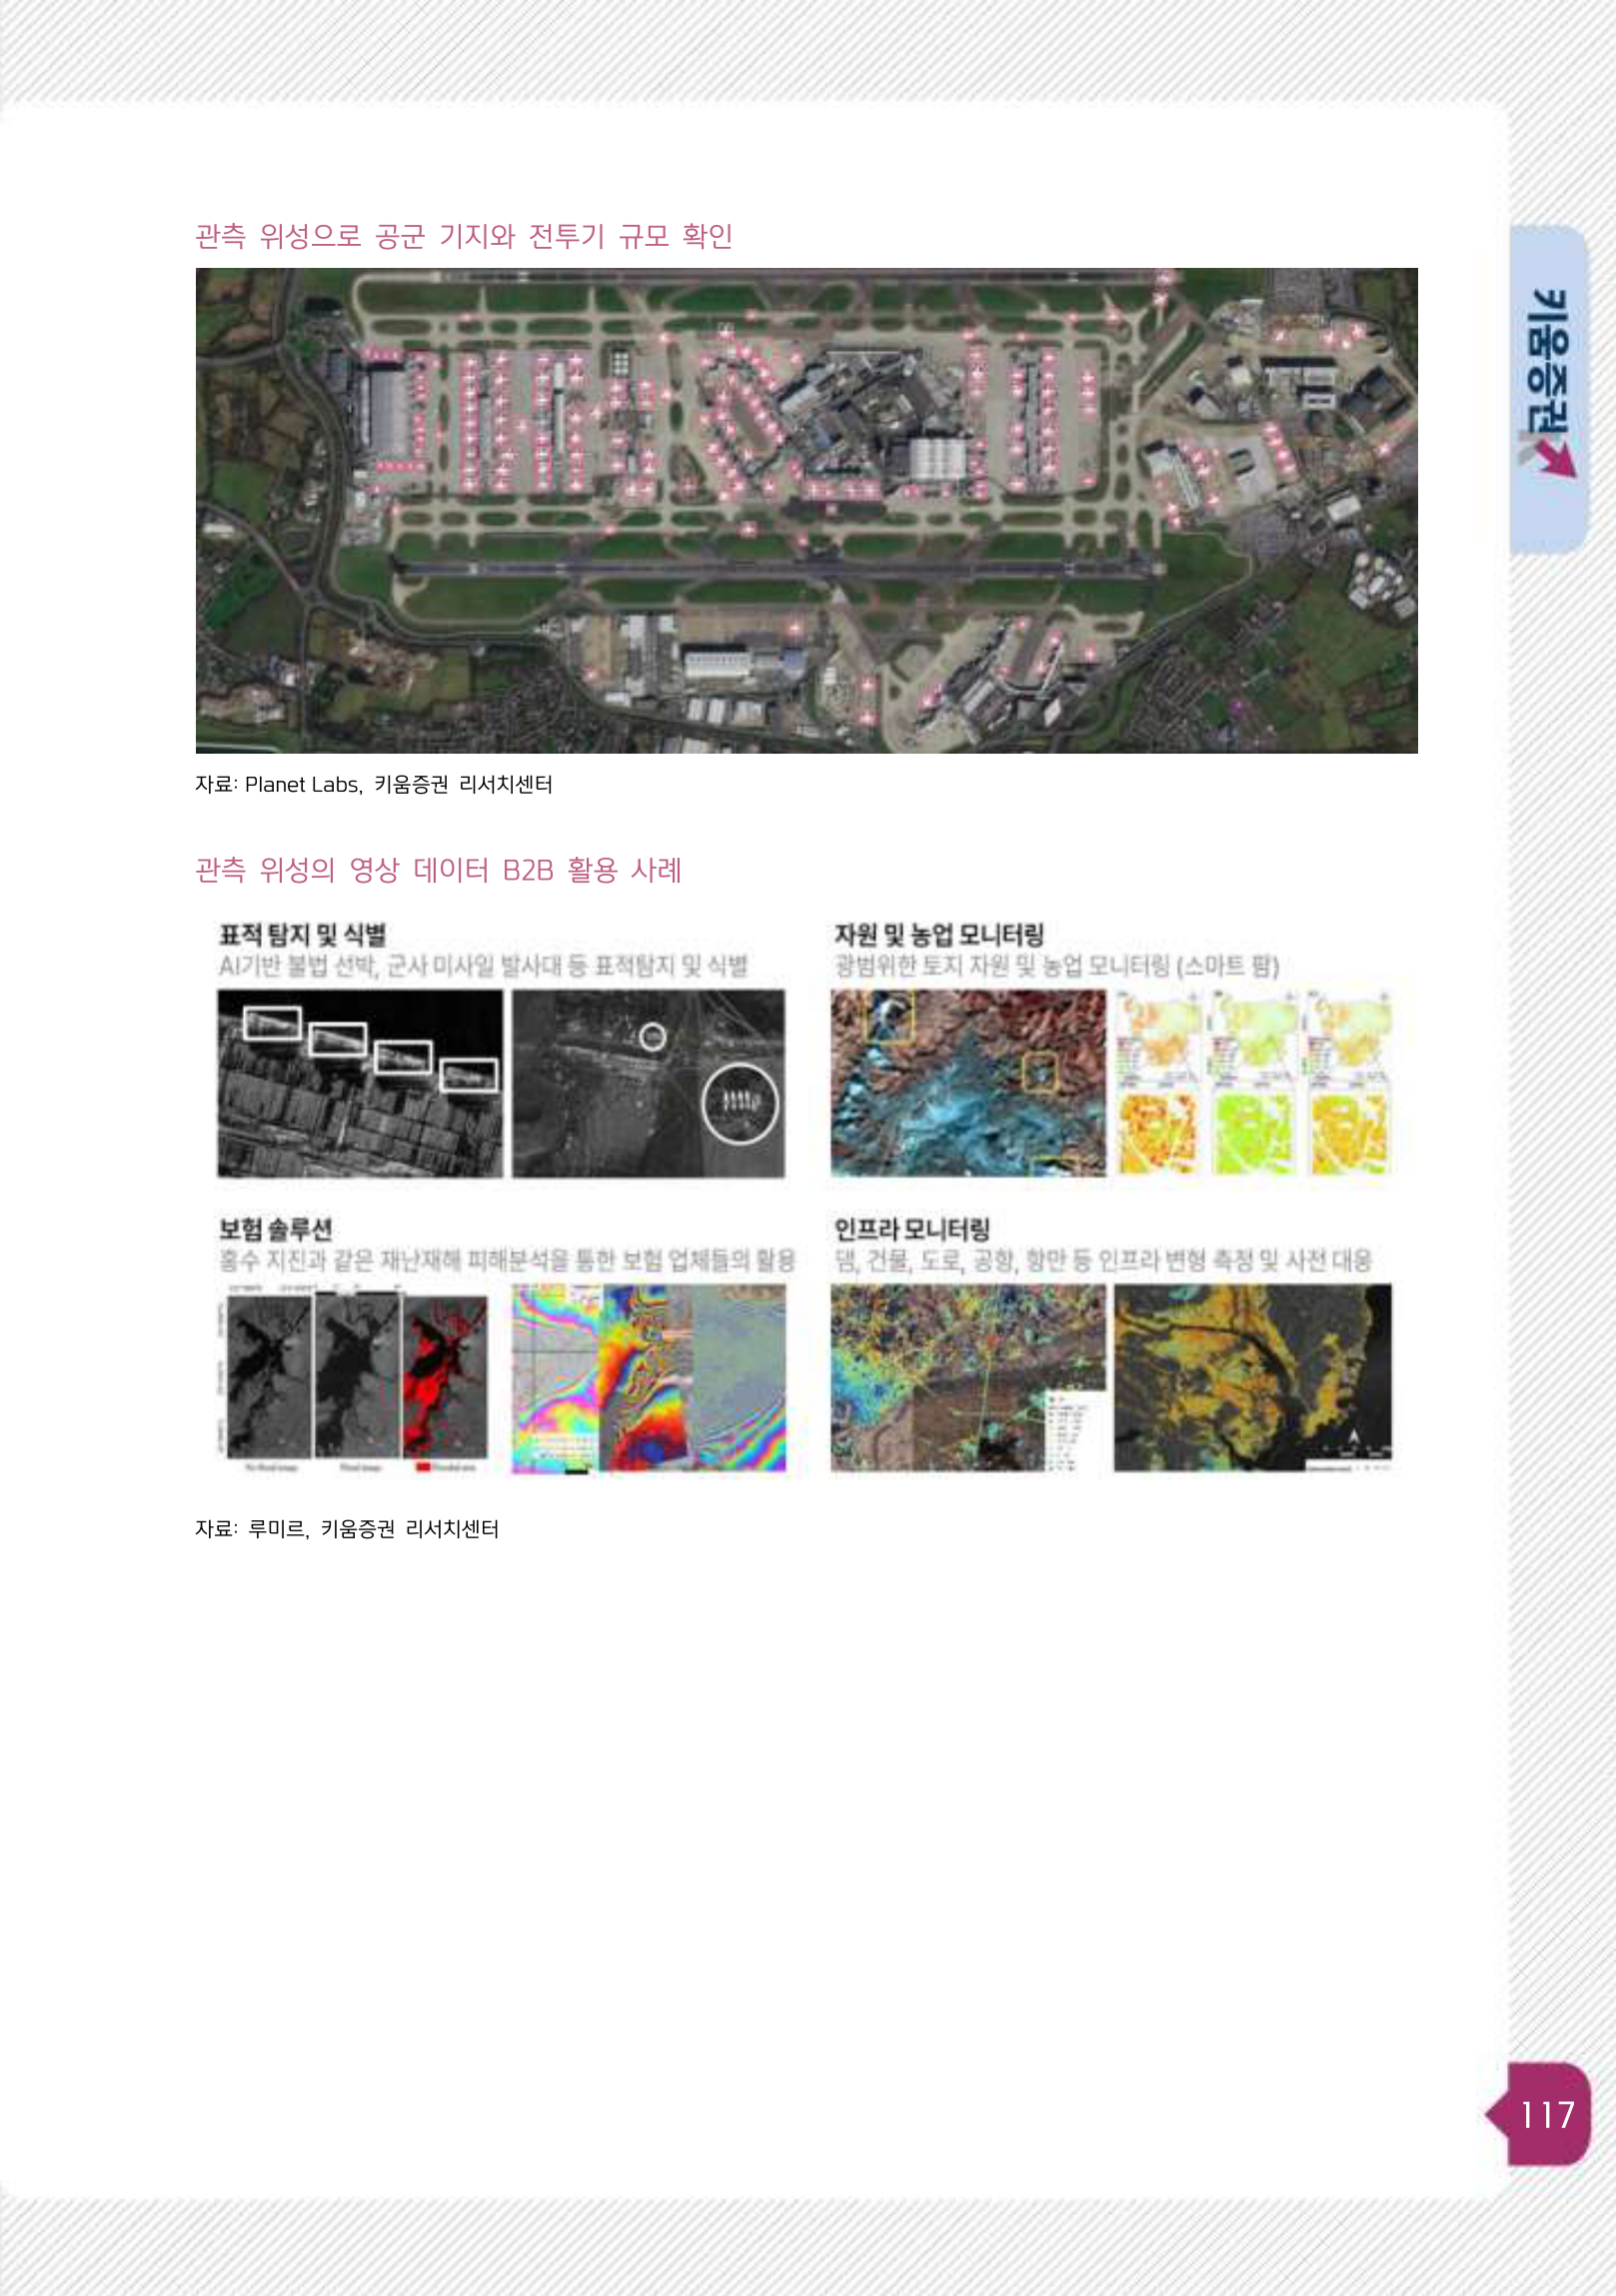
러시아-우크라이나 전쟁은 위성 정보가 현대전을 어떻게 바꾸는지 증명했다. ICEYE는 우크라이나에 4,000장의 SAR 영상을 제공해 370개 비행장·238개 방공·147개 탄약고를 식별하게 했고, 수집 데이터의 38%가 정밀 타격에 활용됐다. 한국도 2030년까지 1.4조원 규모 다부처 초소형 SAR 사업으로 40기 SAR 군집을 전력화한다. 한화시스템·세트렉아이 컨소시엄과 한국항공우주·LIG됱스원 컨소시엄이 경쟁 중이며, 26년 하반기 검증 위성 발사 후 최종 사업자 선정이 예상된다.