<aside> 📋 증권사: 하나증권 | 애널리스트: 이영주 (자산배분/해외크레딧) | 발간일: 2026-05-20 자산배분 비중(장기): 주식 47.3% (국내 9.5%/선진국 25.1%/신흥국 12.7%) | 국채 13.8% | 크레딧 9.5% | 대체투자 14.4% (원유 6.4%/금 8.0%) | 유동성 8.0% 선호 영역: AI 플랫폼(M7), AI 인프라(반도체·전력·네트워크), 산업재(전력망·냉각), 우량 크레딧, 미국 단기채·달러 작성자: 잠실개미
</aside>
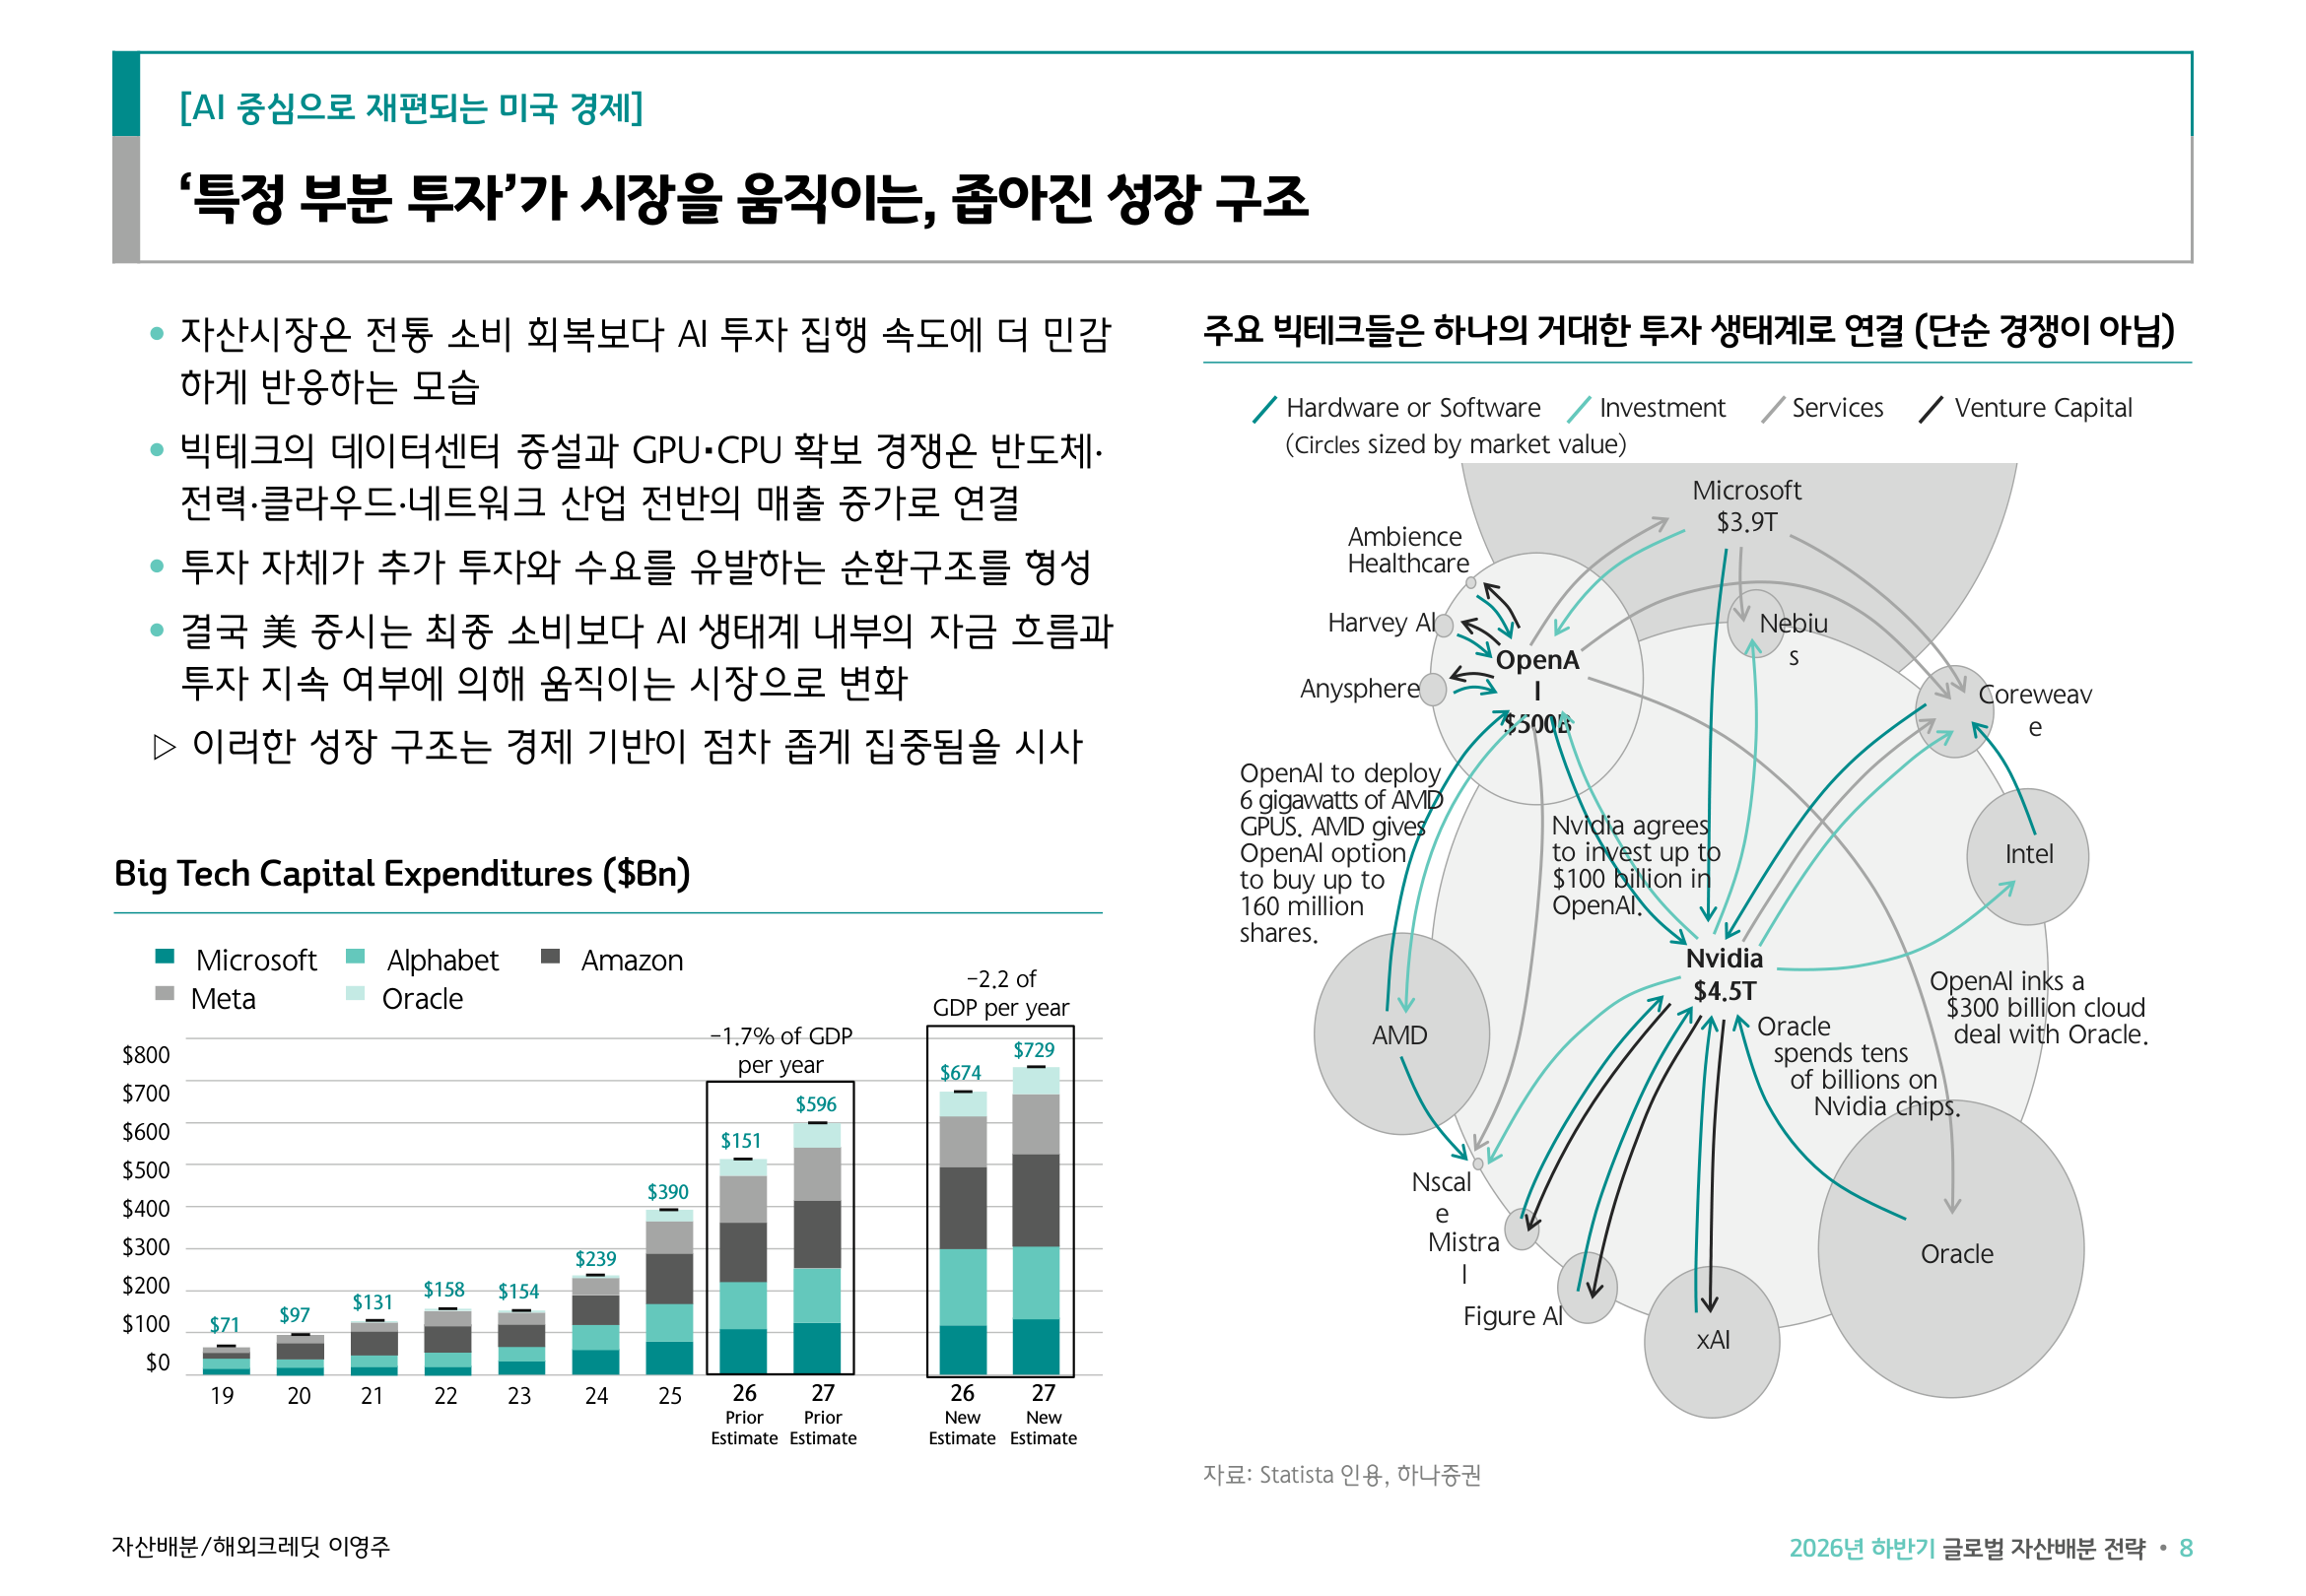
리포트는 현재 미국 경제를 과거처럼 소비·주택·고용이 동시에 확장되는 구조가 아니라, AI 인프라 투자 중심으로 재편되는 단일 엔진 성장 국면으로 진단한다. 2026년 1분기 미국 GDP 성장률 2.0% 가운데 데이터센터·반도체·네트워크 장비 중심의 비주거 민간투자 기여도가 1.39%p로 전체 성장의 거의 70%를 설명한 것이 핵심 근거다. 컴퓨터/주변기기 투자 규모는 3,861억 달러로 전년 대비 73%, 2022년 대비 147% 폭증했다. 이는 단순한 특정 산업 호황이 아니라 AI 투자 확대가 다시 관련 산업 투자와 자산 가격 상승을 자극하는 자기강화적 순환 구조가 형성되고 있음을 의미한다.
마이크로소프트·알파벳·아마존·메타·오라클의 합산 CAPEX는 2025년 약 5,960억 달러에서 2026년 6,740억 달러, 2027년 7,290억 달러로 상향 조정되고 있다(GDP 대비 -2.2% 수준의 막대한 자본 지출). 더 중요한 것은 이들이 단순 경쟁이 아니라 하나의 거대한 투자 생태계로 연결되어 있다는 점이다. 오라클이 엔비디아에 수백억 달러를 쓰고, 오픈AI가 오라클과 3,000억 달러 클라우드 계약을 체결하며, 엔비디아가 다시 오픈AI에 최대 1,000억 달러를 투자하는 식의 순환 자금 흐름은 시장이 전통적 소비 회복보다 AI 생태계 내부 자금 흐름과 투자 지속 여부에 더 민감하게 반응하도록 만들었다.
미국 노동시장은 표면적으로 안정되어 보이지만 내부적으로는 변화가 진행 중이다. FIIPB(금융·보험·정보·전문서비스) 등 화이트칼라 산업의 고용 합계는 팬데믹 이전 추세선 대비 약 -7.2% 이탈했으며, 이는 약 266만 개 일자리가 미창출됐다는 의미다. 시간당 평균임금 상승률은 2022년 5.9%에서 3.5%까지 하락했고, 물가를 감안한 실질 개인소득 증가율은 더 빠르게 둔화 중이다. 2026년 4월(YTD) 기준 기술업종 해고는 이미 2025년 연간(12.4만건)의 74%인 9.2만건에 달한다. AI 확산은 인건비 절감을 넘어 결과 중심 가격체계로 매출 구조 자체를 변화시키고 있어, 소프트웨어·컨설팅·법률·디자인 등 고부가가치 산업의 수익 모델까지 위협하고 있다.
리포트는 현재 인플레이션이 단순한 에너지 가격 문제가 아니라 구조적 명목지출 과열·공급망 불안·재정확대가 동시에 작동한 결과라고 분석한다. 미국 명목지출 규모는 31.9조 달러로 중립 수준(4~4.5%) 대비 2,600억 달러(+0.82%) 초과 상태가 4분기 연속 지속되고 있다. 명목지출 5% = 실질성장 2% + 인플레 3% 수준에서, 중립지출이 1.8~2% 실질성장 + 2% 목표인플레인 점을 감안하면 인플레의 본질은 에너지 가격이 아닌 구조적으로 높은 명목지출에 있다는 것이다. 이로 인해 연준은 금리를 인하해도 자산시장·물가 부담이 커지고, 고금리를 유지해도 성장·고용 부담이 확대되는 제약된 정책 환경에 놓여 있다.
달러 약세와 탈달러화 논란이 반복되지만 실제 글로벌 자금은 미국 실질수익률 우위와 AI 투자 사이클을 따라 다시 달러 자산으로 집중되고 있다는 것이 핵심 메시지다. BIS 외환거래 통계상 달러 비중은 2022년 88.4%에서 2025년 89.2%로 오히려 상승했다. 중국의 미국채 보유 감소도 단순 탈달러화가 아니라, 룩셈부르크·벨기에 등 글로벌 커스터디 구조 변화에 따른 통계 착시 측면이 크다. 즉, 중국은 달러 자산 자체를 줄였다기보다 보관·결제·접근 경로를 다변화한 것이며, 이는 2022년 러시아 외환보유고 동결 이후 주요국이 "달러 자산"보다 "달러 접근성" 리스크를 함께 고려하는 분위기를 반영한다.
리포트는 금을 단순 인플레 헤지 자산이 아니라 지정학 리스크·재정확대·금리 변동성 동시 확대 국면의 전략 자산으로 재정의한다. 글로벌 중앙은행의 금 순매수 규모는 2010~2021년 평균 473톤 대비 2022년 이후 1,000톤 수준으로 두 배 이상 확대됐다. 이는 달러 시스템을 대체하려는 움직임이 아니라, 달러 시스템 내부의 불확실성에 대응하는 수단으로 자리잡는 모습이다.