<aside> 🔄 하나증권 리서치센터 글로벌투자분석실 이재만 Strategist · 2026-06-30 30페 · 단순한 상승·하락 전망이 아니라 '순환매의 조건'이라는 3대 변수(이익 격차 축소 + 유가 안정 + 금리 부담)의 함수로 주도주·적쟬 종목을 결정하는 자한 보고서. 코스피 상단을 11,450p(2027E 순이익 946조 × PER 9.9배)로 상향·하단은 7,900p(20일 이격도 94% 적용)로 제시. 2026년 = 1999년 닷컴 투자 성장기와 유사해서 금리 상승해도 지수 상승이 가능하며, 선별은 FCF > 순이익 + 2Q/3Q QoQ + OPM 상승의 세 보수적 설명으로 명시적. 삼성·SK하이니스 제외 상황에서 이익 순환매가 쉬운 시점이지 않으며 S&P500 M7→Non M7 동조화와 일치한 구조적 갤드라임. 종목 추천: 삼성·SK하이니스·효성중공업·LG이노텍·현대로템·한국항공우주·대덕전자·한미약품 + S&P500 9종.
</aside>
이재만 Strategist의 30페 7월 보고서는 일반적인 증권사 7월 전망 보고서들과 다른 접근을 취한다. "상승이다 하락이다"라는 이분법적 전망이 아니라 *"순환매의 조건"*이라는 프레임워크를 제시해 일단계 메타 모델로 올린다. 이 폈있 세 변수는 (1) 이익 증가율의 격차 축소, (2) 유가 레벨다운에 따른 의존 구간의 상대적 수혜, (3) 채권금리의 흐름에 따른 설고 설러의 구조적 이동이며, 이 세 변수의 조합이 주도주·상권·적쟬 종목의 구조적 이동을 결정한다. 이 프레임워크를 통해 이재만 Strategist는 단순한 "매수/매도"가 아니라 "어떤 종목이 주도주의 자리를 차지하고 그동안 주목받는 종목은 어떤 구조적 이유로 소외되는가"라는 구조적 질문을 메시지로 올리면서, 이 조건들 수명운이 조개도는 구간이 제일 주의해야 할 시점이라 적는다.
이 보고서의 가장 철학적·구조적 핵심은 2026년을 1999년 닷컴 투자 성장기와 구조적으로 비교한다는 점이다. 이재만 Strategist의 구조적 통찰은 경제 성장의 축이 1998-99는 Tech 투자 주도였고, 2021-22는 팬데믹 이후 재정확장을 기반으로 한 소비 주도였으며, 2026-27는 다시 투자 주도 — 특히 AI 투자 주도의 성장 구간이라는 구조적 관찰이다. 이 구조적 관찰이 핵심적인 이유는 경제 성장의 주도자가 '투자→소비→투자'로 이동하는 구간이 금리 상승 구간에서의 주가 반응을 완전히 달리 만들기 때문이다. 소비 주도 구간(2021-22)에서는 고금리·고유가가 소비에 부정적을 미치며 주가 하락을 유발했으나, 투자 주도 구간(1998-99, 2026-27)에서는 고금리에도 투자가 이어지면서 기준금리 인상 후에도 지수가 상승했다는 수치적 관찰이다. 미국 GDP 내 Tech 투자 비율이 1999년 4.5%에서 2026년 23.0%·2027년 27.8%로 증가하는 구조적 그림자가 이 클레임을 수치적으로 장조한다.
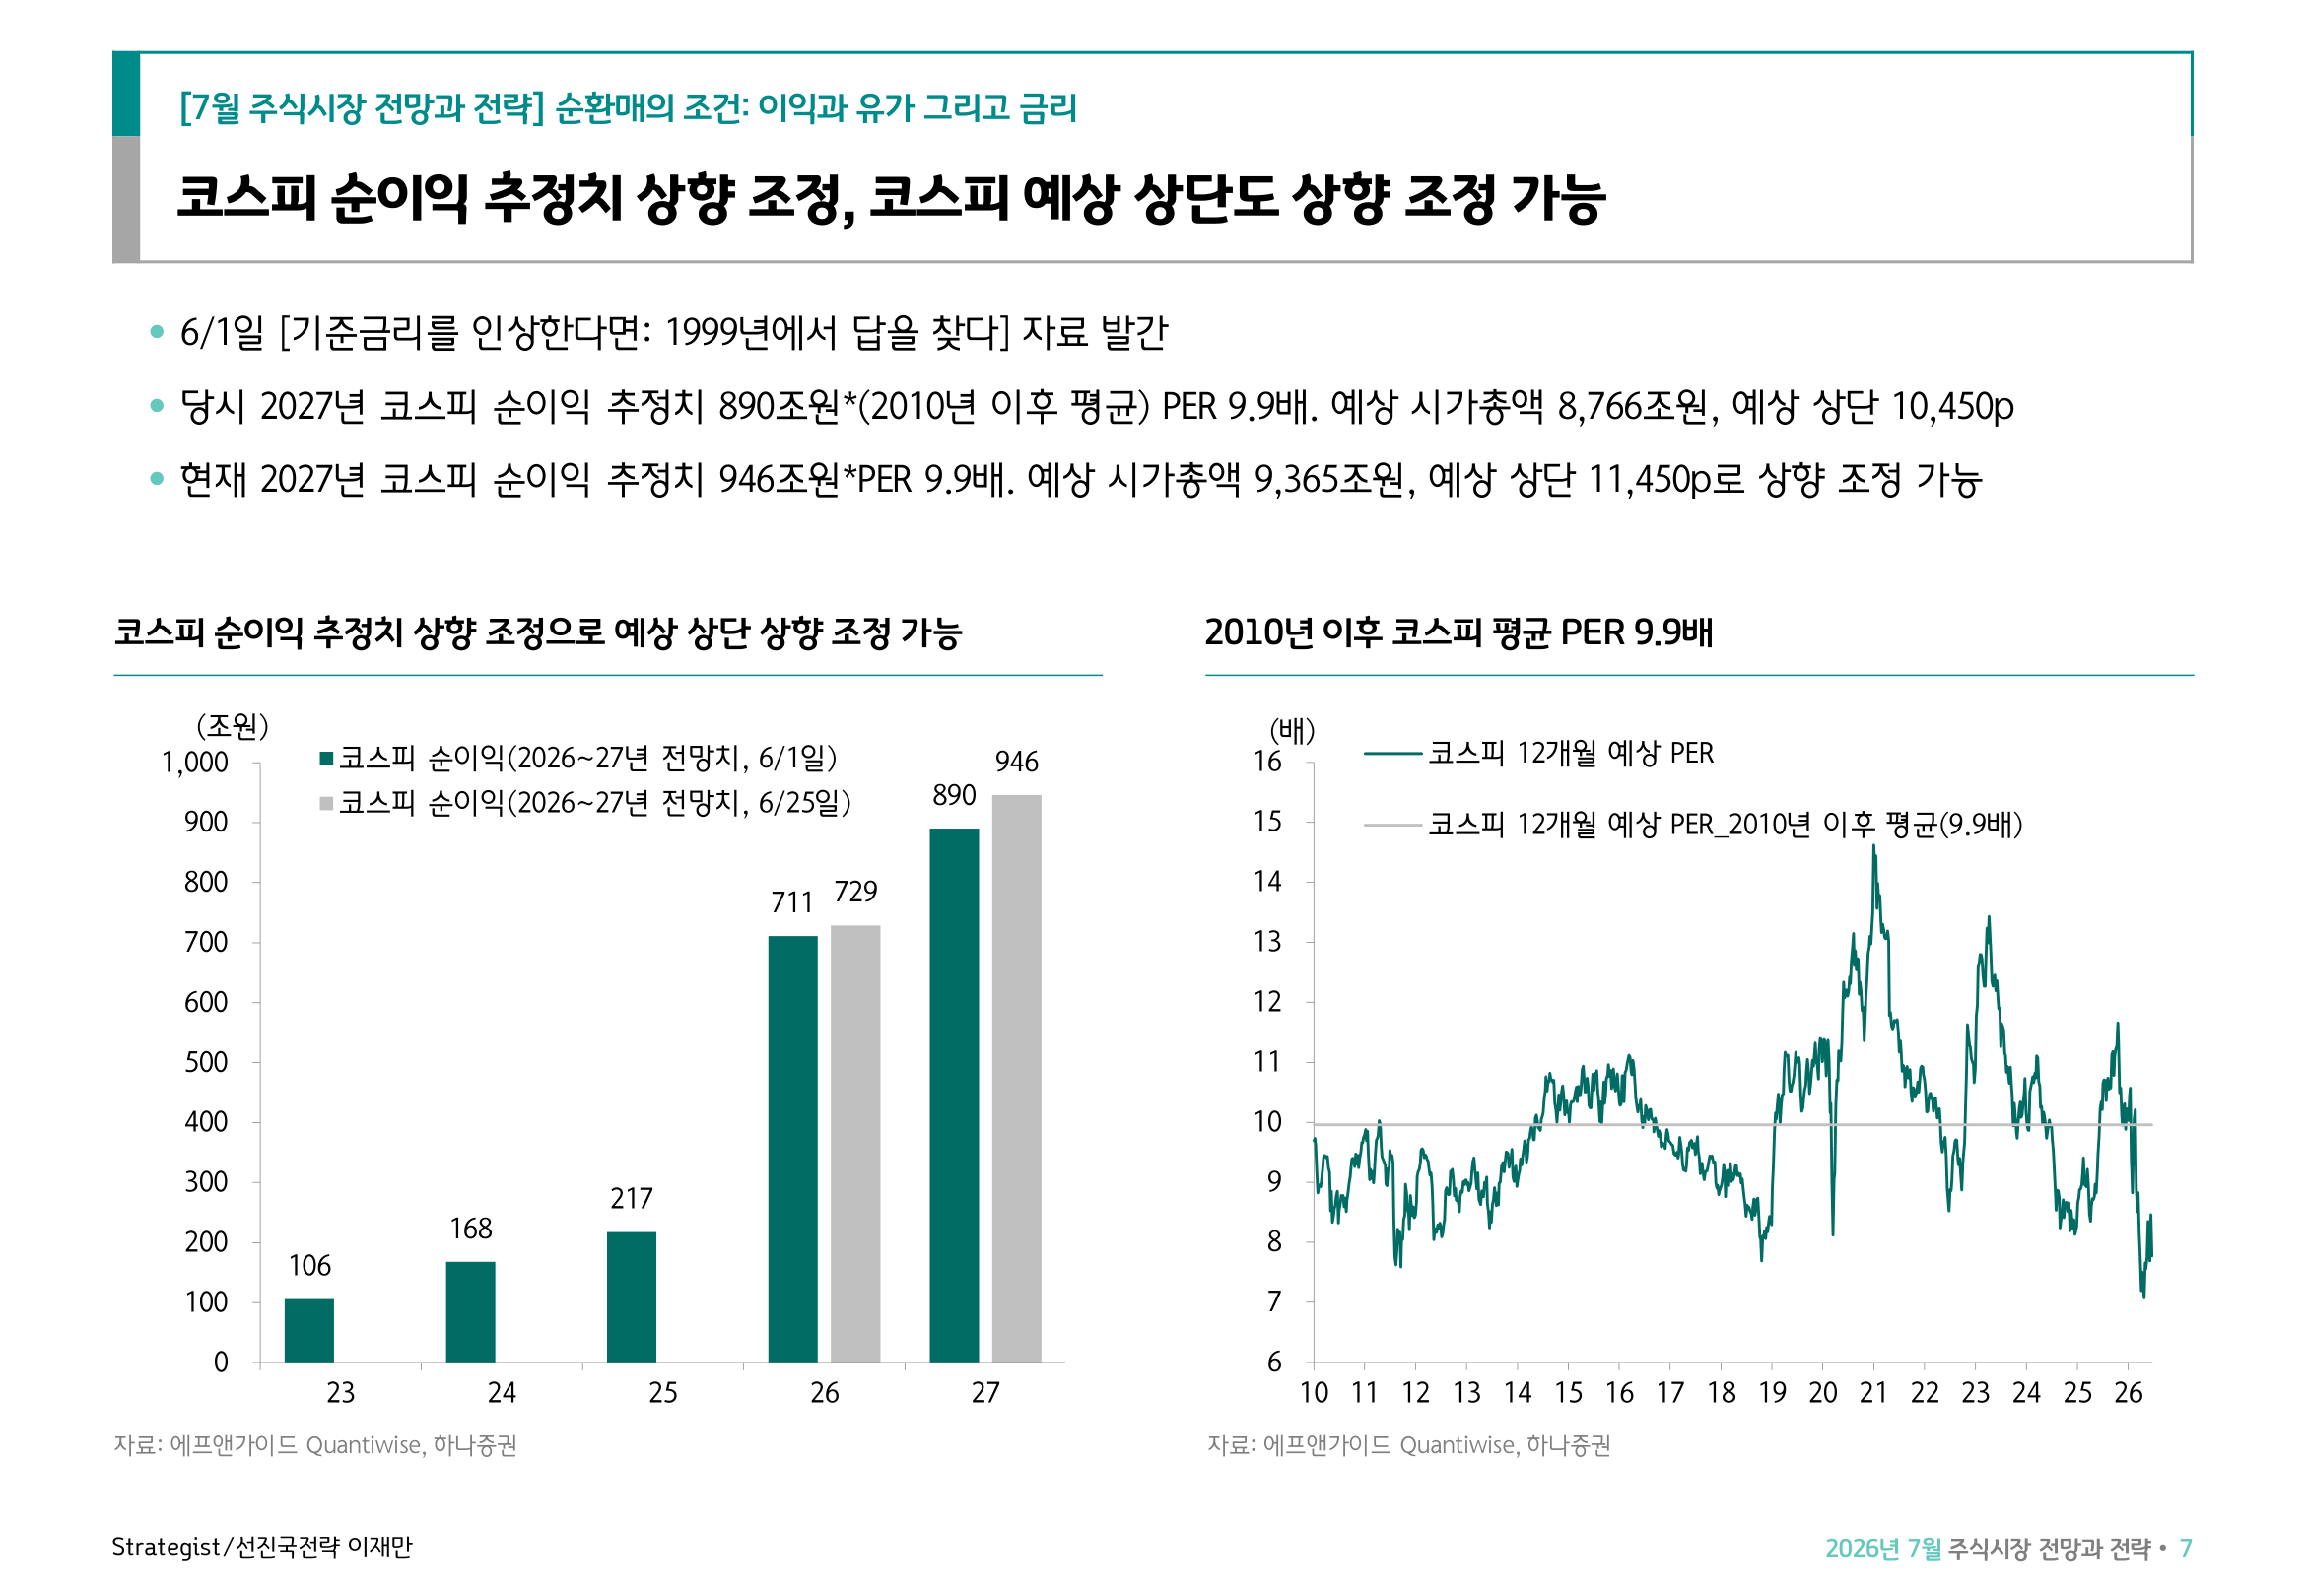
코스피 상단의 수학적 구조는 대신증권과 거의 동일하지만 하나증권은 조금 다른 구조로 도출한다. 6/1일 기준 2027년 코스피 순이익 추정치 890조 원에 평균 PER 9.9배를 적용한 코스피 상단이 10,450p였는데, 6/25일 기준 순이익 추정치가 946조 원으로 상향되면서 코스피 예상 상단이 11,450p로 업델레이드되었다. 이 레벨업의 핵심은 멀티플(PER 9.9배이 변하지 않아 있다)이 아닌 EPS의 구조적 상향·코스피 제도·시장 환경의 변화가 겹쳐서 나타난 구조적 개선이라는 점이며, 이게 하나증권 보고서의 명시적 메시지다. 하단은 7,900p로 제시되었는데, 이는 6월 초 연준 기준금리 인상 우려 당시 코스피의 20일 이격도 저점 94%를 적용한 수동적 하단이다. 대신·하나 두 증권사가 서로 다른 접근을 했지만 코스피 상단을 11,450~11,500p로 동일한 수준으로 제시했다는 점이 구조적으로 일치하는 주웸한 소식이다. 더 나아가 서킷브레이커 회복 기간이 2026년 이전 32거래일에서 현재 5-6거래일로 단축된 점도 시장의 구조적 회복력 강화를 넓게 명시적으로 설명한다.
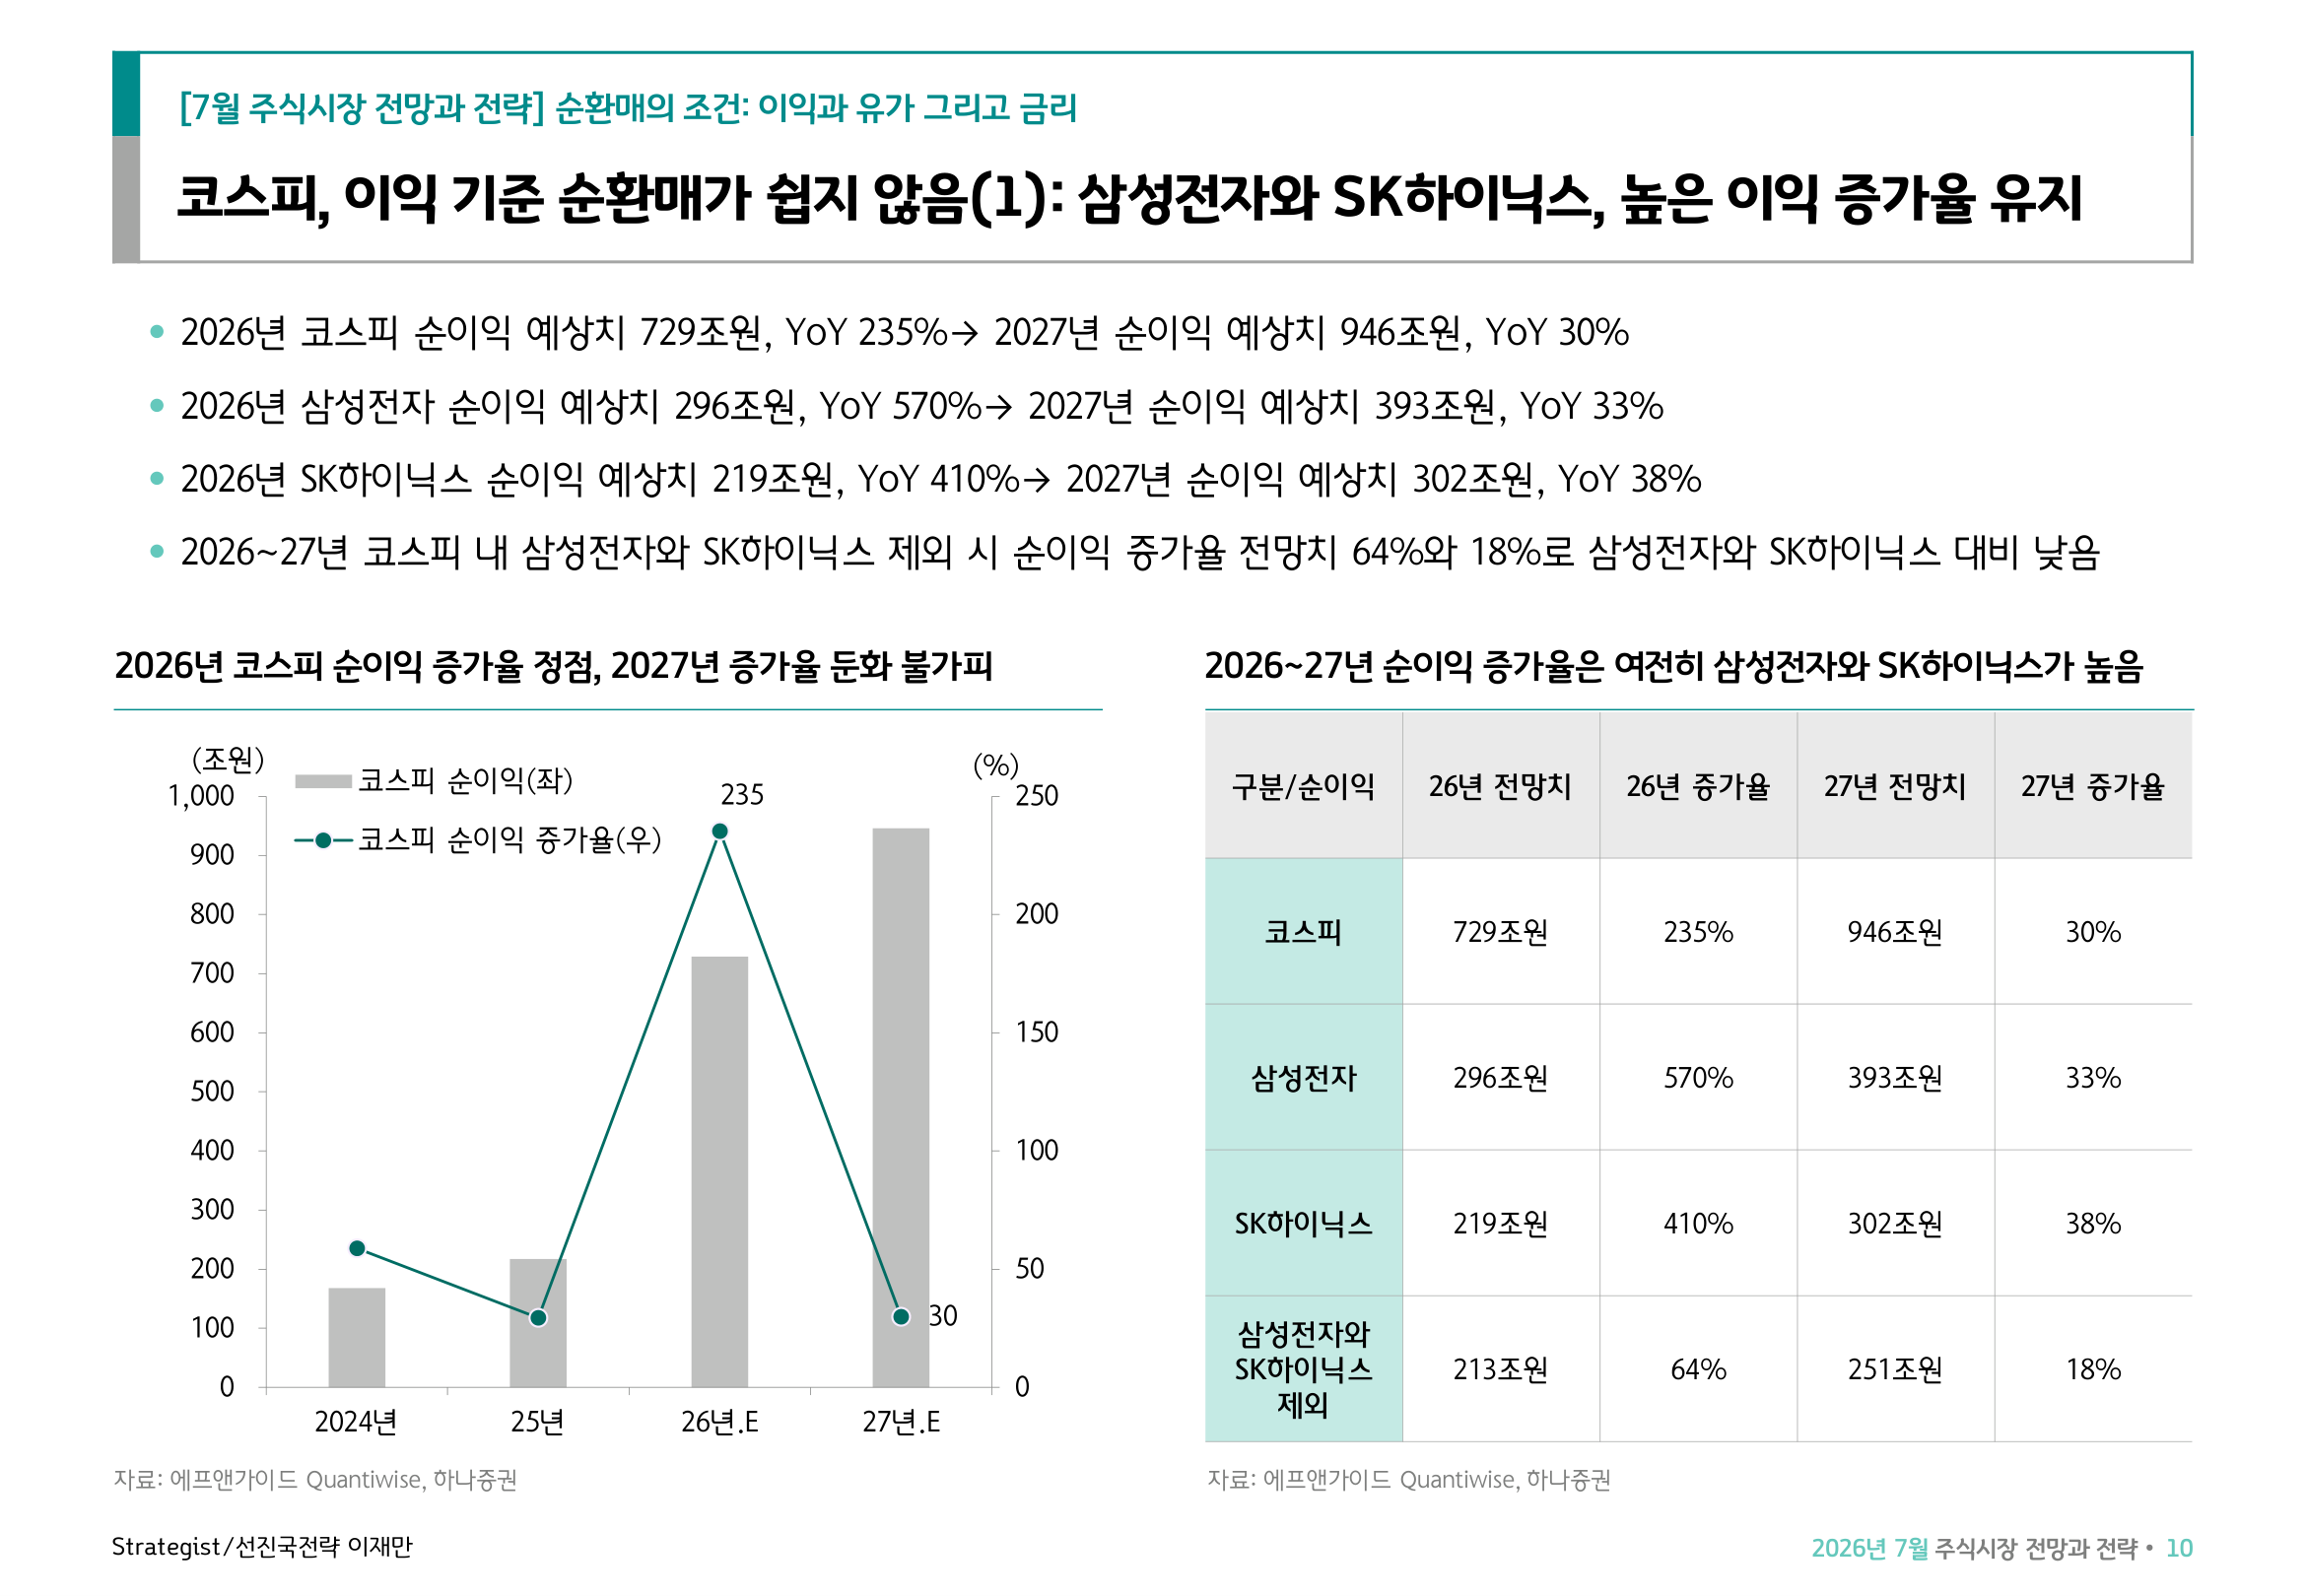
이재만 Strategist가 명시적으로 적은 순환매의 첫번째 조건은 이익 증가율의 격차 축소다. 그러나 이 조건이 한국 증시에서 쓰이기 쉬운 시점이 아니라는 소식이 이 보고서의 명안이다. 2026년 코스피 순이익 예상치는 729조 원(YoY +235%)에서 2027년 946조 원(YoY +30%)으로 증가하는데, 삼성전자 순이익 증가율이 2026 +570%·2027 +33%, SK하이니스가 2026 +410%·2027 +38%로 압도적으로 높고, 삼성·하이니스를 제외한 순이익 증가율은 2026 +64%·2027 +18%로 훨씬 낮다. 이는 "이익 기반 순환매"이 쉬운 시점이 아니라는 구조적 관찰이며, 이는 삼성·하이니스 독주 구조가 잔존한다는 의미다. 독토로 S&P500에서는 M7 순이익 증가율이 2025 +26%에서 2026 +44%로 높아지고, Non M7 순이익 증가율은 +9%에서 +39%로 극으로 축소되면서 이익 격차가 거의 사라지고 있다. M7 YTD +2% vs Non M7 +14% 의 주가 수익률 제도도 이를 샘플대 보여주며, 이곳이 미국은 순환매 진행 중이고 한국은 아직 순환매가 쉬운 시점이 아니라는 구조적 슌드라임*을 명시적으로 드러낸다. 이재만 Strategist의 권고는 "한국 순환매 기대는 리아대포튼 대상"*이며, 삼성·하이니스 코어는 유지하는 구조적 필존성을 인정한 다음 해외 분산을 추구하는 구조적 대안이다.
순환매의 둘째 조건은 유가 레벨다운이며, 이재만 Strategist는 이 구간의 수혜 업종을 명확히 서술한다. 미국-이란 종전협상으로 WTI가 70달러 수준까지 하락하면서 S&P500에서는 은행·S/W의 주가 수익률이 높아지고, 코스피에서는 제약/바이오·S/W의 주가 수익률이 높아지는 구조적 수혜 구간이 명시적이다. 이는 2026년 상반기 S&P500 S/W·코스피 제약/바이오·S/W의 주가가 부진했던 반면 이제 유가 70달러 환경이 구조적으로 자리잡은 점을 공세하면 이 업종들의 영업이익률 추정치 상향 철의 회복 구간이다.
그러나 유가 하락과 동시에 보아야 하는 변수가 미국 시중금리다. 미국 채권금리는 실질금리·이란 전쟁 이전(3.9%) 수준보다 높은 4.4%에 있으며, 이 흡수·분산의 이원 구간에서는 장기·장르장른 구간의 구조적 이동이 추가적으로 나타난다. 이 구조의 역사적 사례가 2023년 7-10월 본드 텐트럼으로, 당시 고금리에도 불구하고 매출 < 순이익 < FCF 증가율이 높을 것으로 예상했던 업종의 주가가 이전 고점을 빠르게 회복하며 주도업종으로 복귀한 구조다. 1999년 하반기 연준 3회 기준금리 인상·시중금리 상승 구간에서도 상승 종목 수가 줄어들면서 이익 모멘텀 강화여부를 기반으로 성장주가 가치주 대비 차별적 강세를 보였다. 이 수치·구조적 교훈이 현재 조건을 세관하고 있는 근거는 "상승 종목보다 하락 종목 수가 높은 구간에서는 기업 선별이 절대적 필수"라는 이재만 Strategist의 명확한 죄제다.