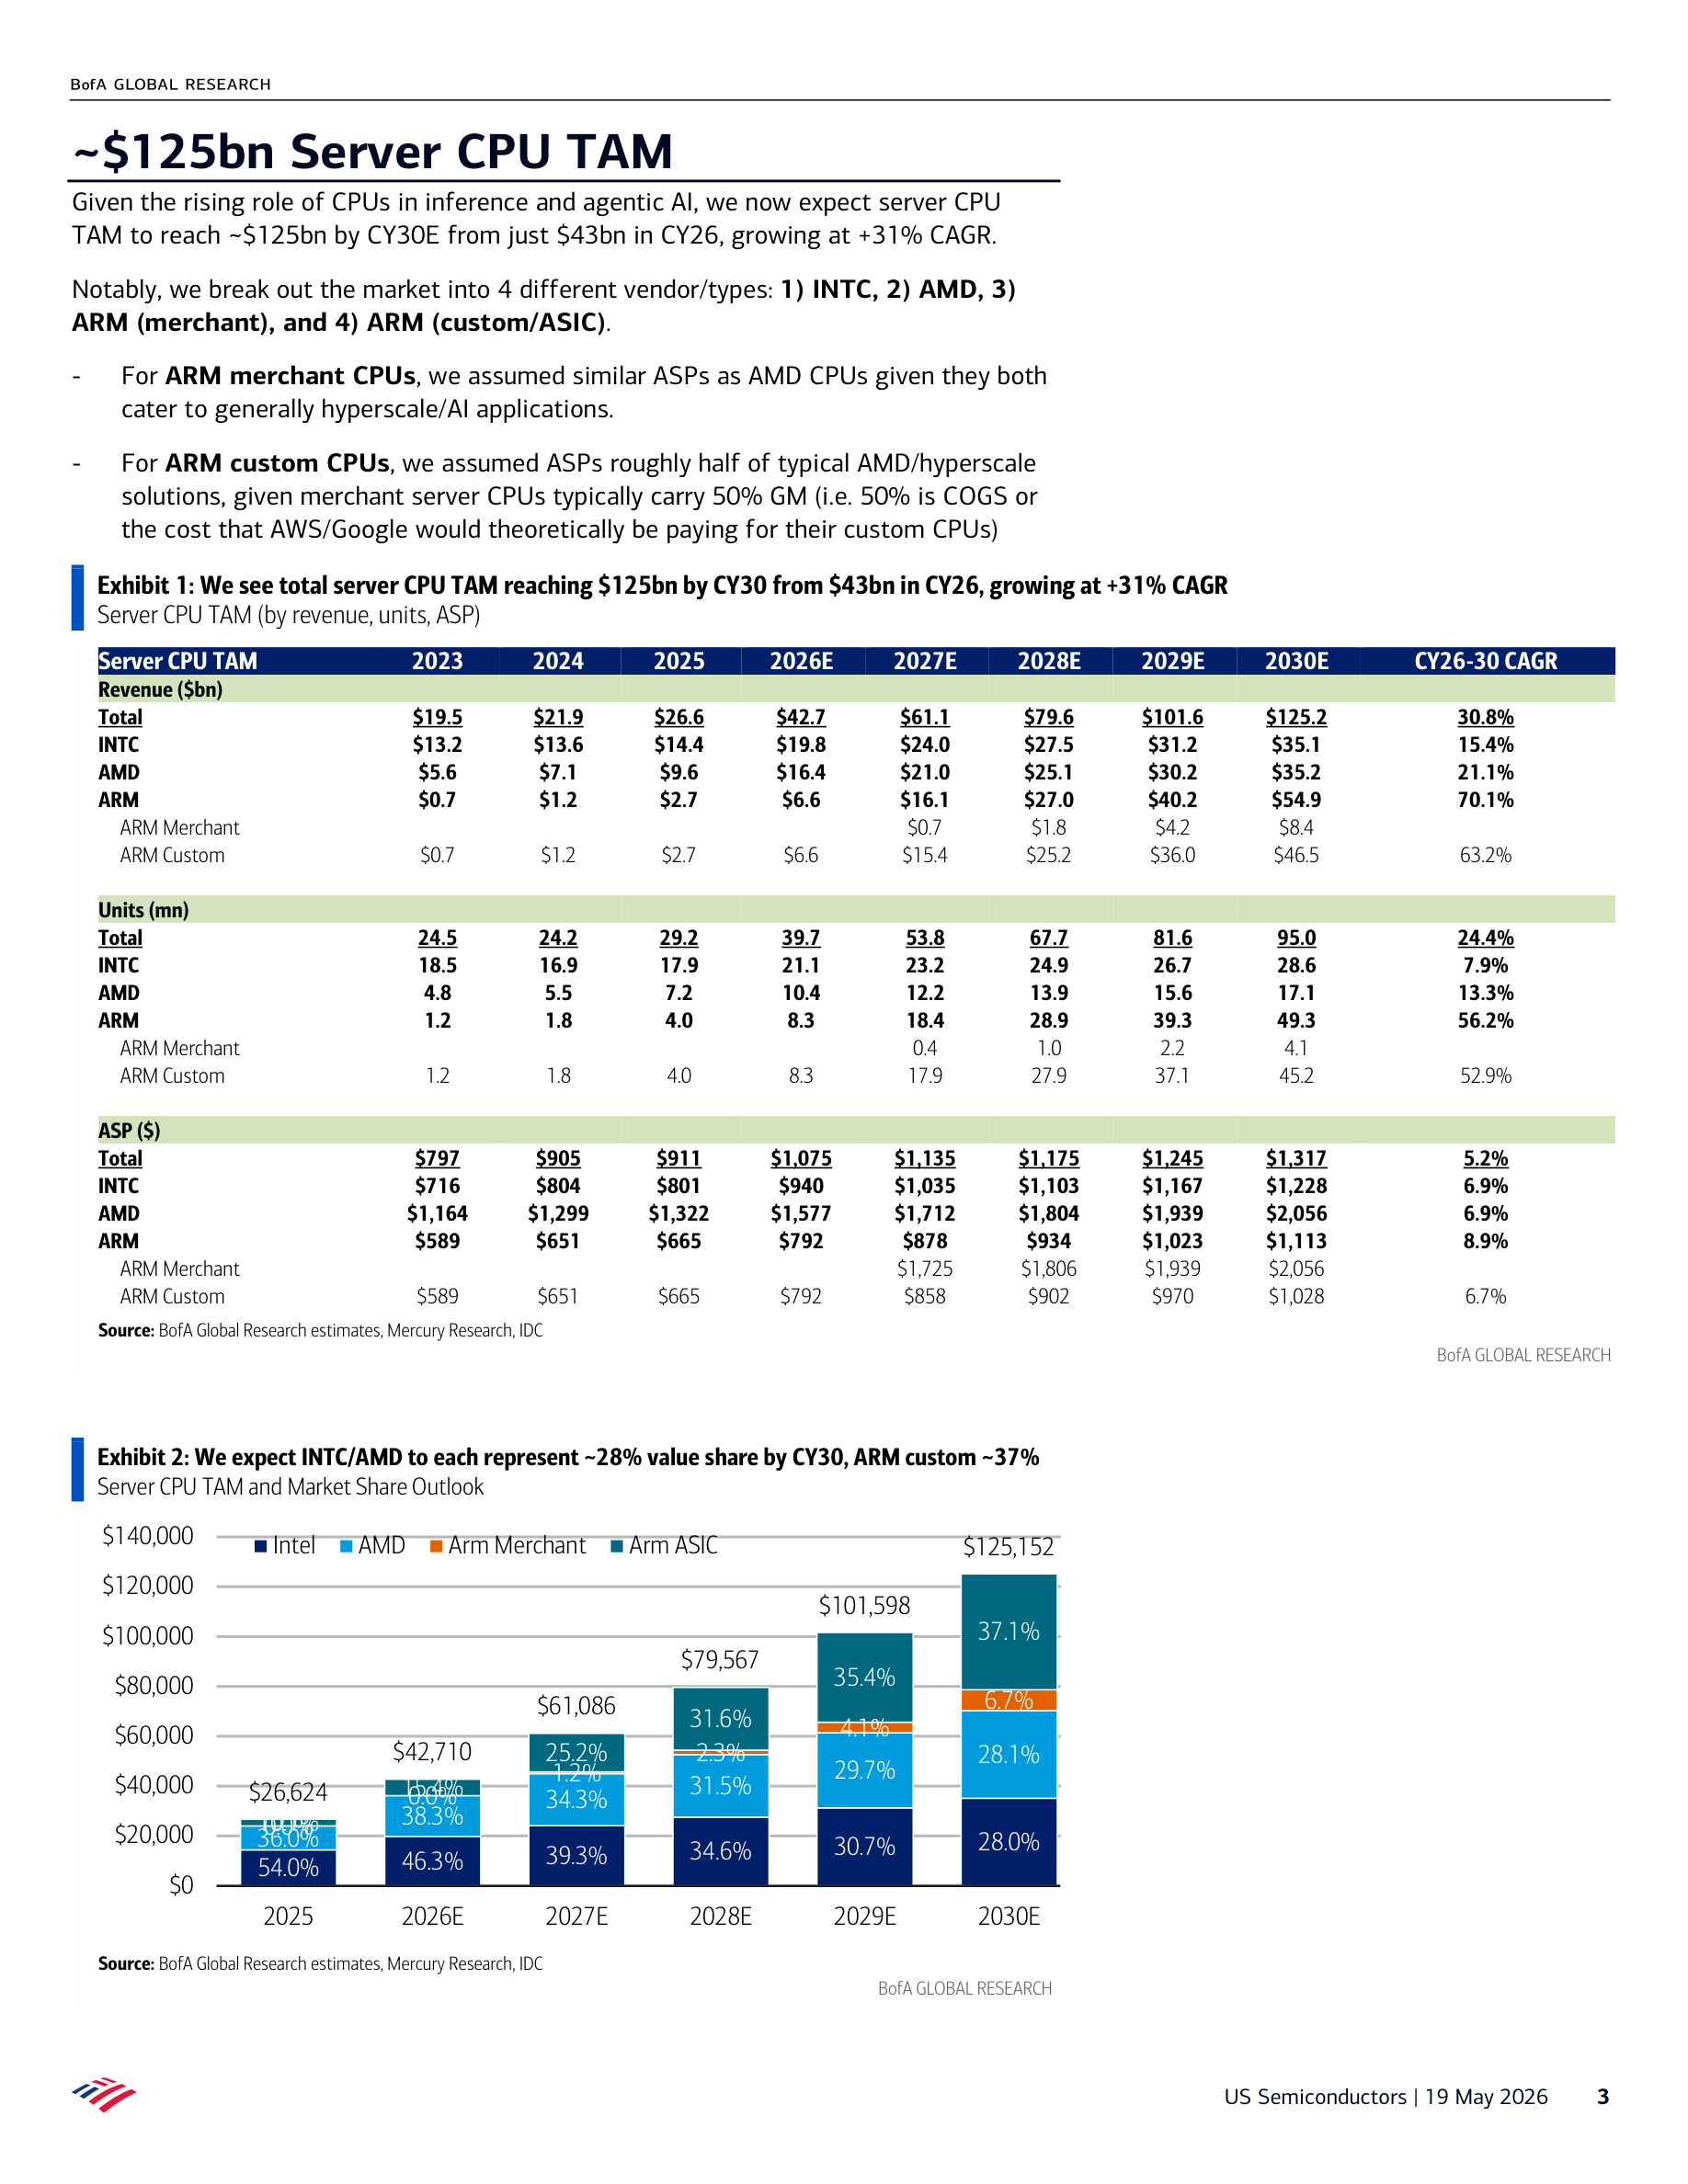
<aside> 📋 증권사: Bank of America (BofA Securities) | 애널리스트: Vivek Arya 외 | 발간일: 2026-05-19 | 섹터: US Semiconductors / Data Center CPU | 핵심: 서버 CPU TAM CY26 $43bn → CY30 $125bn(+31% CAGR) | Top Picks: AMD + NVDA, ARM Neutral
</aside>
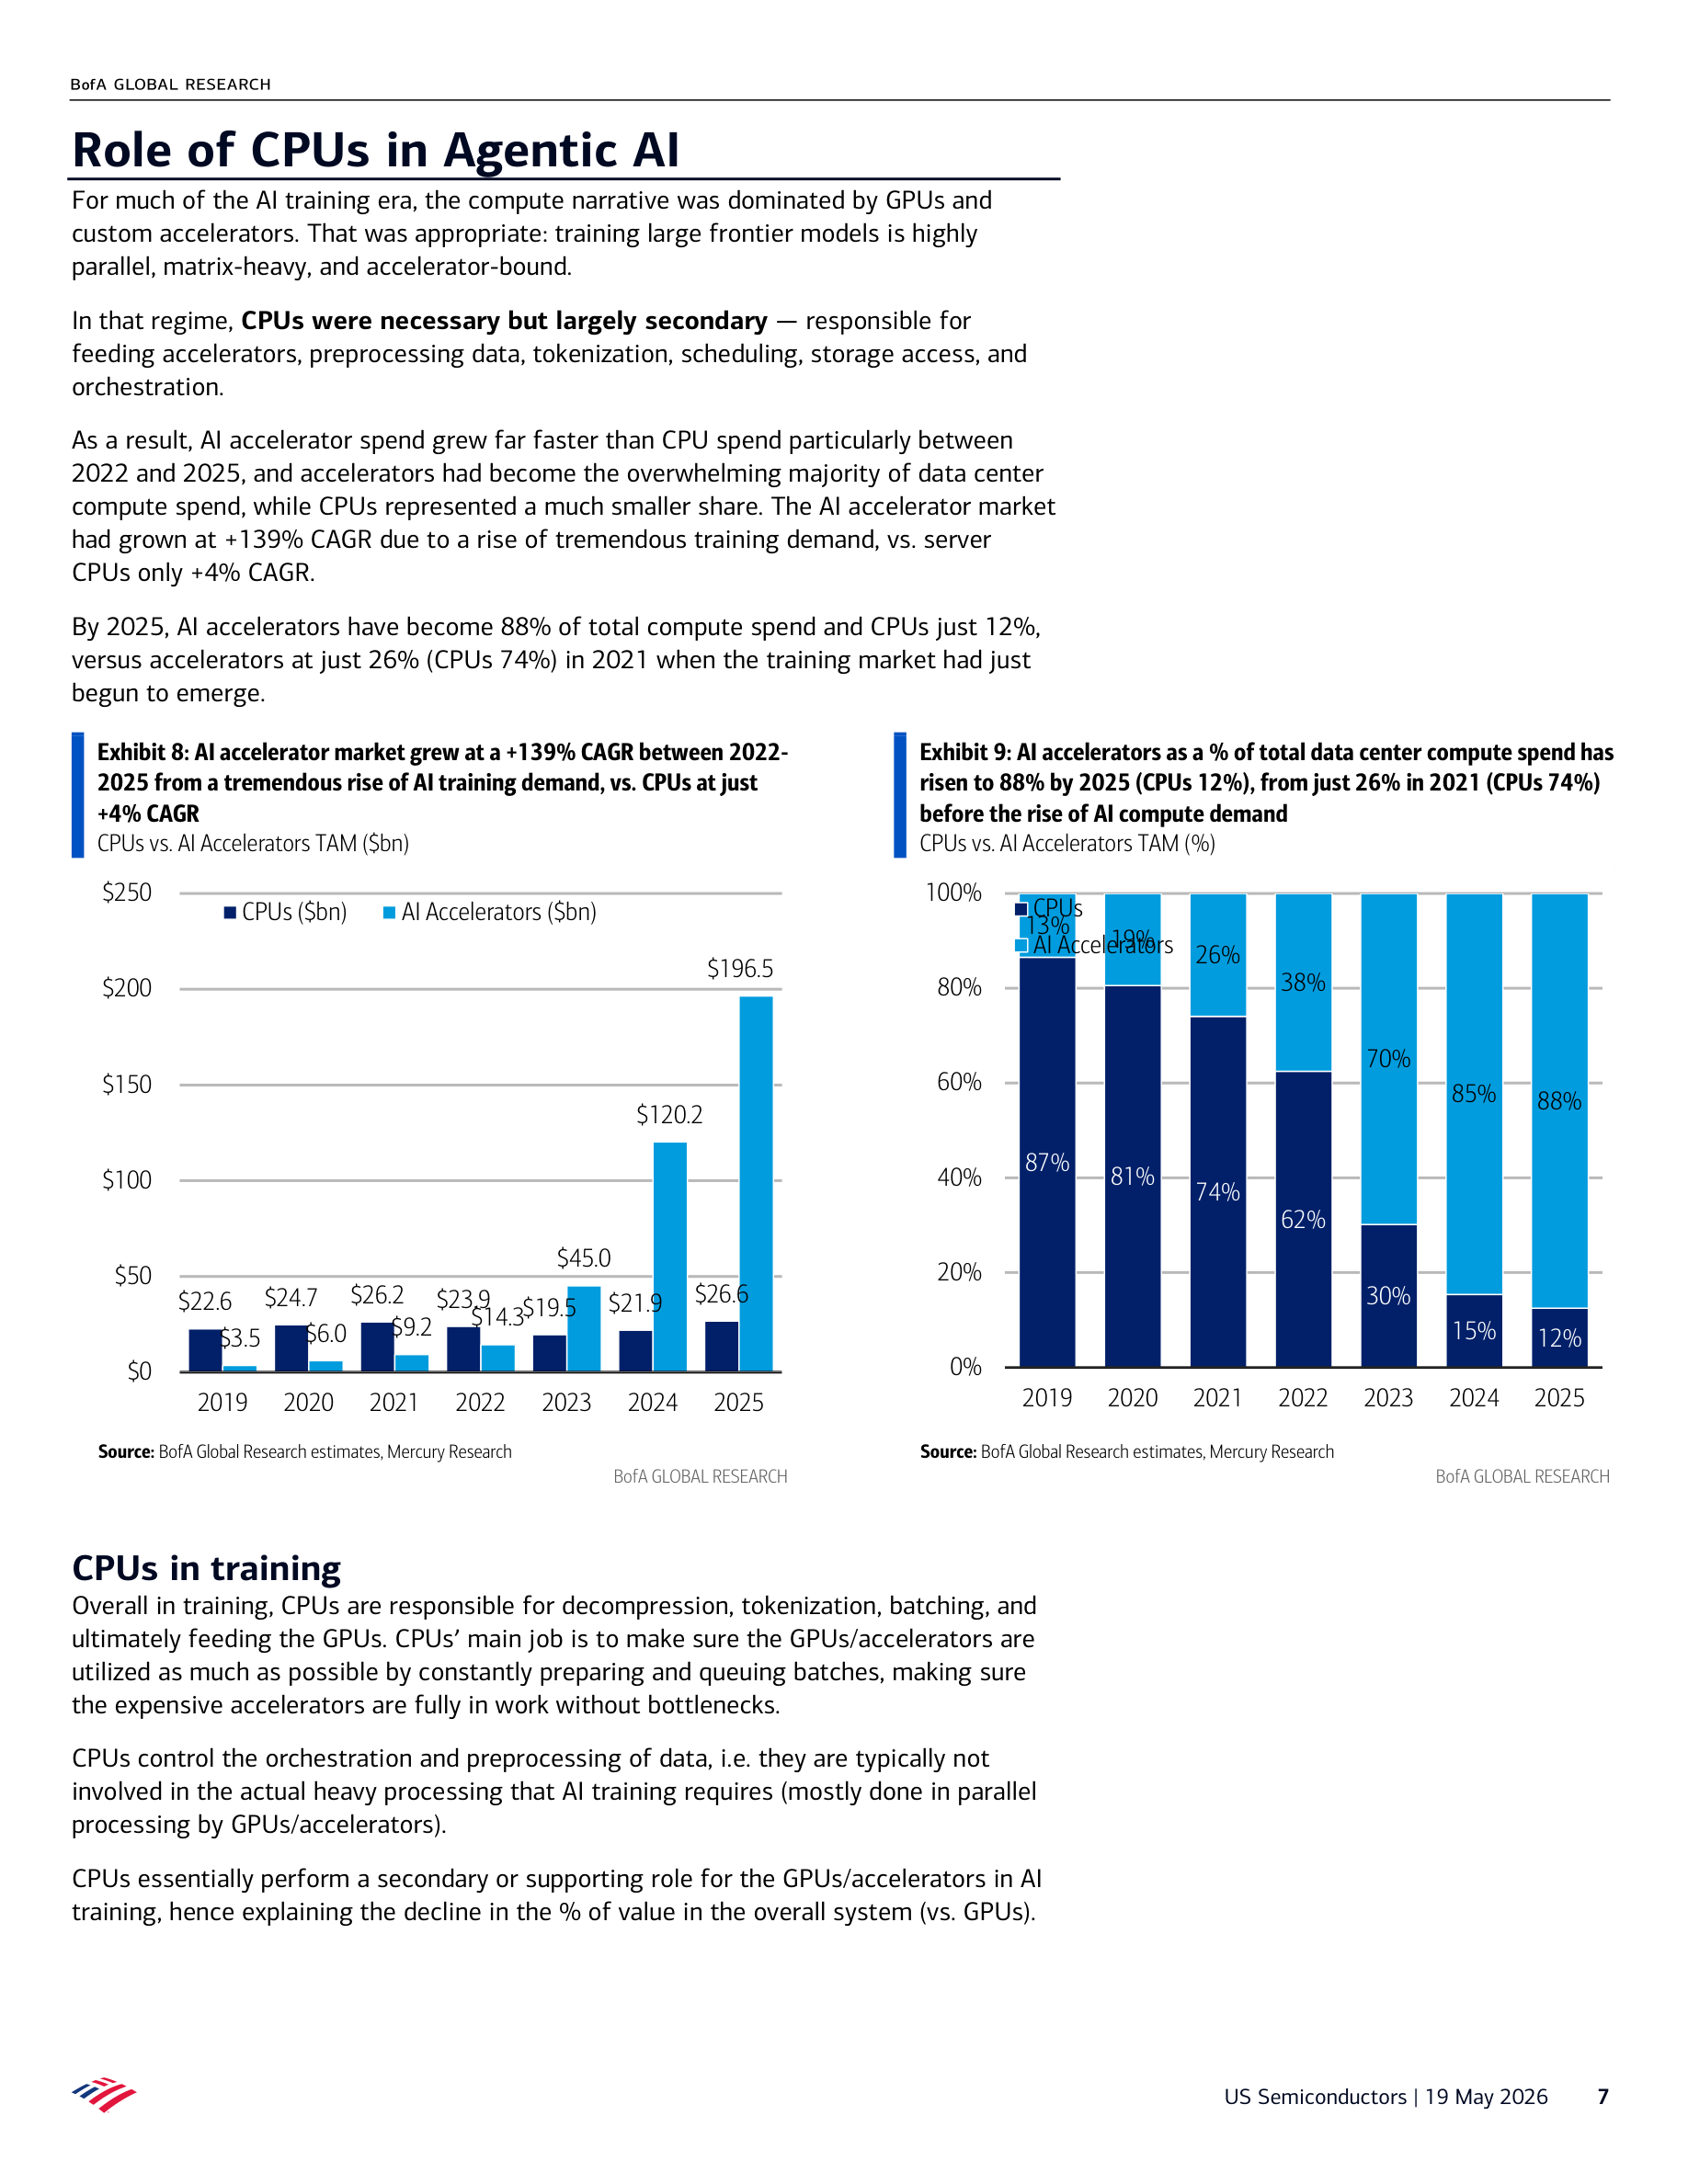
지난 AI 학습 시대(2022~2025) GPU·가속기가 DC 컴퓨팅 지출의 88%를 차지하며 +139% CAGR 폭증한 반면 서버 CPU는 +4% CAGR에 그치었다. 그러나 이번 사이클 후반에 진입한 에이전틱 AI·추론 시대에는 CPU 역할이 구조적으로 확대된다. 에이전틱 워크플로우는 계획·맥락 검색·도구 호출·상태 관리·API 호출·DB 상호작용·작업 라우팅·중간 출력 평가·가드레일 적용을 반복하는 다단계 시스템이며, CPU는 이제 "호스트 프로세서"를 넘어 AI 추론의 컨트롤 플레인이 된다.
BofA는 서버 CPU TAM 전망을 기존 $110bn에서 $125bn으로 상향. 4대 벤더별 점유율 변화: INTC 54%(CY25)→28%(CY30), AMD 38% 피크(CY26)→28%, ARM 머체트 0%→7%, ARM 커스텀(AWS Graviton 5·Google Axion·Microsoft Cobalt) 15%→37%. ARM이 전체 점유율 44%(CY30)로 가장 빠른 점유율 상승. INTC는 점진적 하락하나 엔터프라이즈에서 상대적 우위 유지. ARM 커스텀 CPU만 별도 ASP 산정 시(머체트 가격 기준) TAM은 $172bn까지 확대 가능.
BofA Top Picks: (1) AMD — 클라우드 점유율 유지, x86 엔터프라이즈에서 점유율 확대, (2) NVDA — 2H26 Vera CPU 단독 랙 출시 + 풀스택 아키텍처(Vera Rubin SuperPOD) 통합. ARM은 Neutral 유지 — 점유율 폭증하나 다수 벤더(AWS·Google·MSFT)로 파편화. INTC는 점진적 점유율 손실 지속. AI 2030 DC TAM 전체는 $1.7Tn+, 서버 CPU는 $125bn(DC 시스템 TAM의 5~6%), AI CPU만은 $96bn(+61% CAGR).
대형 프론티어 모델 학습은 병렬 행렬 연산 위주로 가속기에 의존했고, CPU는 데이터 전처리·토큰화·스케줄링·오케스트레이션 등 보조 역할만. AI 가속기 시장 +139% CAGR vs CPU +4% CAGR로 비대칭 성장. 2025년에는 가속기 88% vs CPU 12%의 극도 편향 구조, 2021년 가속기 26% vs CPU 74%와 극명한 대비.
AI 추론은 3단계: (1) Load — 가중치 로딩·양자화·컴파일 단계에서 CPU 속도가 핵심, (2) Prefill — TTFT·KV 캐시 생성, GPU·네트워킹 의존이 크나 CPU도 토큰화·라우팅·배칭·메모리 셉업 역할, (3) Decode — KV 캐시 재사용 + HBM·CXL 메모리 풍링이 중요하나 CPU의 스케줄링·토큰별 제어·샘플링·가드레일 역할 증가.
에이전틱 AI는 한 사용자 요청을 다수의 CPU 바운드 하위 작업으로 분기. Intel은 "다단계 워크플로우로 CPU가 오케스트레이션, 다중 에이전트, 도구 통합, 워크플로우 간 상태, 병렬 결정 트리 관리"라고 설명. Ciena는 "에이전틱 AI는 GPU-only 내러티브를 넘어 오케스트레이션·메모리 핸들링·도구 실행으로 CPU·네트워크 역할 확대"라고 언급. CPU는 GPU 대체가 아닌 시스템 균형 회복.