증권사: Citi Research | 애널리스트: Peter Lee (AC), Jayden Oh | 발간일: 2026-07-24 (07:29 ET, Flash 12페이지) | 커버리지: 삼성전자(005930.KS) Buy PT 530,000원 / SK하이닉스(000660.KS) Buy PT 3,100,000원 | 핵심 데이터: 삼성전자 현재가 249,500원 → PT 530,000원 (+112%) | SK하이닉스 현재가 1,759,000원 → PT 3,100,000원 (+76%) | 3Q26 NAND 재고 공급사 2.6주(정상 5주) / 하이퍼스케일러 3.0주(정상 7주) / 채널 5주(정상 15주) | DRAM 재고 공급사 2.7주 / 하이퍼스케일러 2.5주 / 채널 4주 | 메모리 수급 충족률 70% → 50%로 하락 | CMX NAND 수요 26E 34.6bn / 27E 115.2bn 8Gb Equiv. | 작성자: 잠실개미
Peter Lee 애널리스트가 이 Flash 리포트를 낸 배경은 명확하다. 한국 메모리 주식이 DRAM/NAND 사이클의 피크아웃 가능성을 둘러싼 논쟁 속에서 주가 조정을 겪었는데, 그 논쟁의 두 축이 중국 스마트폰 수요 약화와 NAND 채널 재고 증가였다. Citi의 대응은 우회하지 않고 정면으로 데이터를 들이대는 방식이다. 시장의 우려와는 반대로(contrary to the market concern) 자체 시장 분석 결과 NAND 재고는 메모리 공급사에서 2.6주, 주요 eSSD 고객인 하이퍼스케일러에서 3주로 극도로 희박한(extremely lean) 수준이라는 것이다. 결론은 견조한 AI 수요가 메모리를 계속 공급부족 상태로 유지한다는 것이며, 삼성전자와 SK하이닉스에 대한 매수(Buy) 의견을 재확인한다.
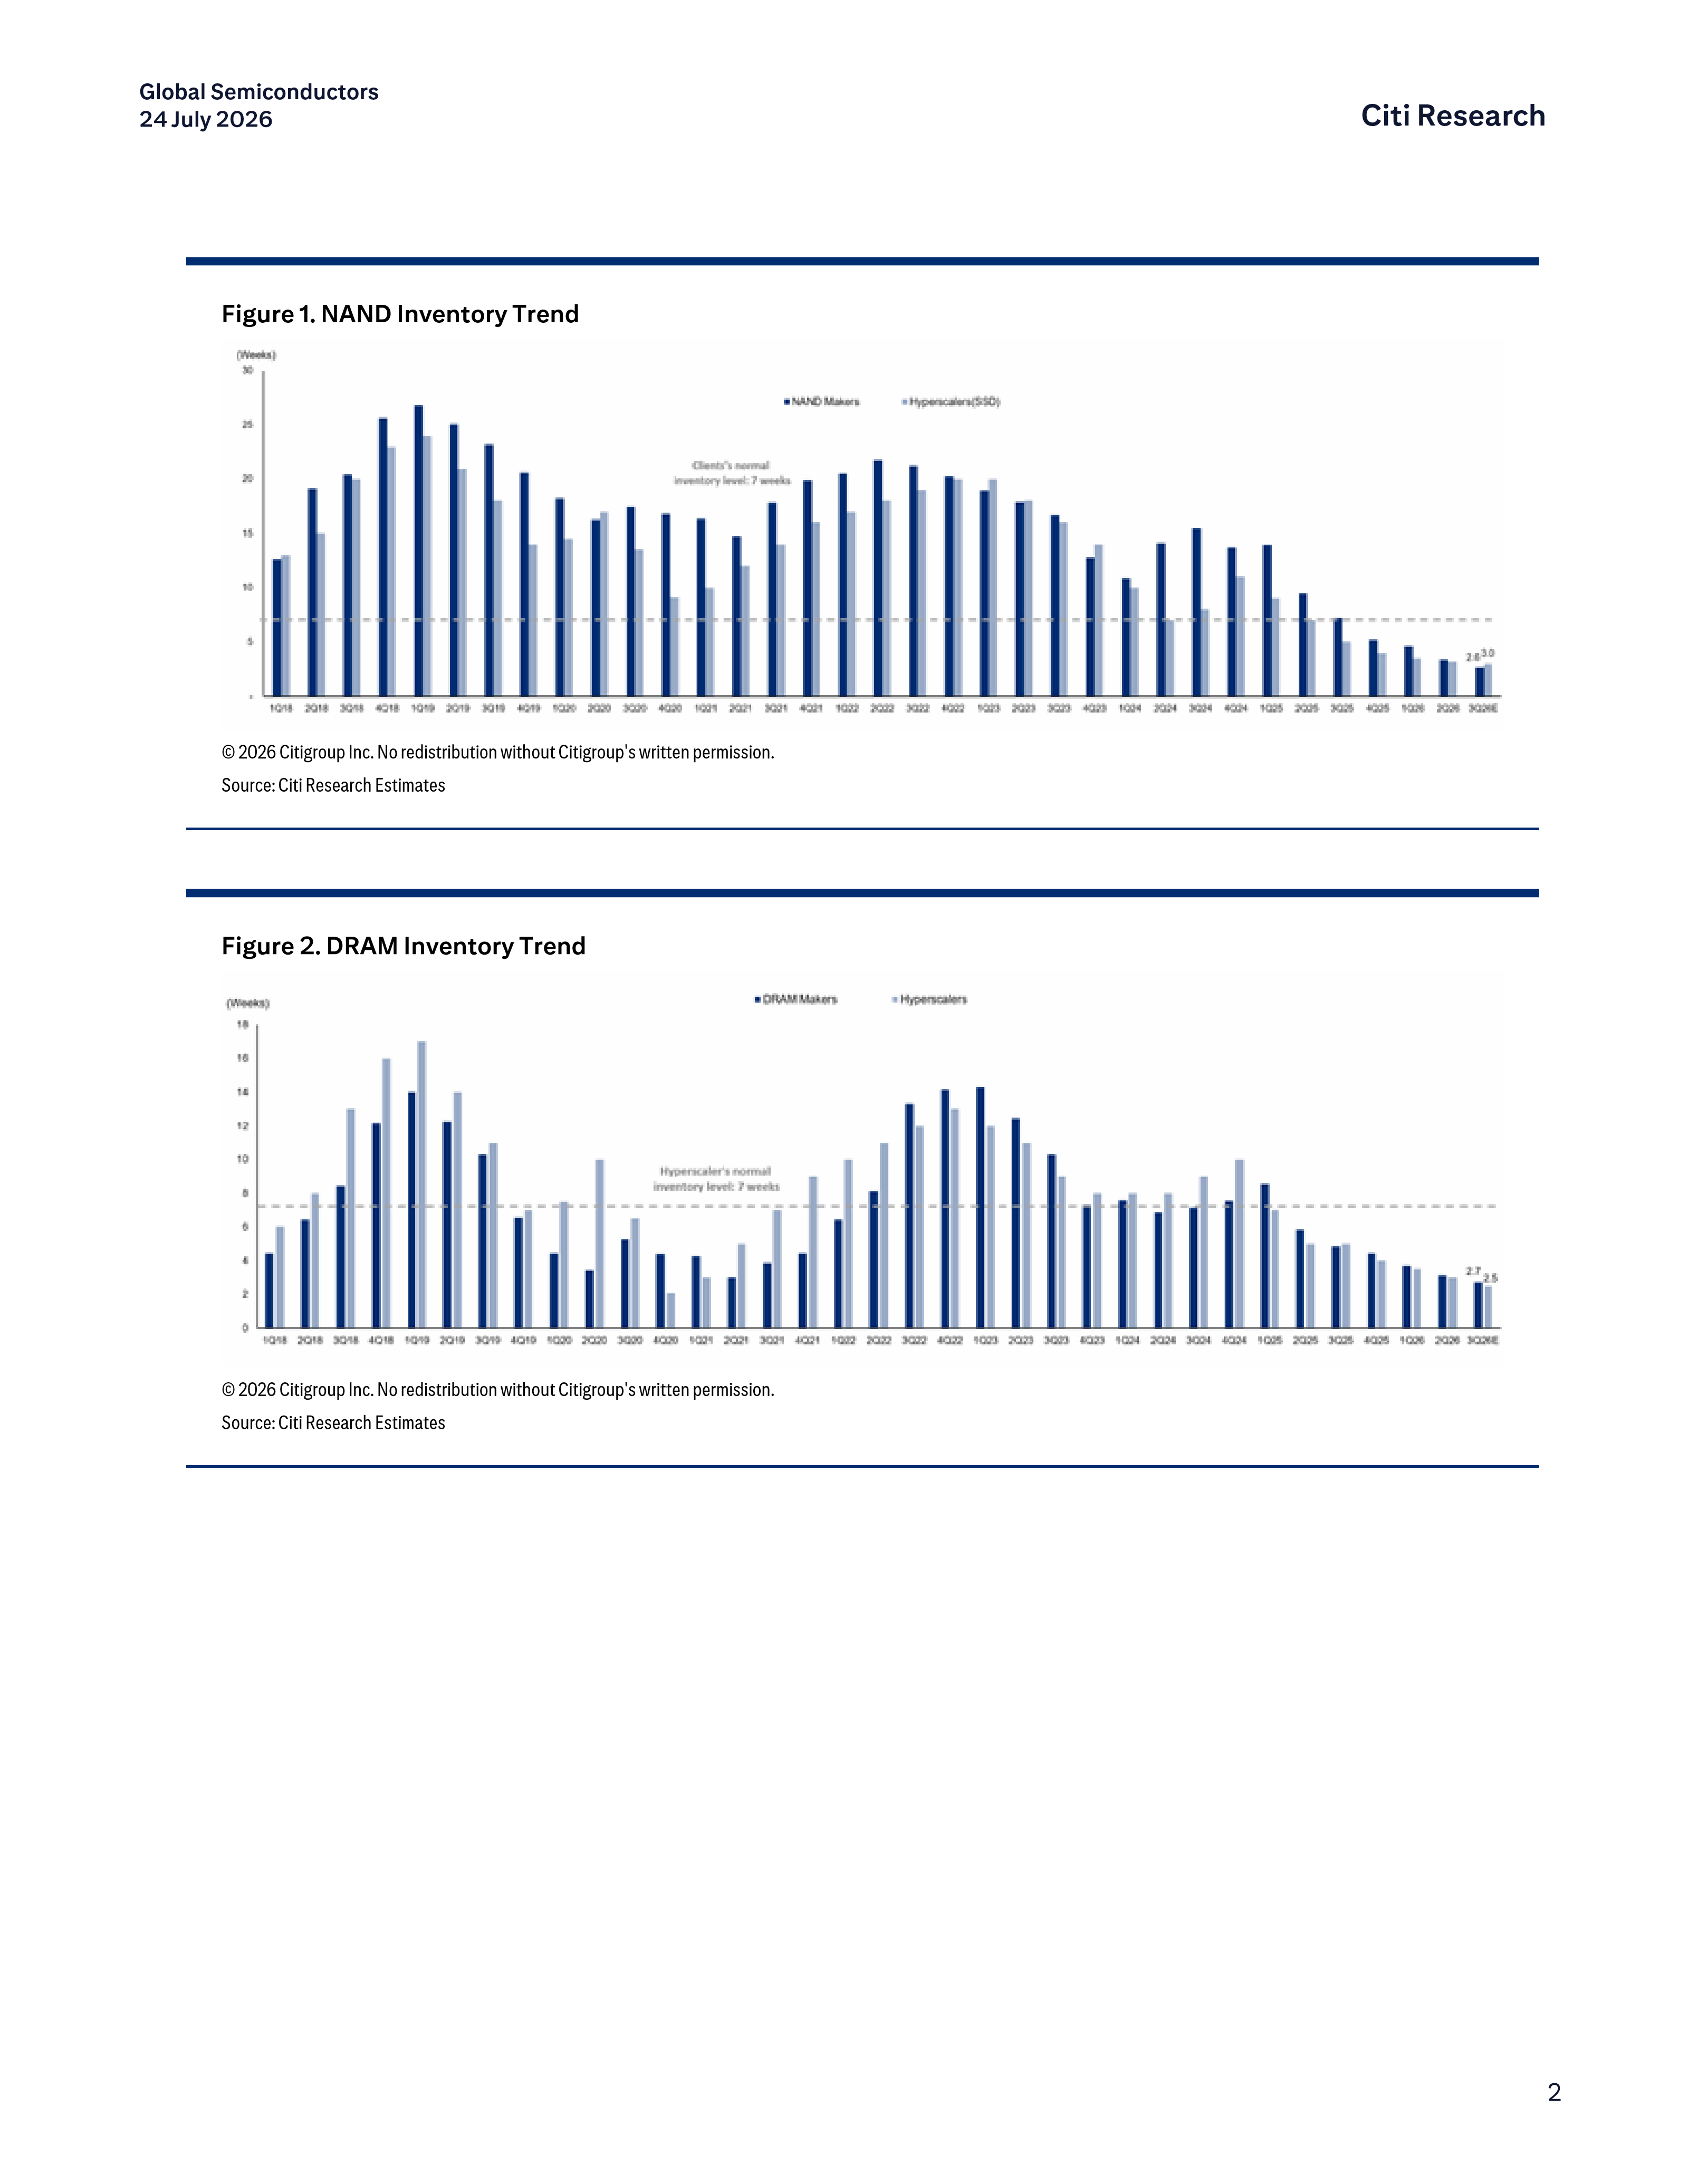
Citi가 제시하는 재고 수치는 공급망의 모든 레이어를 관통한다. NAND 쪽에서는 3Q26 기준 공급사 재고가 2.6주로 정상 수준 5주를 밑돌고, 하이퍼스케일러 재고는 3주로 정상 수준 7주보다 훨씬 낮으며, 채널 재고 역시 5주로 평균 정상 수준 15주를 크게 하회한다. DRAM도 마찬가지 구조다. 공급사 재고 2.7주(정상 5주), 하이퍼스케일러 재고 2.5주(정상 7주), 채널 재고 4주(정상 15주)로 모든 구간이 예외적으로 낮다. 특히 주목할 만한 대목은 "NAND 채널 재고 증가"라는 시장의 우려 자체가 실제 데이터에서는 확인되지 않는다는 점이다. 채널 재고는 오히려 정상 수준의 3분의 1 수준이다. Citi가 별도로 강조하는 지표는 메모리 공급사의 수급 충족률(supply/demand sufficiency)이 70%에서 50%로 하락했다는 것으로, 중국 스마트폰 수요 부진 우려에도 불구하고 공급사가 고객 수요를 채워주지 못하는 정도가 오히려 심해졌다는 의미다.
Citi의 논리 구조는 단순하지만 강력하다. 재고가 이미 바닥인 상태(materially low at both memory suppliers and their customers)에서 CMX와 QLC NAND라는 신규 수요가 추가되면, 결과는 지속적인 공급부족(persistent undersupply)일 수밖에 없다는 것이다. 중국 스마트폰 수요 약화라는 악재가 실재하더라도, 그것이 재고를 정상 수준으로 되돌릴 만큼의 완충 여력을 만들어내지 못하는 구조라는 판단이다.
최근 중국 스마트폰 수요 약화가 NAND 가격 하락 우려를 불러왔지만, Citi는 CMX(Compute Memory Expansion) 수요가 AI 에이전트 사용 증가에 따른 KV Cache 수요 성장에 힘입어 늘어날 것으로 전망한다. 여기서 중요한 것은 수요의 성격이 바뀐다는 점이다. 컨슈머 NAND의 약세가 데이터센터 NAND의 신규 수요로 상쇄되는 구조이며, 후자는 AI 워크로드에 직결되므로 소비 경기와 무관하게 성장한다.
QLC SSD NAND 수요는 AI 컴퓨팅 효율을 높이기 위한 GPU 인접(near GPU) 스토리지 솔루션으로 점점 더 많이 활용되면서 추가 성장할 것으로 전망된다. 이는 NAND가 단순 저장장치가 아니라 AI 연산 아키텍처의 일부로 편입되는 흐름을 의미한다.
Citi가 제시하는 가장 구체적인 숫자는 엔비디아 Vera Rubin이 CMX 운용을 위해 16TB TLC SSD를 채택했고, Rubin 서버 시스템 한 대당 1,152TB의 SSD가 필요하다는 것이다. 이를 기반으로 CMX NAND 수요를 26E 34.6bn, 27E 115.2bn 8Gb Equiv.로 전망하며, 이는 26E 글로벌 NAND 수요의 2.8%와 9.3%에 해당한다. 즉 CMX 하나만으로 1년 만에 글로벌 NAND 수요의 6.5%p에 해당하는 신규 수요가 추가되는 셈이다.
삼성전자의 12개월 목표주가 530,000원은 2026E EBITDA 기준 SOTP(sum-of-the-parts) 방식으로 산출된다. 5개 주요 사업부에 글로벌 피어를 참조한 적정 EV/EBITDA 멀티플을 각각 적용했는데, 메모리 7.6배, 파운드리 4.1배, 디스플레이 패널 0.5배, 모바일 4.8배, 컨슈머 일렉트로닉스 2.0배로 관련 피어 기업들의 거래 배수와 일치하는 수준이다. 현재가 249,500원 대비 +112%의 상승여력을 함의한다. 하방 리스크로는 주요 고객향 HBM 출하 승인 지연, PC 판매 부진과 NAND 수요 미달, 경쟁사의 공격적 메모리/파운드리 투자에 따른 가격 영향, 핸드셋 시장 경쟁 심화, 원화 강세 등 다섯 가지를 제시한다.