<aside> 🐟 하나증권 김록호 (2026-05-15) | 투자의견 Overweight | AI발 LPDDR 수요 폭증과 파운드리 3강 동시 CAPEX 확대로 국내 메모리·소부장의 멀티플 레벨업이 진행 중. 삼성전자·SK하이닉스·피에스케이·피에스케이홀딩스 목표주가 일괄 상향.
</aside>
본 보고서의 핵심 메시지는 "AI발(發) LPDDR 수요 증대로 DRAM 가격은 시장 예상을 더욱 강하게 상회하고, TSMC·삼성전자·Intel 파운드리 3강이 동시에 CAPEX를 확대하면서 국내 메모리·소부장이 글로벌 서플라이체인의 멀티플 레벨업에 동행한다"는 것이다. 특히 26년 하반기 Nvidia의 Vera Rubin 출하로 LPDDR이 기존 스마트폰 시장을 넘어 AI 데이터센터 핵심 수요처로 자리잡으면서, 메모리 1·2위(삼성전자·SK하이닉스)뿐 아니라 파운드리 서플라이체인 수혜주(피에스케이·피에스케이홀딩스 등)까지 비중확대 의견을 유지한다.
목표주가 변경표 기준 삼성전자는 330,000원 → 430,000원(+30%), SK하이닉스는 1,750,000원 → 2,750,000원(+57%), 피에스케이는 105,000원 → 128,000원(+22%), 피에스케이홀딩스는 120,000원 → 164,000원(+37%)으로 일괄 상향되었다.
26년 2~3분기 DRAM Blended ASP가 50% 이상 상승할 가능성이 부각되고 있다. 당초 PC·모바일 등 B2C 제품은 고객사 원가 부담으로 가격 상승폭이 둔화될 것으로 예상되었으나, 실제로는 PC향 DRAM 40% 이상, 모바일 DRAM은 80%를 상회하는 가격 상승률이 관측되고 있다. 1Q26에 이미 DRAM 가격이 전분기 대비 90% 이상 폭등한 기저효과에도 불구하고, 2Q26 추가 인상폭이 한 달 전 예상치를 뛰어넘고 있다는 점이 충격적이다.
스마트폰 제조원가 내 메모리 비중은 25년 1분기 6%에서 26년 1분기 24%로 확대되었고, 2Q26 가격이 추가로 4~50% 상승하면 32%까지 확대될 전망이다. 그럼에도 불구하고 Apple과 삼성전자는 점유율 확대 기회로 활용하면서 고가 LPDDR을 적극 구매 중이다. Xiaomi(-18%), Vivo(-9%), OPPO(-7%) 등 중화권 업체들이 연초 출하 계획을 큰 폭으로 하향 조정한 반면, Apple은 1Q26 출하량이 전년 대비 12% 증가한 유일한 업체였다.
26년 하반기 본격 출하될 Nvidia Vera Rubin은 LPDDR 수요 구조를 근본적으로 바꾼다. GB200 NVL72에는 36개 Grace CPU에 랙당 약 17TB LPDDR5X가 탑재되지만, Vera Rubin NVL72에는 36개 Vera CPU에 약 54TB LPDDR5X가 탑재되어 3배 증가한다. Vera CPU 1개당 LPDDR5X가 최대 1.5TB 탑재되는 구조로, Grace 480GB 대비 3배 규모다.
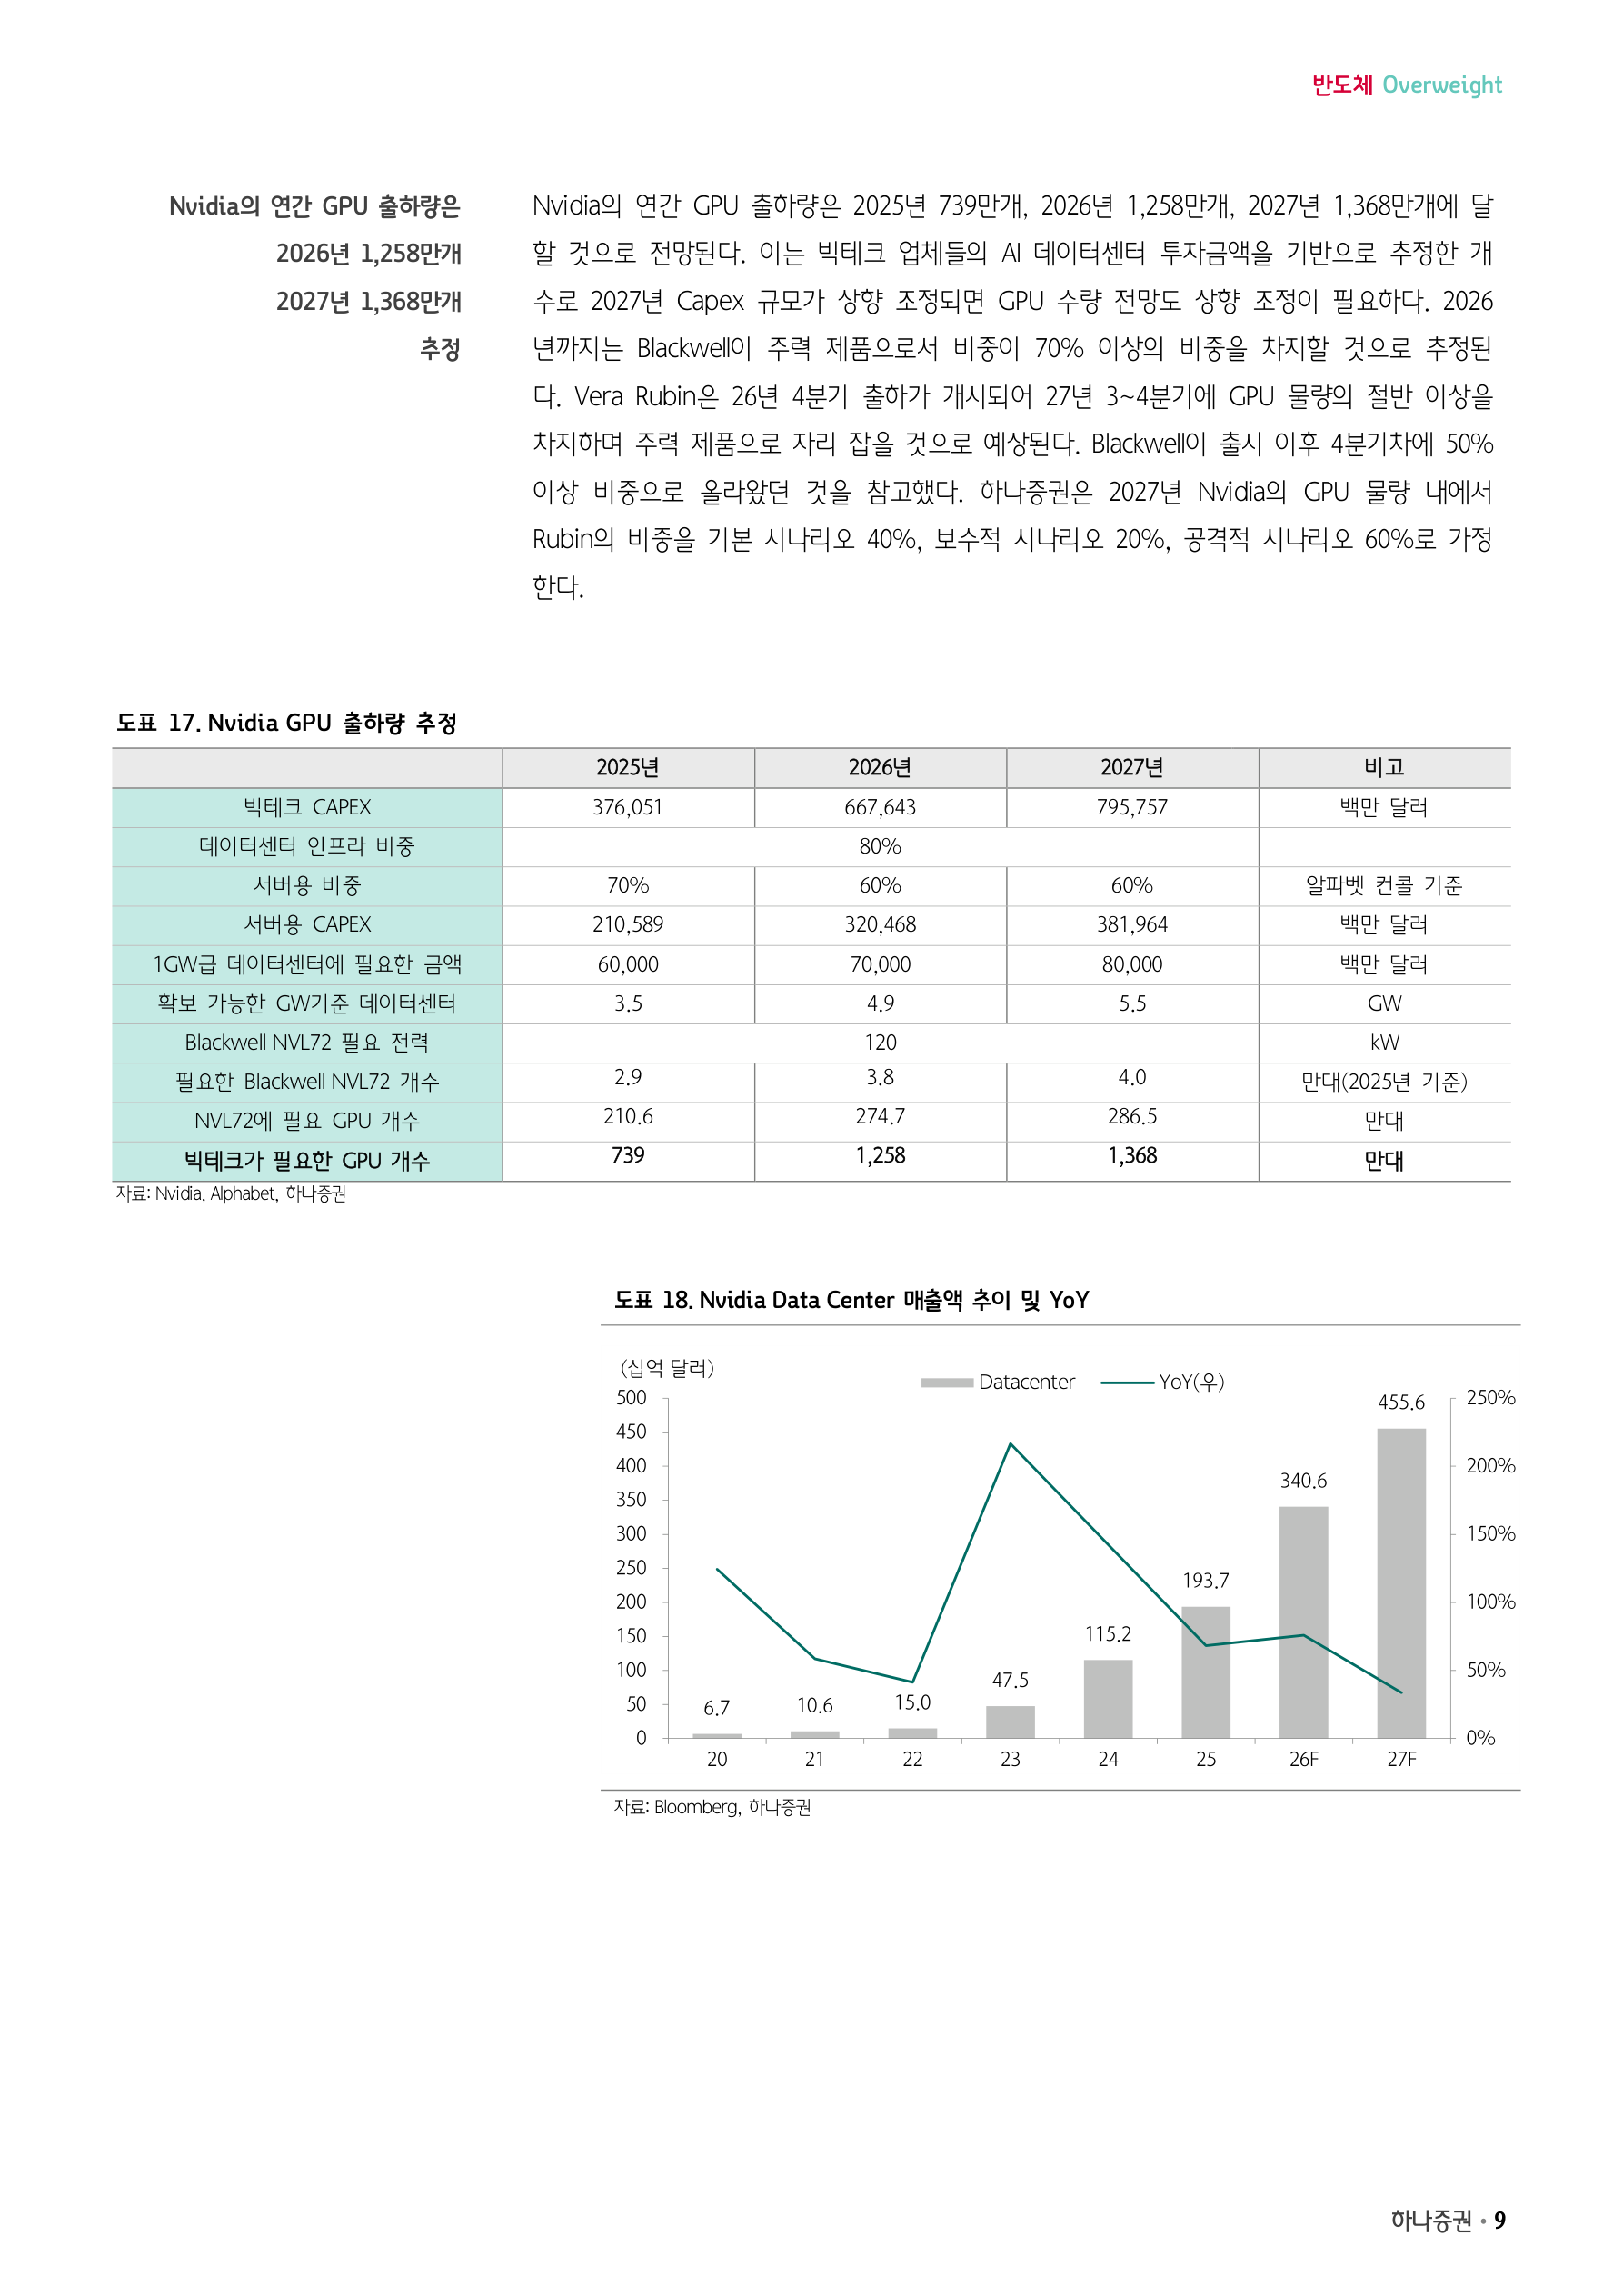
Nvidia GPU 출하량은 2025년 739만개, 2026년 1,258만개, 2027년 1,368만개로 전망된다. 2027년 Rubin 비중을 40%(Base)로 가정 시 Vera CPU 출하량 273.6만개, Vera CPU향 DRAM 수요는 41.0억 GB에 이른다. Blackwell의 Grace CPU 메모리 19.4억 GB를 더하면 2027년 전체 LPDDR 공급 대비 36% 수준이다. 삼성전자·Apple 스마트폰 점유율이 각 20%인 점을 고려하면, LPDDR 최대 수요처가 스마트폰 2강에서 Nvidia로 바뀌는 구조적 전환이 진행되고 있다.
스마트폰·PC 출하량이 전년 대비 20% 감소해도 DRAM 공급 부족은 2027년까지 지속될 것이라는 시뮬레이션 결과가 제시되었다. 글로벌 DRAM 3사(삼성전자·SK하이닉스·Micron)의 EV/EBITDA 멀티플은 26년 5.0배, 27년 4.4배로 상향되었고, 파운드리 평균은 13.2배·10.9배 수준까지 올라왔다. 국내 메모리도 멀티플 상향이 필요하다는 진단이다.