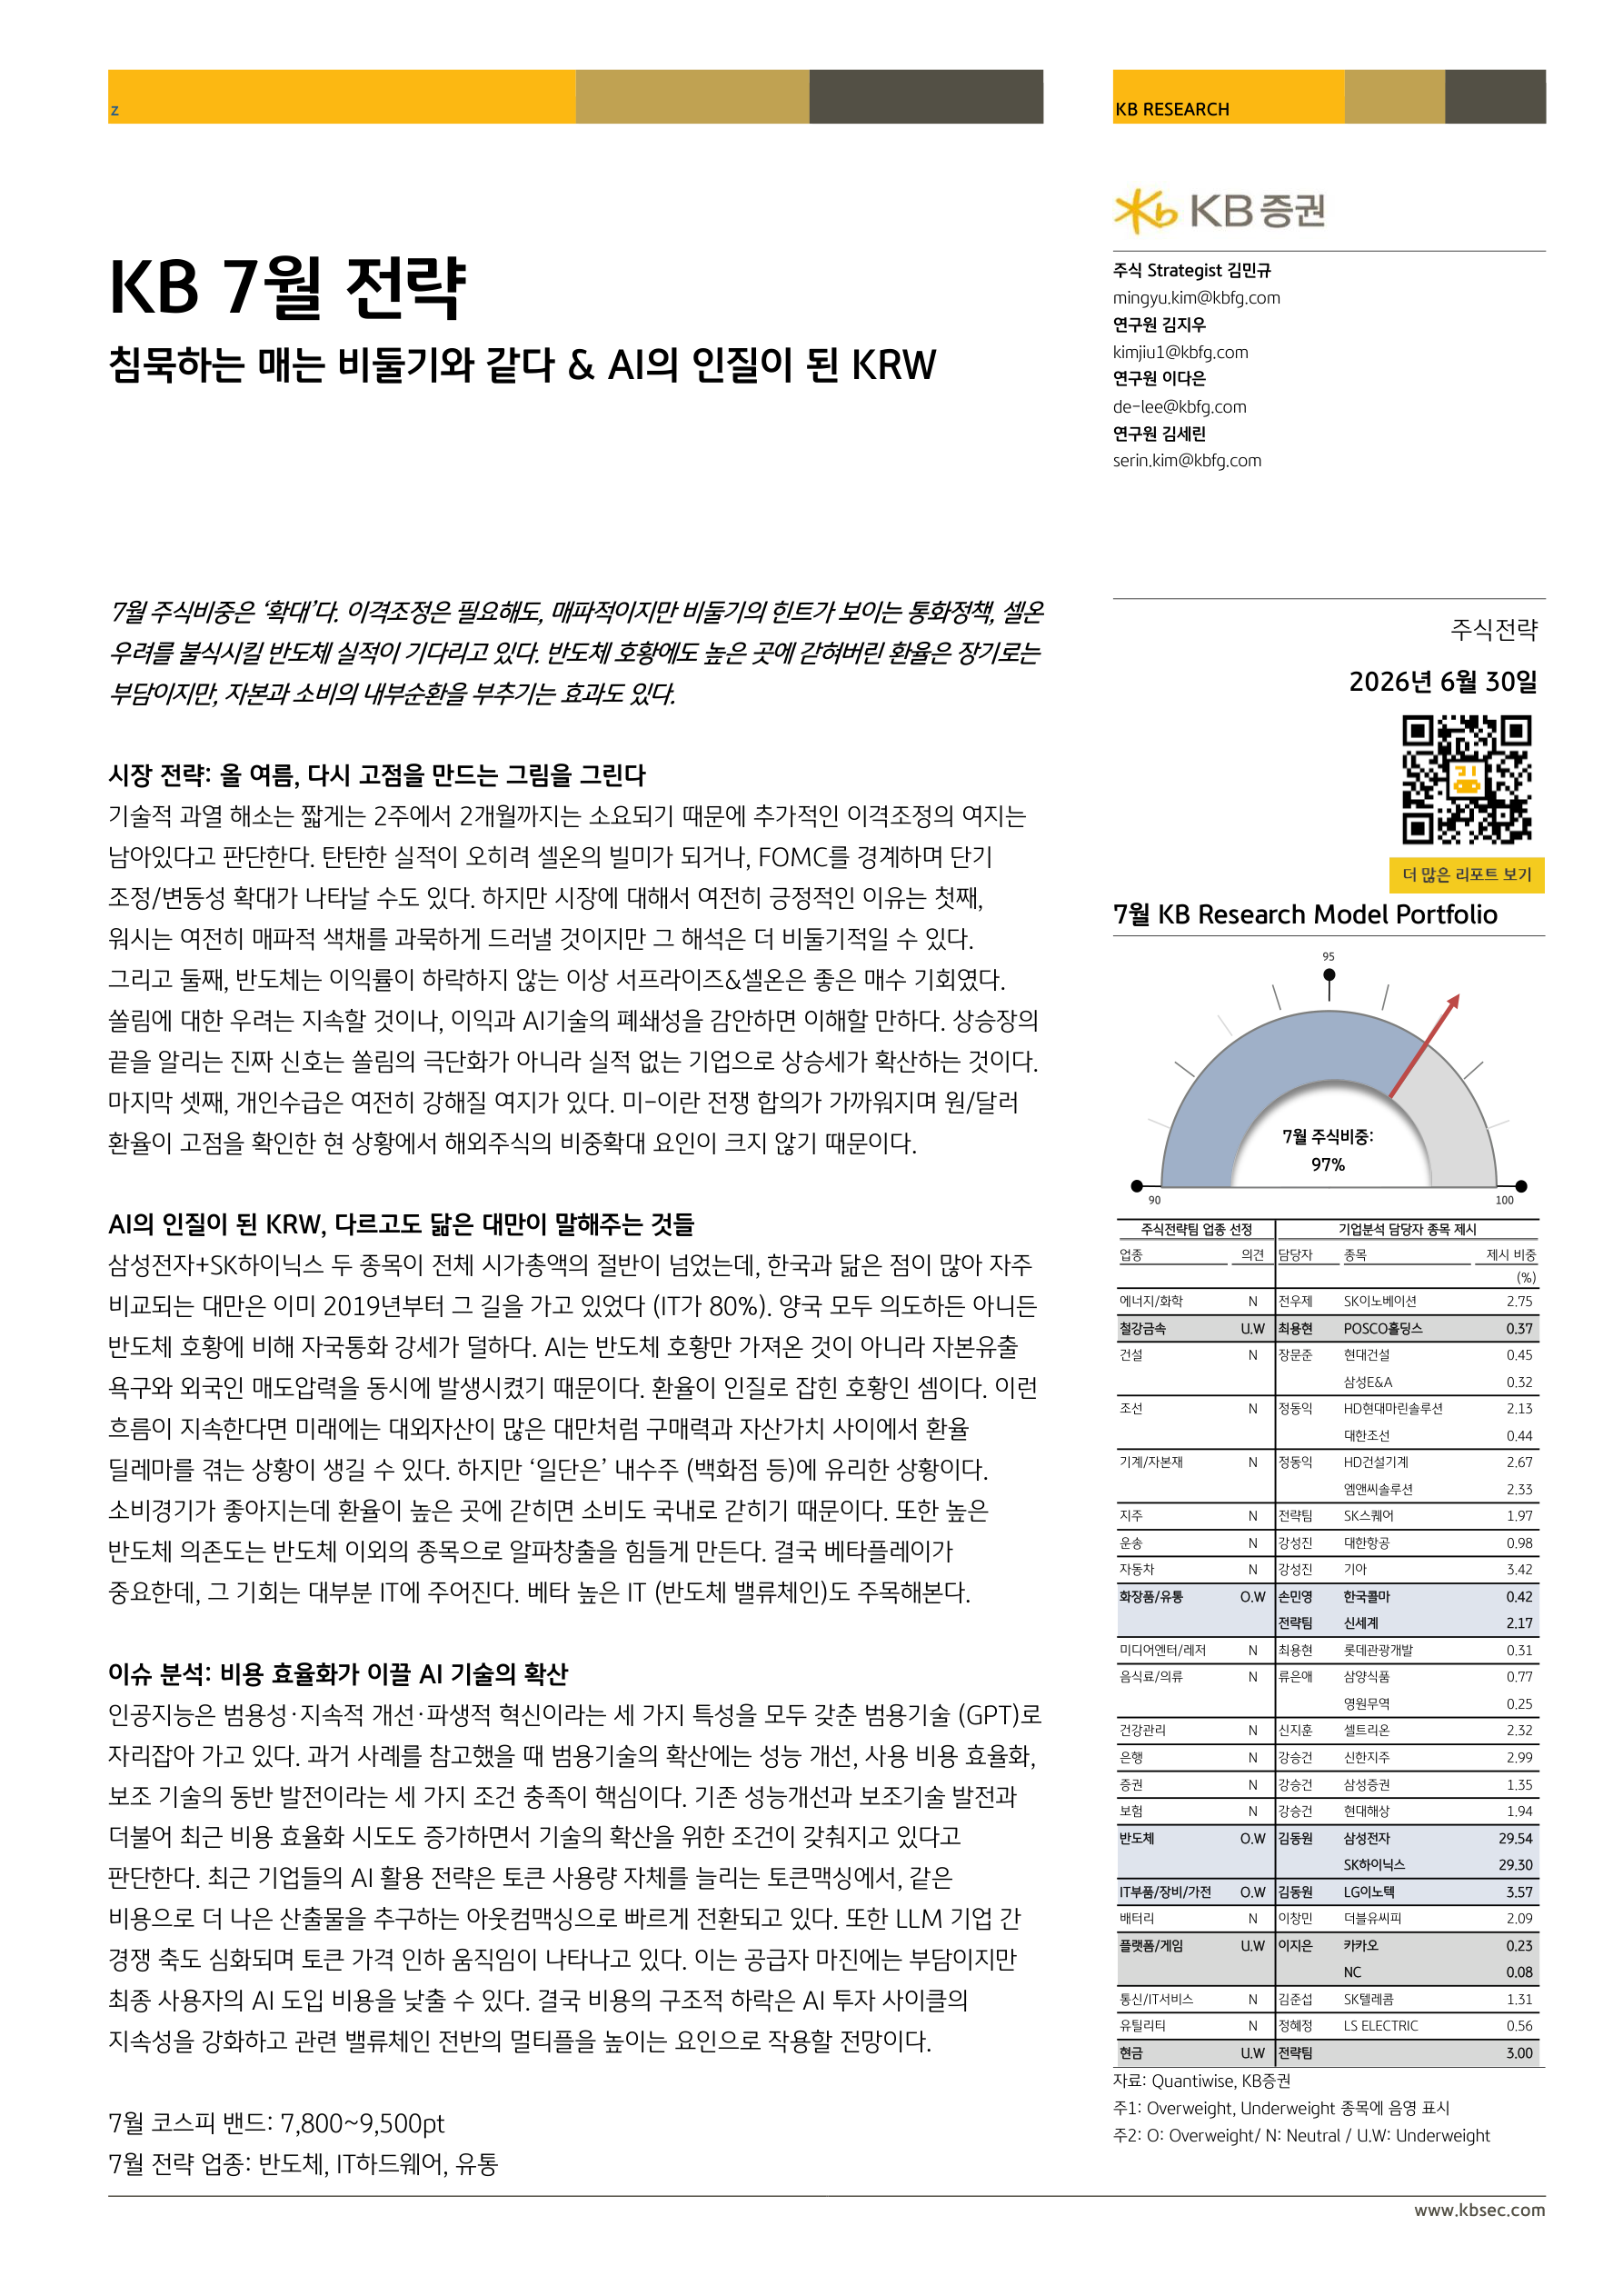
<aside> 🕊️ KB증권 KB Research · 김민규 Strategist + 김지우·이다은·김세린 연구원 · 2026-06-30 71페 · 7월 주식비중 97% 확대(BM 95% 대비 +200bp). 워시 의장의 7월 FOMC는 명시적이다 매파적이도 더 비둘기적으로 해석될 수 있으며, 반도체 서프라이즈&셀온은 이익률 유지 시 매수 기회이고, 외국인 해외 매수세가 주춤한 개인수급이 강하다. 한국은 이미 대만(IT 80%, 2019년~)의 7년 늦은 길을 추종 중이며, AI가 메모리 호황·자본 유출 욕구·외인 매도압력을 동시에 낳는 "환율 인질로 잡힌 호황"이다. 7월 코스피 밴드 7,800-9,500pt, 비중확대: 반도체(삼성·SK하이니스), IT하드웨어(LG이노텍 PT W38,000), 유통(한국콜마·신세계).
</aside>
KB증권 김민규 Strategist는 7월 시장을 "고점을 다시 만드는 그림"이라 명시하면서 주식비중을 **97% (BM 95% 대비 +200bp 확대)**로 제시했다. 단순한 강세 의견이 아니라 기술적 과열 해소 과정에서는 이격조정 여지가 남아있으며 조정 폭은 5월 중순·6월 초 수준의 고점 대비 -10~15% 정도로 상승 추세를 꺾지는 못할 것이라 판단한다. 조정 시 분할 매수가 유리하다는 권고가 이어지며, 이는 KB가 보는 "아직 적제 구간"이 끝난 것이 아니라 더어 확장될 것이라는 활실한 세 근거에서 출발한다.
첫 번째 근거는 7월 FOMC 의장의 수사학이다. 7월 FOMC 동결은 기정사실(금리 3.50~3.75%로 4차례 연속 동결)이고 워시 의장의 키 포인트는 6월 이후 상황 변화다. 6월 당시에는 미국-이란 전쟁 발 에너지 충격으로 2026 PCE 전망을 2.7%에서 3.6%로 끌어올린 매파적 식단트가 있었으나, 현재 WTI 60달러 후반대로 하회하면서 6월 매파 전환을 정당화하던 압력의 상당 부분이 빠졌다. KB는 워시가 이번에도 6월의 연장선으로 먼저 물가 안정 의지를 분명히 드러내되 구체적 가이던스는 피할 것이라 판단하며, 이 태세의 핵심은 워시가 자신의 제출한 점도표에 대해 "*제출된 자료를 보니 모두 큰 지우개가 달린 연필로 작성됐더라"*라 말했던 말대로 가이던스의 도구 자체에 대한 경계를 유지한다는 점이다. KB는 이 "가이던스 축소 + 매파적 언어"의 조합이 오히려 금융시장에 긍정적이라 판단하는데, 근거는 "현재 매파 색채가 유가·전쟁 충격에 대한 보험이라면, 충격이 사라지면 연준은 사전 약속에 자유롭게 비둘기로 선회할 수 있다"는 구조적 관찰이다. 즉 오늘의 매파는 내일의 비둘기가 될 수 있다.
두 번째 근거가 이번이 마지막이을 수 있는 2분기 실적 시즌에 대한 관점이다. 반도체 2분기 사상 최대 이익이 나올 객관적 상황에서 성장률 피크아웃 우려에 따른 셀온 가능성은 존재하지만, KB가 명확히 넓은 시각으로 제시하는 결론은 "이익률이 유지되는 한 서프라이즈&셀온은 역사적으로 승률 높은 매수 기회"라는 것이다. 이는 실적 자체보다도 이익률이라는 구조적 지표가 유지되는지 여부가 주도주의 철해를 결정하는 명확한 철학으로, 쓸림에 대한 우려는 지속되겠지만 이익과 AI 기술의 폐쇄성을 감안하면 이해할 만하다는 몇 마디가 단언적이다. 상승장의 끝을 알리는 진짜 신호는 쓸림의 극단화가 아니라 실적 없는 기업으로 상승세가 확산될 때라는 KB의 고전적 주장이 이 구간을 장착한다.
세 번째 근거는 수급 이다. 2분기들어 ETF 제외하고도 국내주식으로 이울래온 개인의 강한 매수와 해외주식으로 향하는 매수세 주춤 현상이 동시에 나타난다. KB가 해석하는 명론은 말명하다 — 미-이란 전쟁 합의가 가까워지면서 원/달러 환율이 고점을 확인하면 국내주식의 매력은 상대적으로 높아지고 해외주식의 비중확대 요인은 줄어들면서, 이 흐름이 더 강해질 여지가 남아있다. 이는 한국의 내수 축소·조정의 구조적 백그라운드에도 불구하고 코스피가 의외로 견조한 이유이다.
김민규 Strategist가 가장 깊게 들여다본 한국 시장의 구조적 현상은 "AI가 메모리 호황을 가져왔는데도 한국 통화가 강세를 보이지 않는 비대칭"이다. 삼성전자와 SK하이닉스 두 종목이 코스피 시가총액의 절반을 넘는 현재, 한국은 이미 2019년부터 IT 80% 비중이 된 대만의 길을 7년 늦게 따라가고 있다. 대만과 한국 모두 반도체 호황에도 자국통화 강세가 덜한 공통 양상을 보이지만 그 정도와 방향에서 차이가 있는데, 한국 원화는 거의 역사적 고점 수준까지 약세를 보이고 있고 대만은 그보다는 덜한 약세 형태로 나타난다. 이 차이가 단순한 환차 변동이 아니라 두 국가의 자본구조 차이에서 오는 구조적 결과라는 점이 KB의 핵심 관찰이다.
이 차이의 구조적 원인은 순 대외 금융자산 상태 차이다. 한국의 순 대외 금융자산은 2014년부터 처음으로 (+)로 전환되어 현재까지 자본이 해외로 유출되는 상태이고, 대만은 과거부터 이미 쌓아놓은 해외자산이 많다. 팬데믹 이후 한국의 대외자산 증가폭(USD +887bn)이 경상수지 흑자 누적(+363bn)을 압도하면서 자본유출이 경상수지 흑자를 압도하고, 그 결과 강세압력이 약세압력에 압도당하는 구조가 형성된다. AI는 반도체 호황만 가져온 게 아니라 자본유출 욕구와 외국인 매도압력을 동시에 발생시키면서 "환율이 인질로 잡힌 호황" 구조를 만들어냈고, 이는 코스피 강세에도 원화가 약세를 유지하는 비대칭의 근본 원인이다.
이 구조가 7월 투자전략에 주는 시사점이 두 가지다. 첫째는 일단은 내수주(백화점 등)에 유리하다는 점이다 — 소비경기가 좋아지는데 환율이 고점에 갇히면 해외 소비가 내수로 갇히기 때문이며, 이는 KB의 비중확대 3업종 중 유통(한국콜마·신세계) 추천의 명시적 근거다. 둘째는 베타 플레이가 알파 추구의 자리를 차지하는 시대라는 점이다. 높은 반도체 의존도 때문에 반도체 외 알파 창출이 어려워지면서 알파 기회가 축소되는 환경에서는 베타가 높은 IT(반도체 밸류체인)가 시장 변동성을 따라가는 채널이 되고, KB가 비중확대 업종에 IT하드웨어를 포함한 이유가 여기에 있다.