<aside> 📋 증권사: 대신증권 | Strategist: 이경민 | 발간일: 2026-04-20 | 섹터: Strategy/Macro | KOSPI 26년 상반기 Target: 7,500p | 현재 선행 PER 7.55배, 8배=6,596p, 9배=7,420p
</aside>
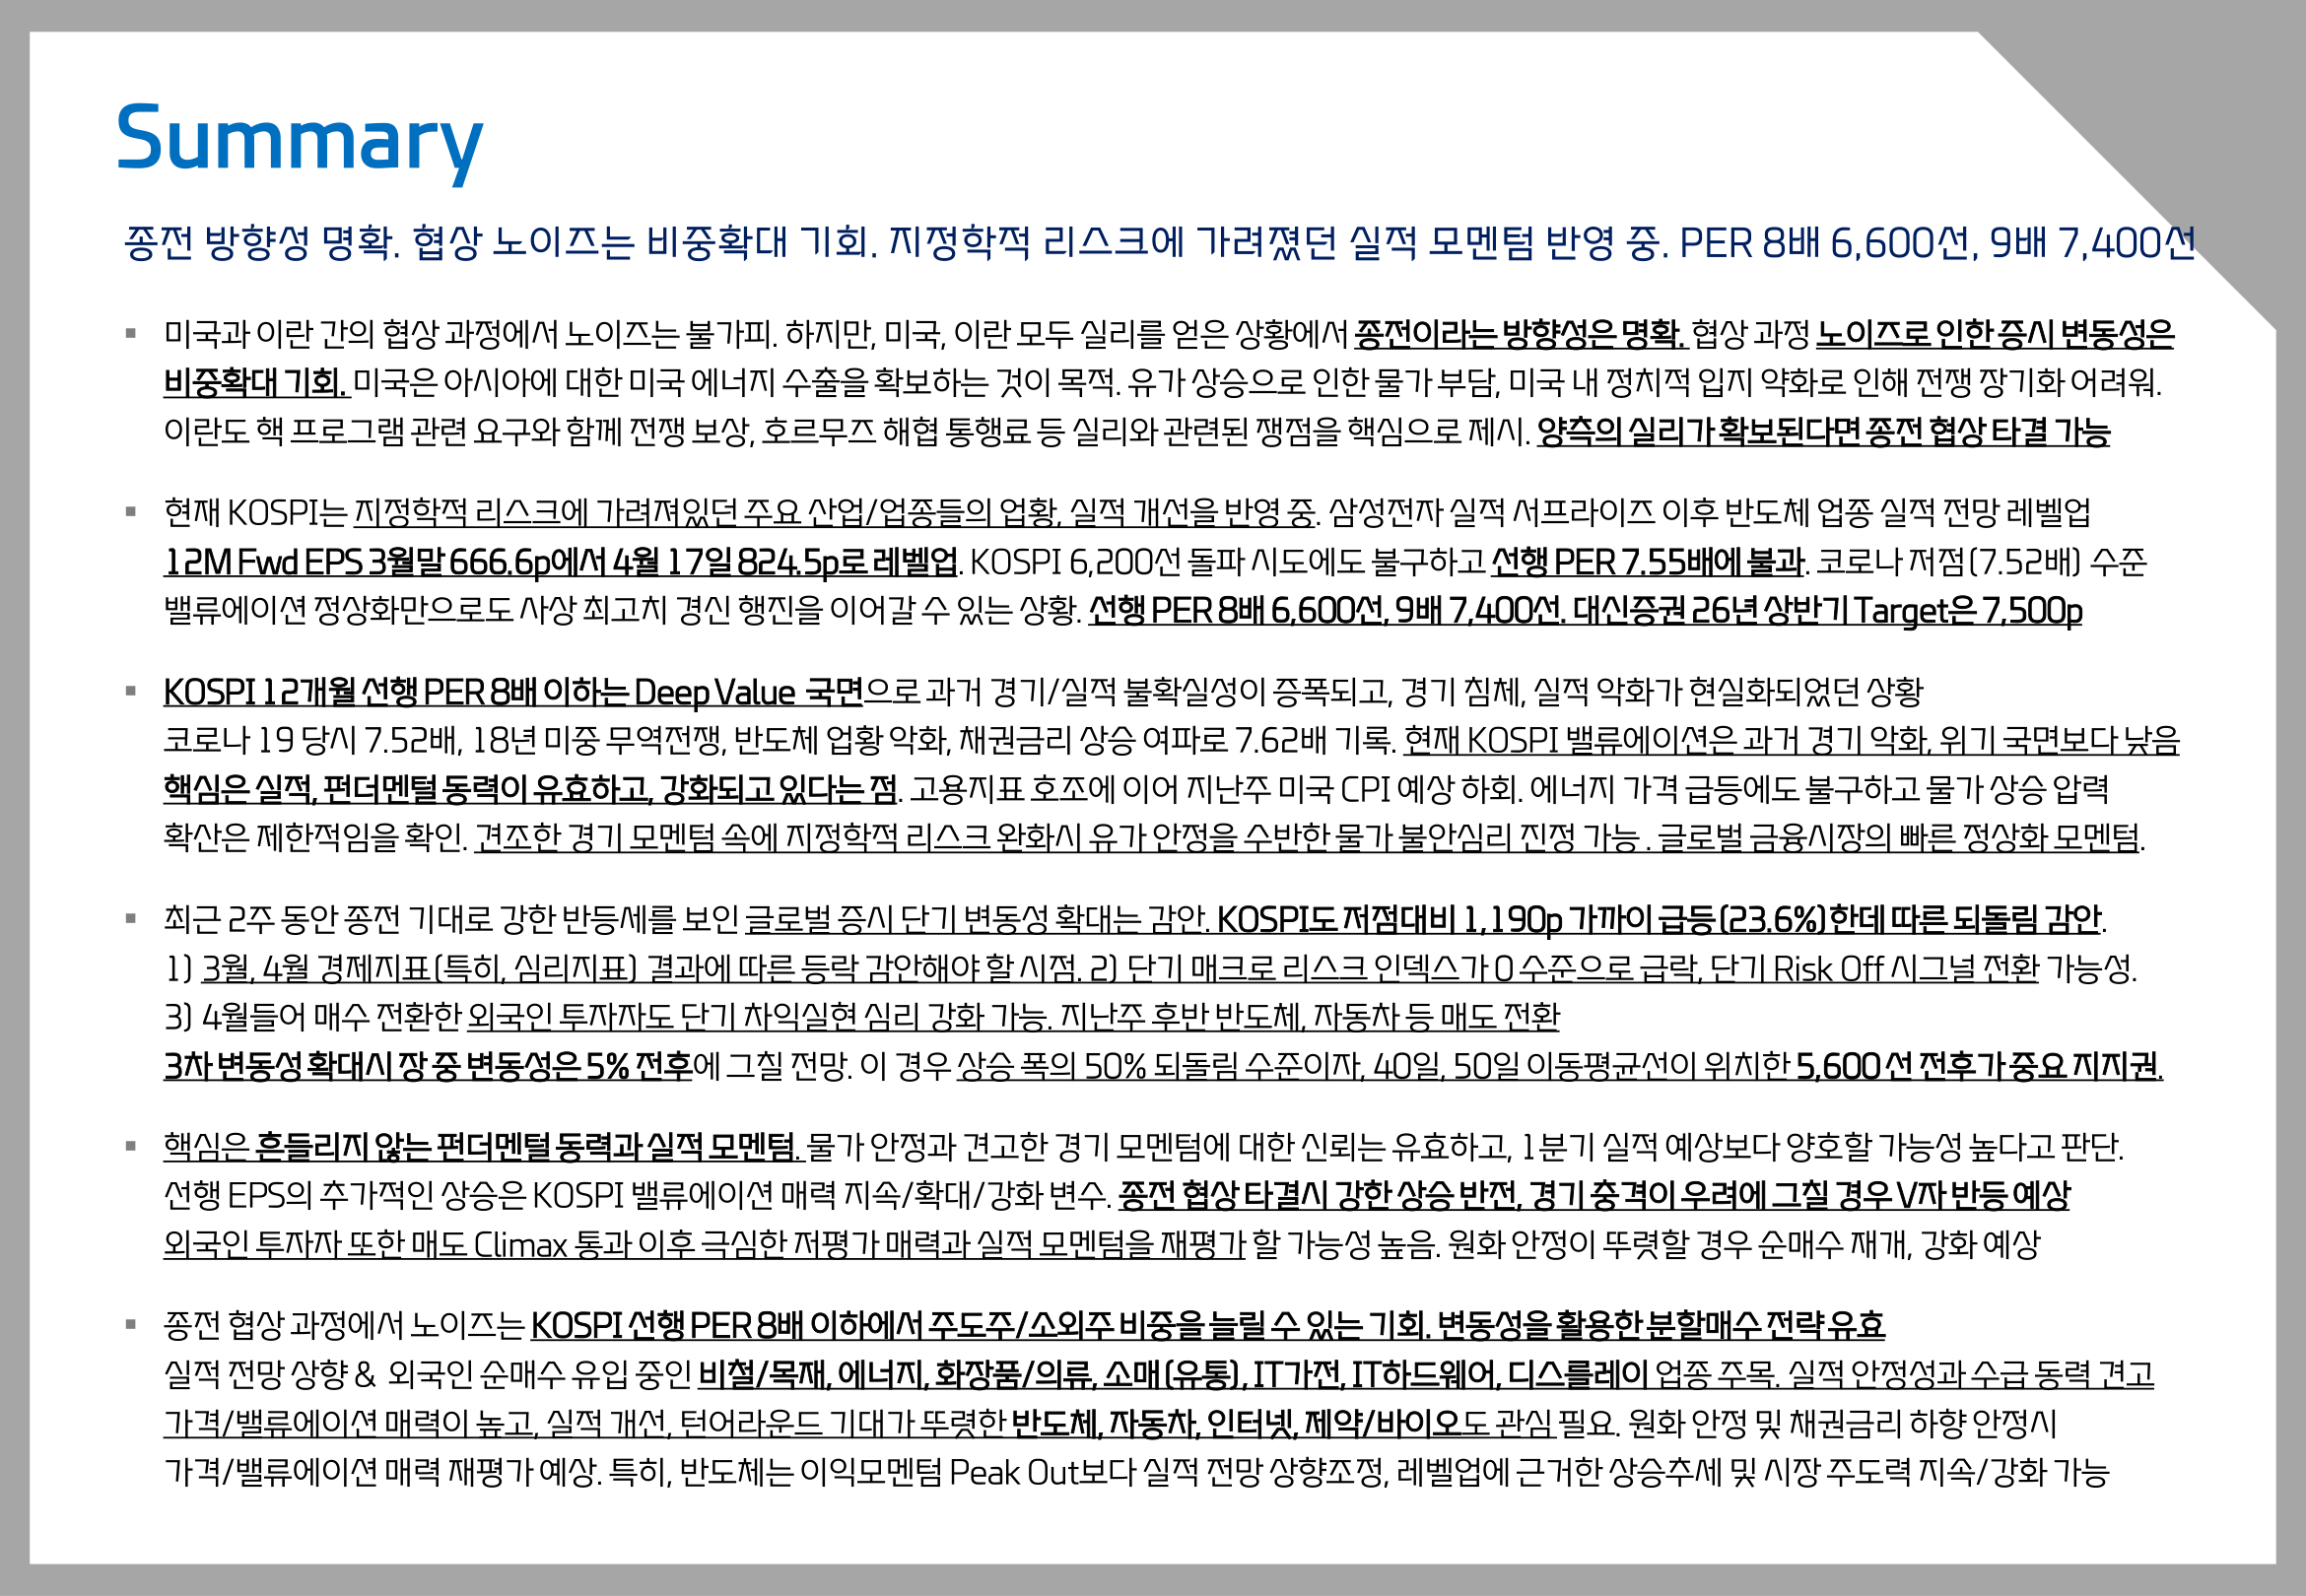
미국과 이란 간 협상 과정에서 노이즈는 불가피하지만, 양측 모두 실리를 얻은 상황에서 종전이라는 방향성은 명확하다. 미국은 아시아에 대한 미국 에너지 수출 확보가 목적이며, 유가 상승으로 인한 물가 부담과 미국 내 정치적 입장 악화로 전쟁 장기화는 어렵다. 이란도 핵 프로그램 관련 요구와 함께 전쟁 보상, 호르무즈 해협 통행료 등 실리 관련 쟁점을 핵심으로 제시하고 있어, 양측의 실리가 확보되면 종전 협상 타결이 가능하다.
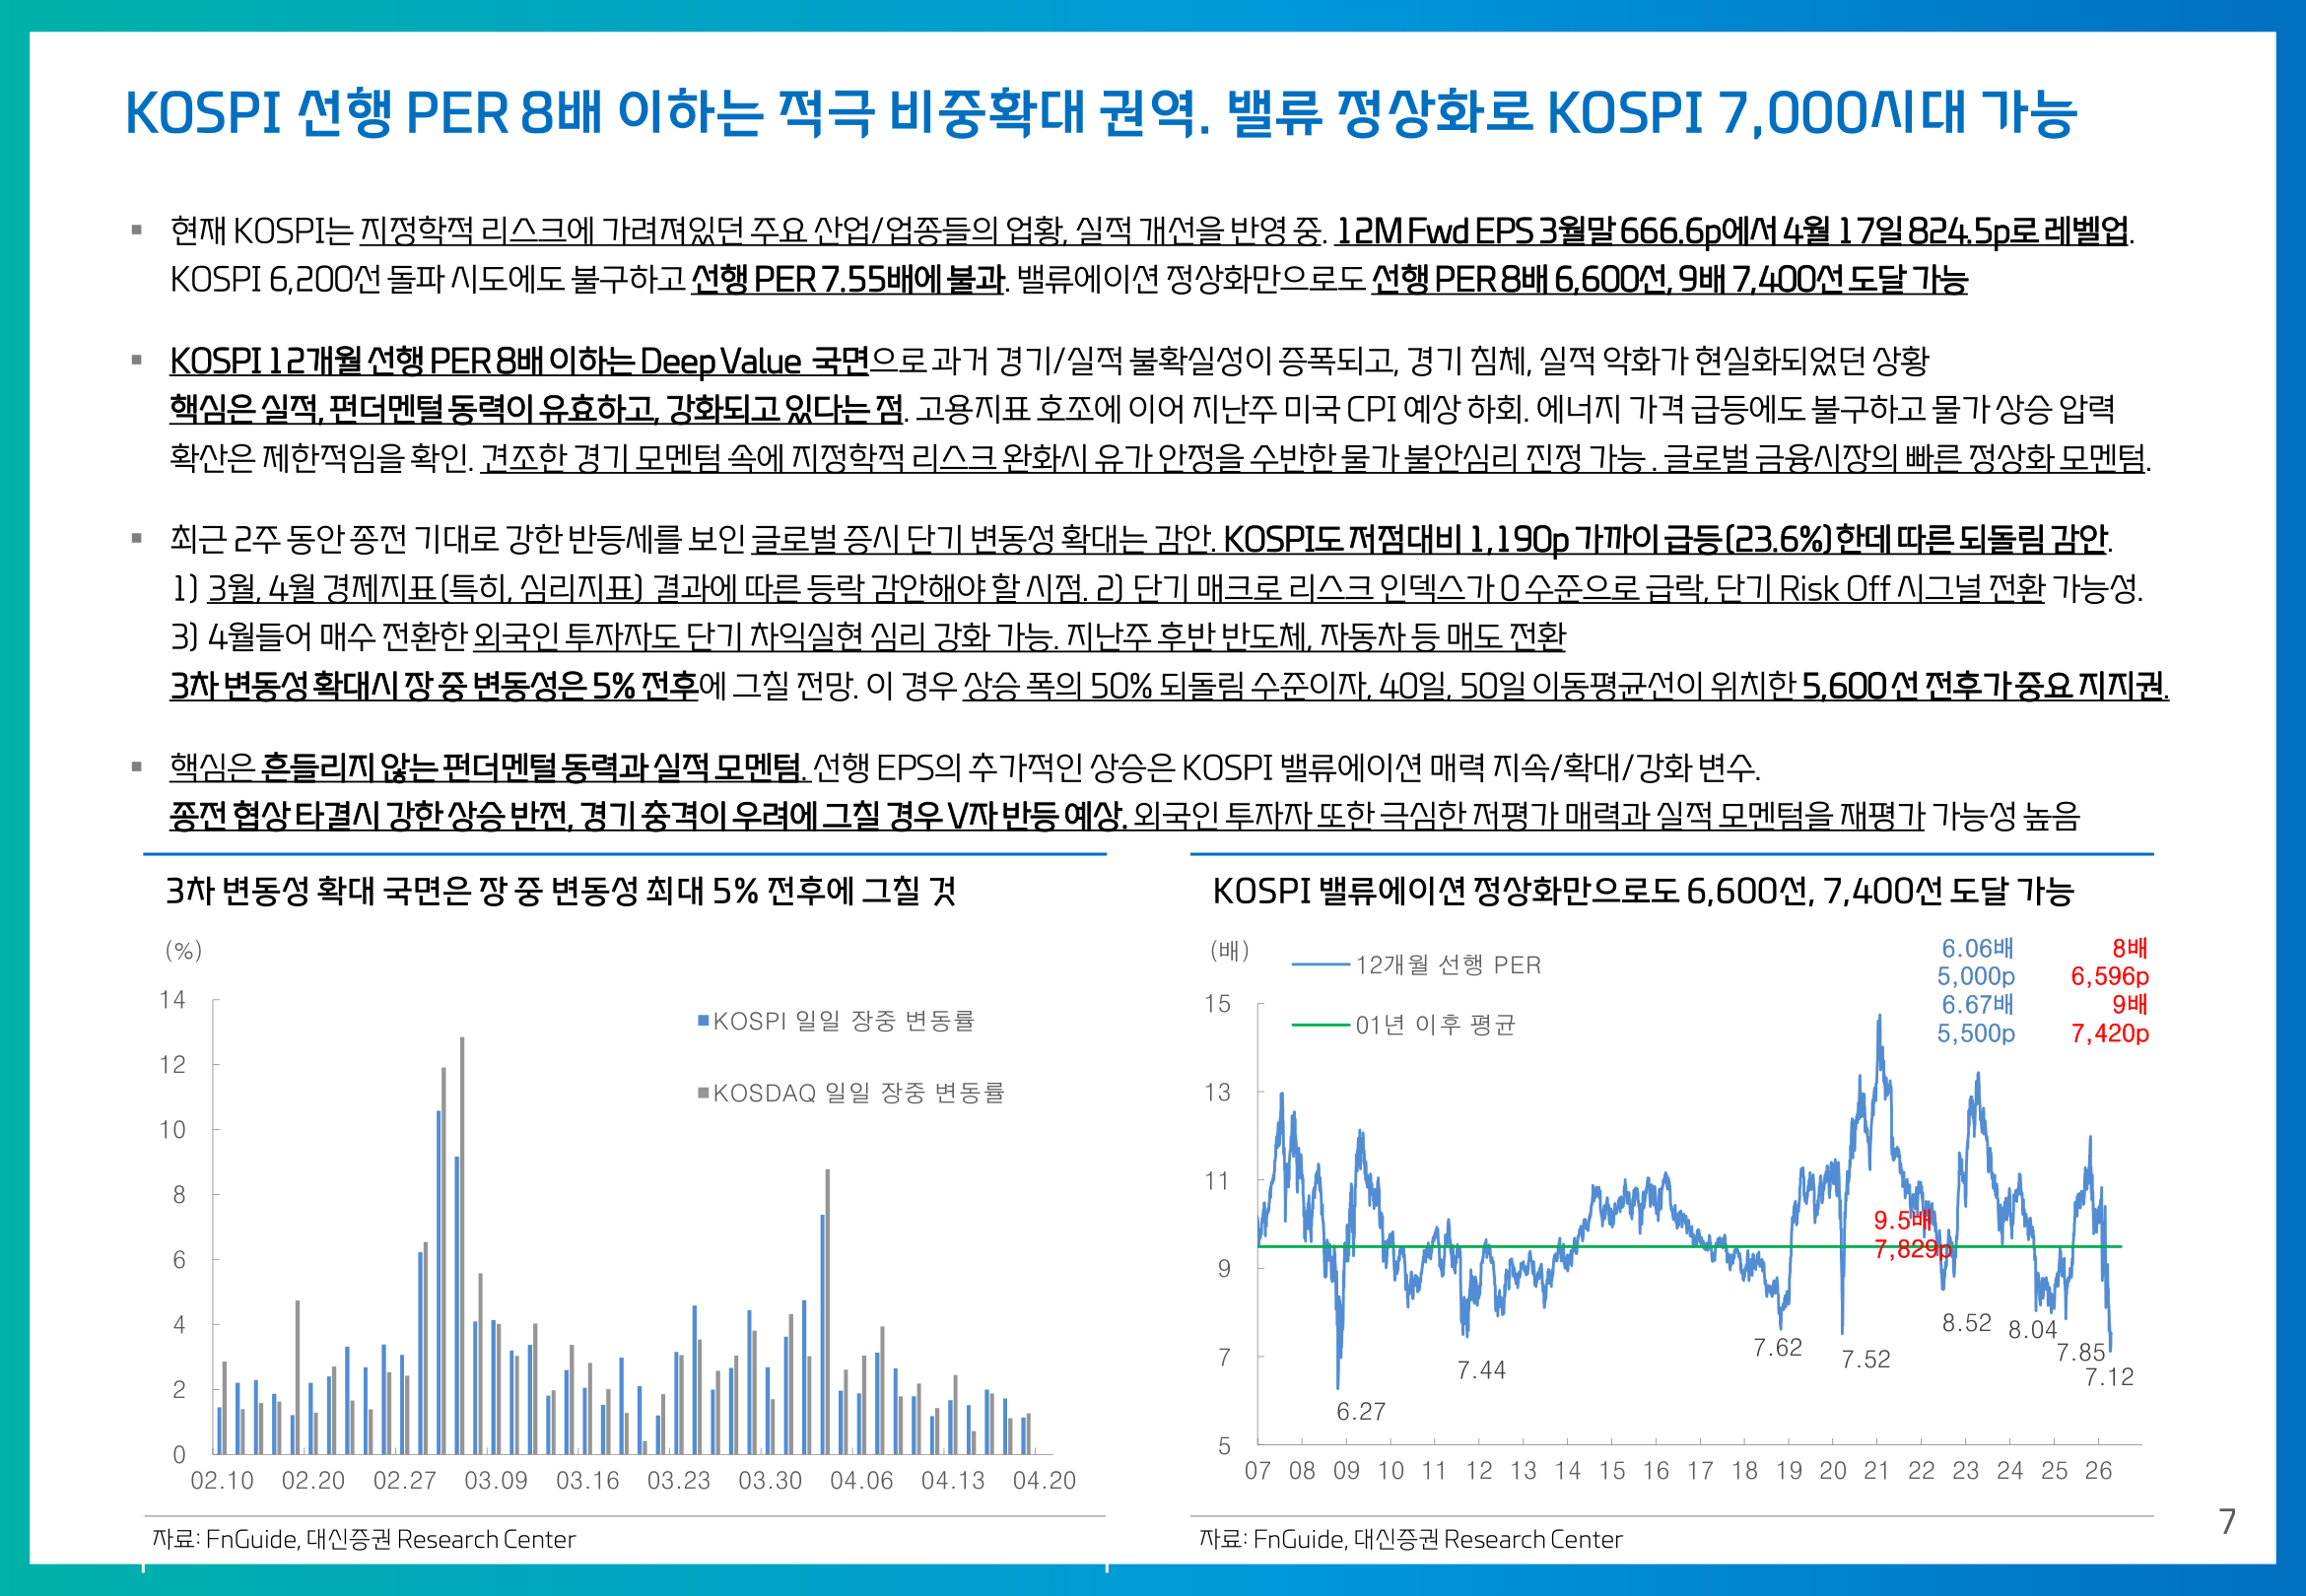
현재 KOSPI는 지정학적 리스크에 가려져 있던 주요 산업/업종들의 업황·실적 개선을 반영 중이다. 삼성전자 실적 서프라이즈 이후 반도체 업종 실적 전망이 레벨업되었으며, 12M Fwd EPS가 3월 말 666.6p에서 4월 17일 824.5p로 대폭 상승했다. KOSPI 6,200선 돌파 시도에도 불구하고 선행 PER은 7.55배에 불과하며, 이는 코로나 저점(7.52배) 수준에 근접한 Deep Value 영역이다.
대신증권 이경민 스트래티지스트는 KOSPI 선행 PER 8배가 6,596p, 9배가 7,420p에 해당하며, 밸류에이션 정상화만으로도 사상 최고치 경신 행진을 이어갈 수 있다고 판단한다. 대신증권 26년 상반기 Target은 7,500p로 제시되어 있다. 과거 KOSPI 12개월 선행 PER 8배 이하는 경기/실적 불확실성이 증폭되고 경기침체·실적악화가 현실화되었던 상황(코로나19 7.52배, 2018년 미중무역전쟁 7.62배)으로, 현재 밸류에이션은 이들 위기 국면보다도 낮은 수준이다.
핵심은 실적, 펀더멘털 동력이 유효하고 강화되고 있다는 점이다. 고용지표 호조에 이어 지난주 미국 CPI가 예상을 하회했으며, 에너지 가격 급등에도 불구하고 물가 상승 압력 확산은 제한적임이 확인되었다. 견조한 경기 모멘텀 속에 지정학적 리스크 완화 시 유가 안정을 수반한 물가 불안 심리 진정이 가능하며, 이는 글로벌 금융시장의 빠른 정상화 모멘텀이다.
미국 증시는 사상 최고치를 경신하며 큰 폭으로 상승했고, 연준 매파적 발언에도 불구하고 시장은 미국-이란 협상 기대와 호르무즈 해협 재개방에 따른 유가 안정 가능성을 긍정적으로 반영했다. KOSPI는 전주 대비 +5.68% 상승한 6,191.92p로 마감, 3월 낙폭을 대부분 회복하고 6,200선에 근접했다. 원자재 시장에서는 호르무즈 해협 재개방 소식으로 WTI는 -13.2%, Brent는 -5.1% 급락했으며, 구리는 +3.9% 상승했다.
선행 EPS의 추가적인 상승은 KOSPI 밸류에이션 매력을 지속·확대·강화하는 변수다. 2월 말 EPS 반등 이후 상승 추세가 명확해지고 있으며, 1분기 실적이 예상보다 양호할 가능성이 높다는 판단이다. 종전 협상 타결 시 강한 상승 반전, 경기 충격이 우려에 그칠 경우 V자 반등이 예상된다. 외국인 투자자도 매도 Climax 통과 이후 극심한 저평가 매력과 실적 모멘텀을 재평가할 가능성이 높으며, 원화 안정이 뚜렷할 경우 순매수 재개·강화가 예상된다.