<aside> 📋 증권사: 한화투자증권 | 애널리스트: 한상희, 박제인 | 발간일: 2026-04-14 종목: Rocket Lab (RKLB), Northrop Grumman (NOC), L3Harris (LHX), Teledyne (TDY), AST SpaceMobile (ASTS) — 모두 Not Rated
</aside>
우주항공 분야는 과거 천문학적 비용 부담으로 상업화 가능성이 제한적이었으나, 2017년 SpaceX의 로켓 재사용 성공을 분기점으로 발사 가격이 대폭 하락하면서 민간 시장이 본격적으로 확대되고 있다. 2021년 고정 달러 기준 팰컨 9의 kg당 발사 비용은 약 2,600달러로, 같은 중형급의 중국 Long March 4B(7,600달러/kg)의 약 1/3 수준이다. SpaceX는 2025년 기준 미국발 로켓의 88%, 글로벌 로켓 발사의 55%를 장악하고 있다.
SpaceX가 일주일에 두세 번씩 위성을 쏘아 올리는 이유는 저궤도 위성의 특성에 있다. 저궤도 위성은 빠른 통신에 유리하지만 커버 면적이 작아 수천 기의 위성이 필요하며, 수명이 있어 지속적 교체 발사가 불가피하다. 현재까지 미국은 1.2만 개에 달하는 위성을 궤도에 올렸고, 이는 전세계 위성의 약 70%에 해당한다. 2위 러시아(1,573기), 3위 중국(1,111기)과는 압도적 격차다.
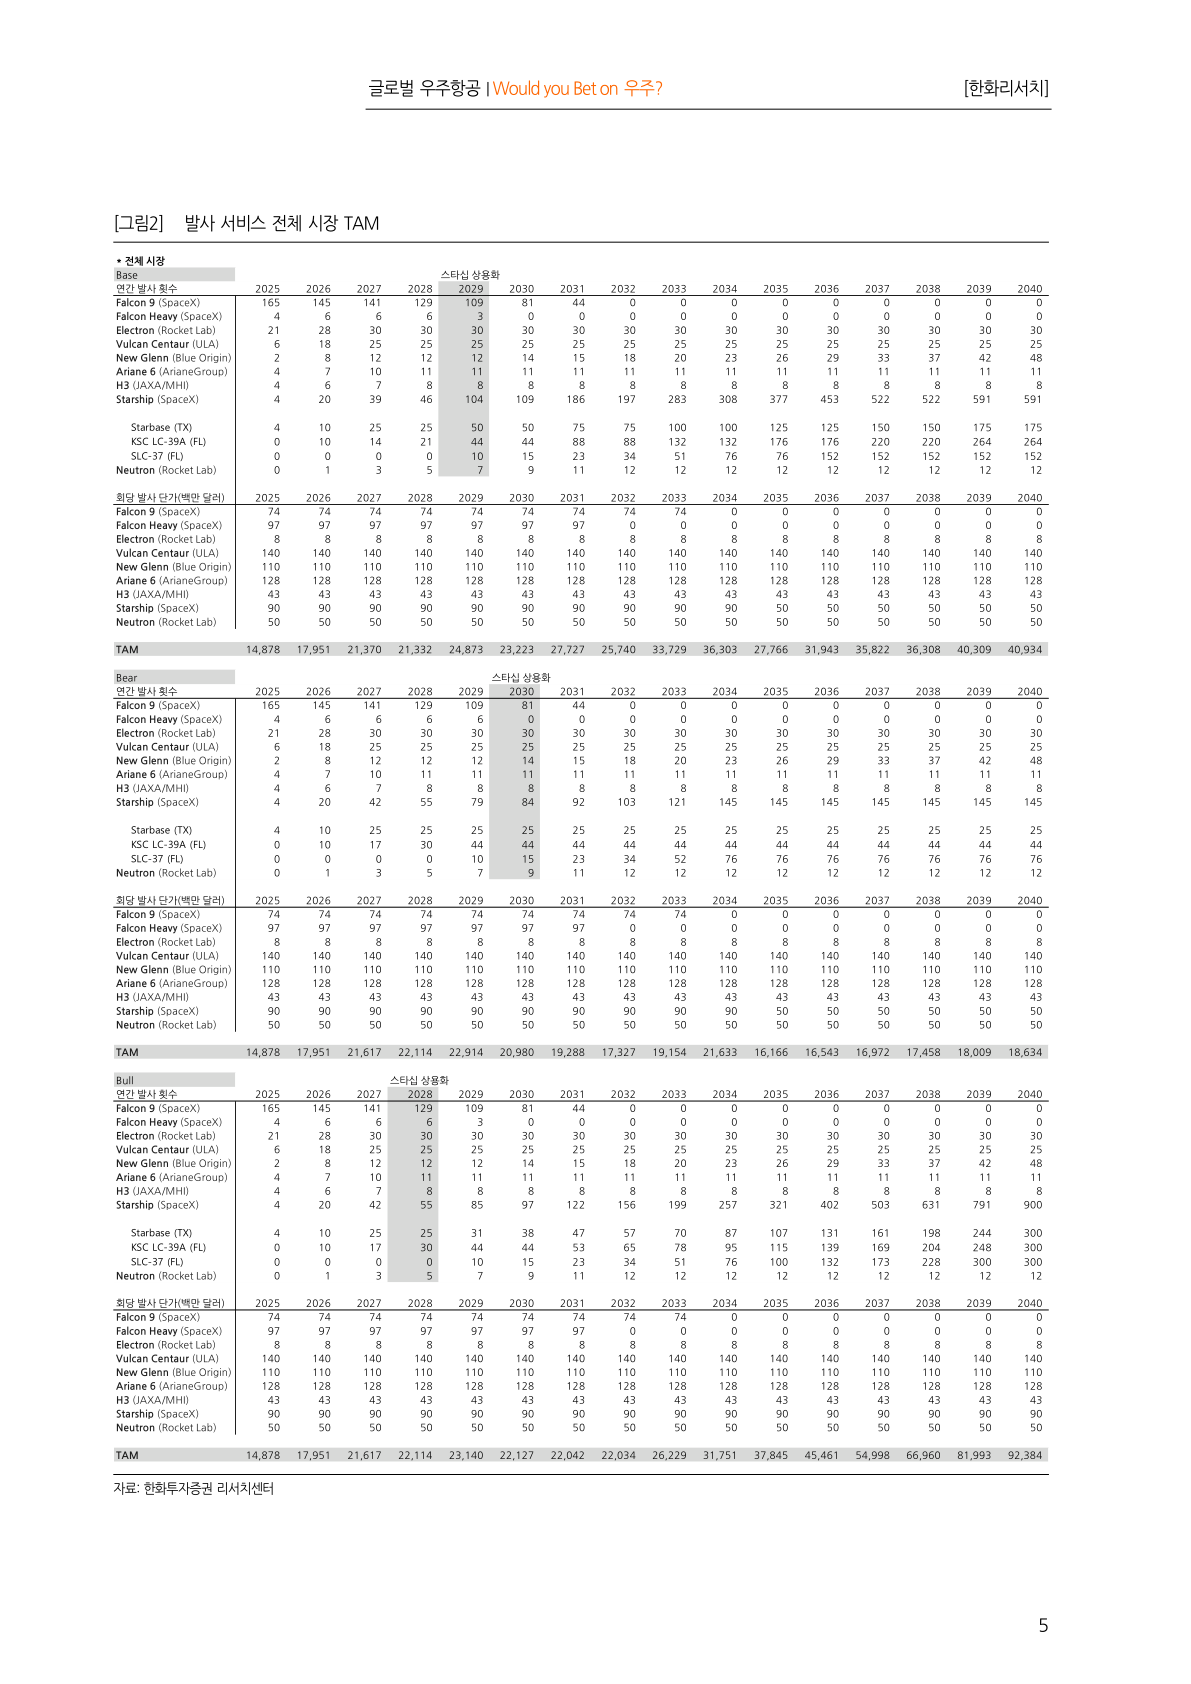
팰컨 1의 4번째 발사 성공(2008)으로 시작된 SpaceX는 팰컨 9 블록 5에서 1개 부스터 최대 33회 재사용, 누적 538회 재사용을 달성했다. 차세대 스타십은 150톤 적재 가능한 완전 재사용 초대형 발사체로, 2025년 12월 6차 시험비행에서 슈퍼헤비 부스터 지상 회수에 성공했다. 6월 예정된 SpaceX의 IPO는 우주 산업이 본격적으로 시장의 관심을 끄는 분기점이 될 것이다.
미국 우주군 예산은 FY2026 기준 346억 달러(YoY +23%)로 급증했고, 국방 예산 내 우주 연구개발 및 구매 비중도 확대 추세다. NASA 예산은 FY2026 약 254억 달러로, 아르테미스 프로그램 등 탐사 예산이 증가했다. 2020년부터 FAA의 발사 허가 규정 통합, NOAA의 원격탐사 라이선스 전면 교체 등 규제 간소화가 진행되었고, 2025년부터는 위성 운영과 궤도 교통 정리로 규제 중심이 이동하고 있다.
중국은 2024년 10월 발표한 중장기 로드맵에서 2027년까지 유인 달 탐사, 2028~2035년 달 과학 연구 기지(ILRS) 구축, 2036~2050년 우주과학 핵심 분야 세계 최고 수준 도달을 목표로 제시했다. 그러나 재사용 로켓 기술이 아직 없어 SpaceX 대비 발사 비용에서 구조적 열위에 있다.
한국은 2024년 우주항공청(KASA)을 출범시키고, 2045년까지 화성 착륙을 목표로 한 우주개발 로드맵을 수립했다. 일본은 H3 로켓의 성공적 운용으로 연간 6~8회 발사 체계 안착을 추진 중이며, 인도는 ISRO를 중심으로 저비용 발사 전략을 유지하고 있다.